
Центробанк России вводит обязательство учета рассрочек при оценке долговой нагрузки клиентов
Центральный банк России принял решение обязать банки учитывать данные о рассрочках при оценке долговой нагрузки клиентов перед выдачей кредитов. Это нововведение направлено на предотвращение ситуации, когда заемщики берут кредиты, которые не в состоянии обслуживать из-за неучтенных рассрочек. По новым правилам, информация о крупных рассрочках будет передаваться в бюро кредитных историй, что позволит банкам более точно оценивать платежеспособность клиентов.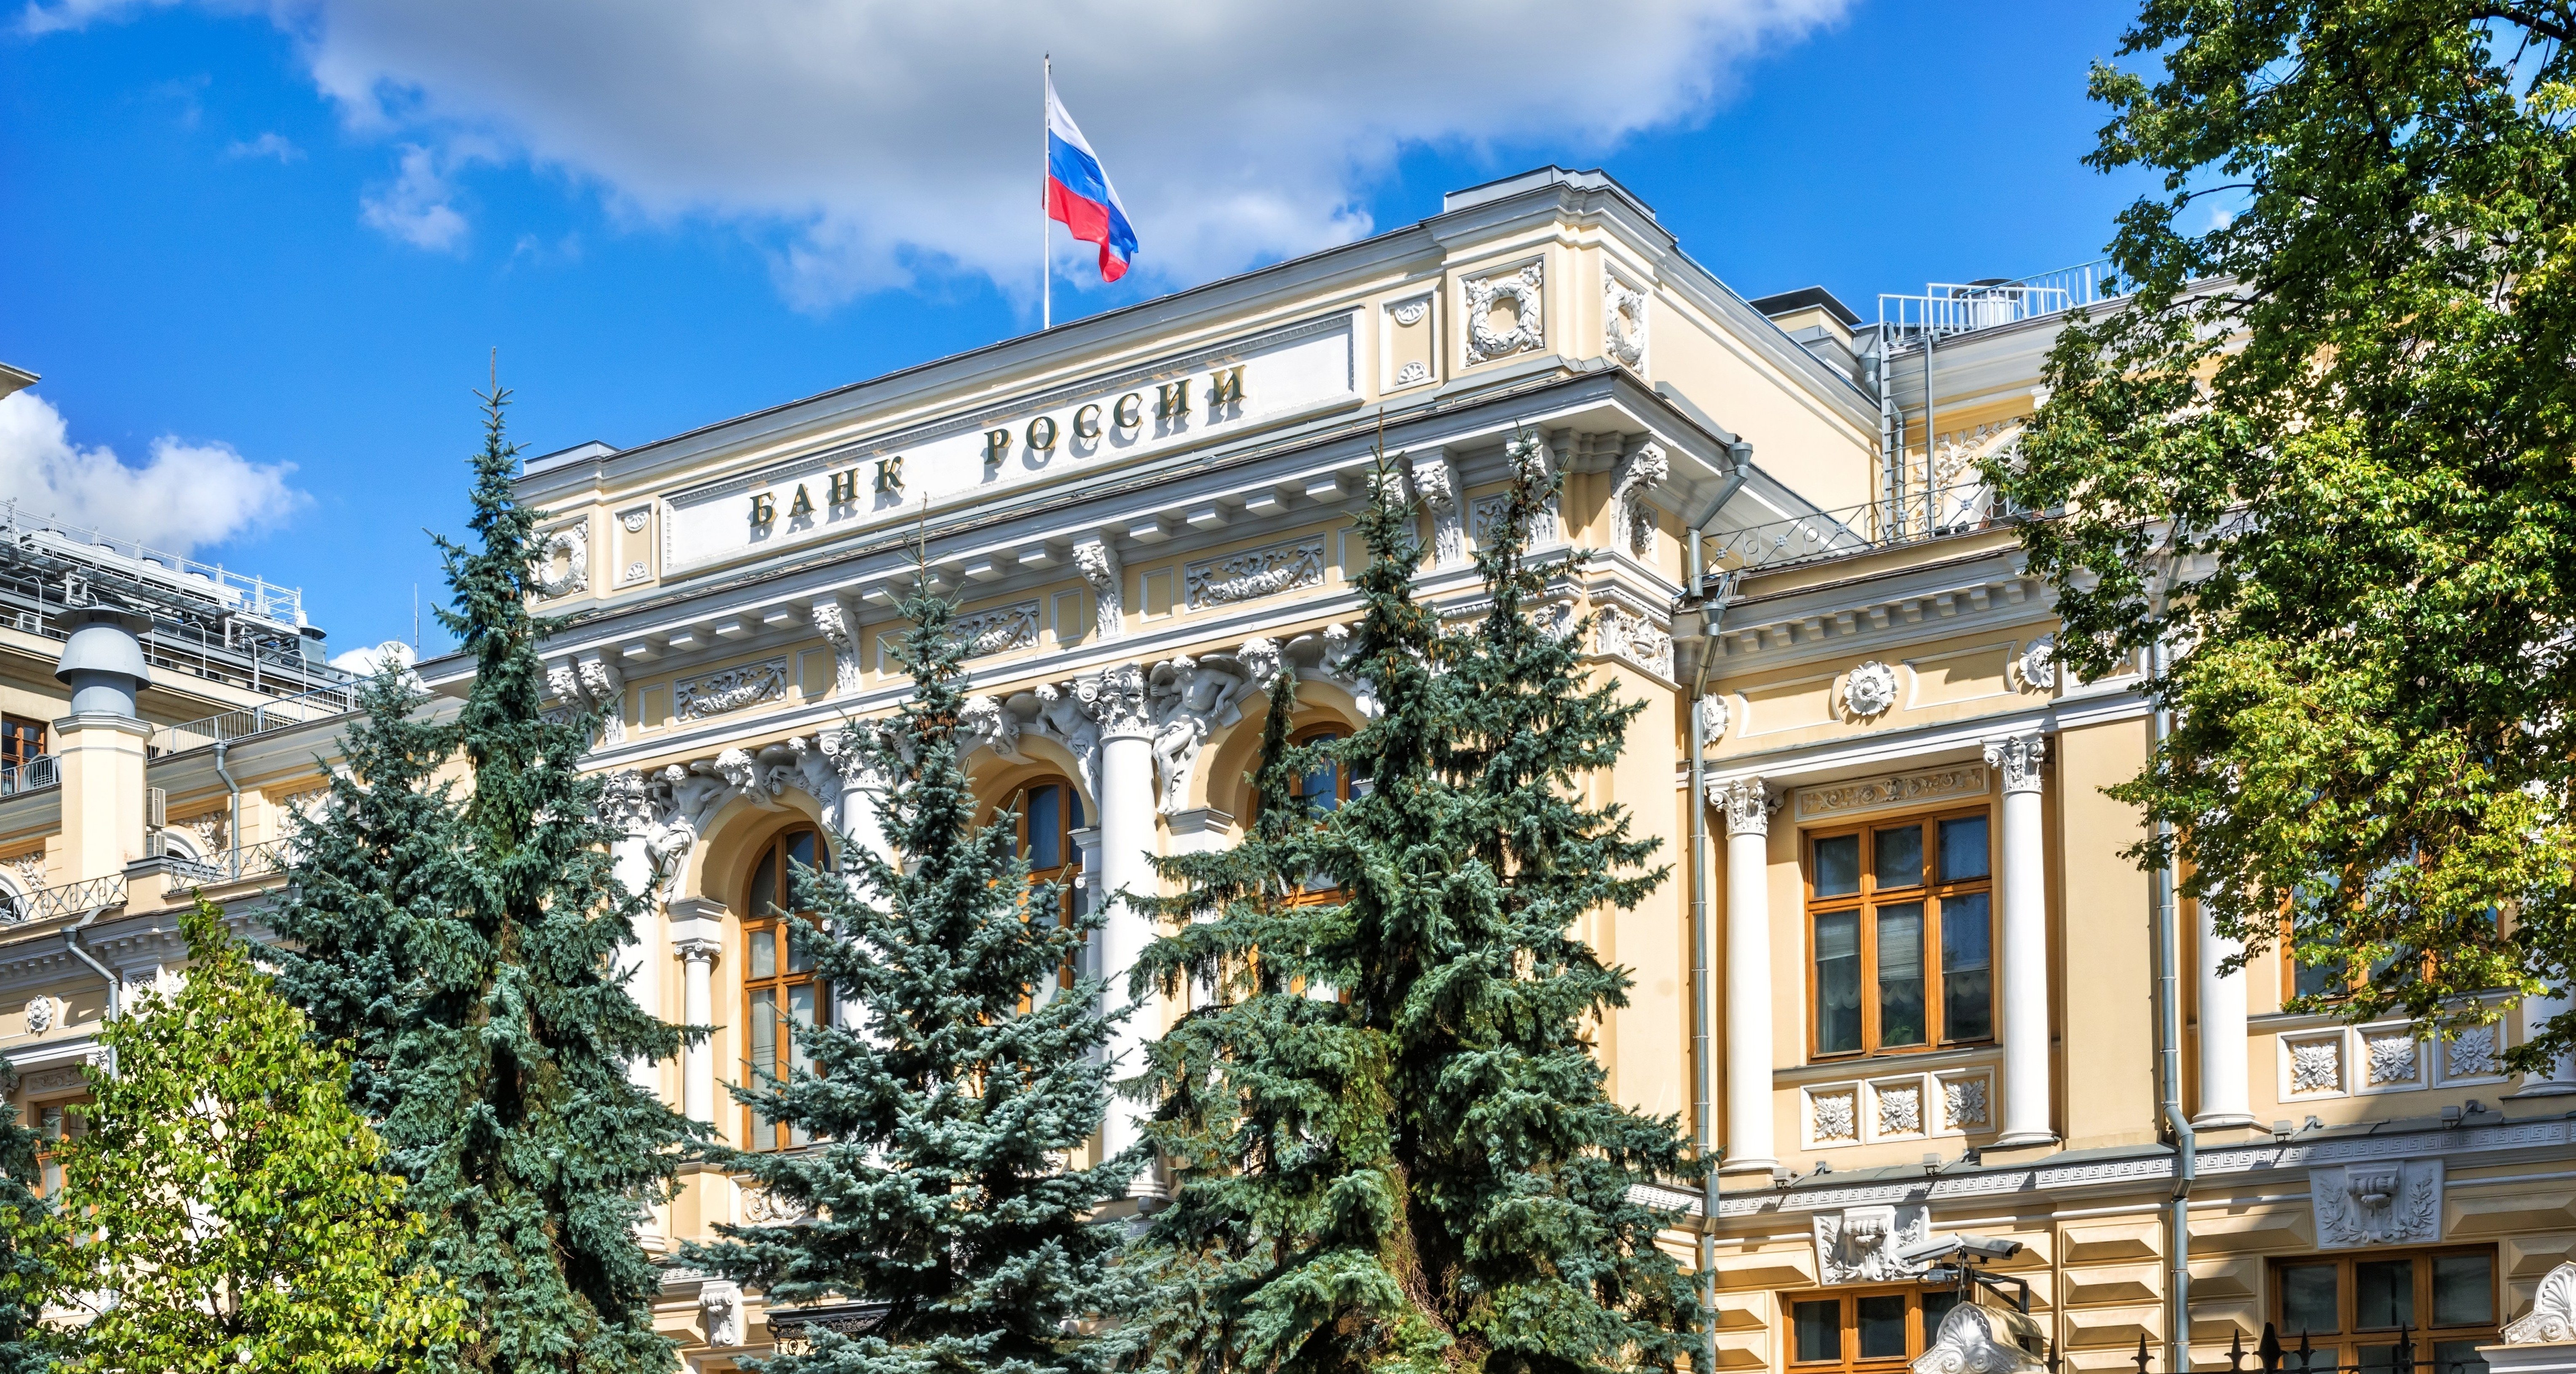
Зачем вводится нововведение?
Как объяснил Михаил Мамута, глава службы по защите прав потребителей, рассрочка является популярным инструментом среди россиян для разделения платежей на несколько частей. Однако если банк не имеет информации о наличии таких рассрочек, он может ошибочно выдать кредит заемщику, который в дальнейшем не сможет его обслуживать. Это может привести к возникновению финансовых трудностей как для клиента, так и для самого банка.
Мамута отметил, что в некоторых случаях люди, имеющие несколько рассрочек, могут оказаться в сложной ситуации, когда их долговая нагрузка окажется слишком высокой для комфортного погашения кредита. Включение информации о рассрочках в кредитную историю поможет банкам более ответственно подходить к вопросам кредитования и уменьшить количество случаев, когда заемщики не могут выполнять свои обязательства.
Как будет работать система?
Согласно новому порядку, банки будут обязаны передавать данные о крупных рассрочках в бюро кредитных историй, где эта информация будет собираться и доступна для кредиторов. Таким образом, при оценке заявки на кредит, банк будет учитывать все финансовые обязательства клиента, включая те, которые связаны с рассрочками. Это поможет создать более точную картину платежеспособности заемщика и снизить риски для обеих сторон.
Данные о рассрочках будут передаваться в бюро кредитных историй, что позволит не только банкам, но и другим финансовым учреждениям, предоставляющим кредиты, более точно оценивать риски и принимать обоснованные решения по выдаче кредитов.
Влияние на заемщиков и банки
Для заемщиков нововведение будет означать, что все их финансовые обязательства, включая рассрочки, будут учтены при подаче заявки на кредит. Это может привести к тому, что некоторые клиенты, которые ранее могли получить кредит, теперь столкнутся с отказом из-за высокой долговой нагрузки. Впрочем, это также будет способствовать более ответственному подходу к кредитованию и повышению финансовой грамотности граждан.
Для банков такие изменения будут означать, что процесс оценки клиентов станет более тщательным. Банки смогут избежать случайных ошибок, связанных с недостаточной информацией о долговой нагрузке заемщика, что снизит риски невозврата кредитов и просрочек.
Преимущества для финансовой системы
Система учета рассрочек в бюро кредитных историй будет способствовать созданию более прозрачной и эффективной кредитной системы в России. Это также поможет гражданам осознанно подходить к вопросам долговой нагрузки и управлению личными финансами.
С учетом растущей популярности рассрочек среди россиян, важно, чтобы банки и заемщики учитывали все аспекты финансового положения клиента. Нововведение поможет избежать неоправданных кредитных рисков и повысит доверие к банковской системе в целом.
Обязательное включение информации о рассрочках в бюро кредитных историй — это шаг, который повысит прозрачность и ответственность при оценке кредитоспособности заемщиков. Для граждан это будет означать больший контроль над их долговой нагрузкой, а для банков — возможность более точно и надежно оценивать риски при предоставлении кредитов. В конечном итоге, эти меры должны способствовать стабильности финансовой системы и повышению уровня финансовой грамотности населения.
Подписка на СуперИнвестор.Ru:


