
Цифровой рубль: новая цифровая наличность, которая меняет правила платежей, но не заменяет привычных денег
Запуск цифрового рубля в массовое обращение, который намечен на 2026 год, становится одной из самых обсуждаемых тем в финансовой сфере. Хотя новая форма российской валюты будет существовать только в цифровом виде, по ряду признаков она оказывается ближе к привычным бумажным купюрам, чем к банковским вкладам или инвестиционным инструментам. Именно эту особенность подчеркивают в Банке России, объясняя будущим пользователям принципы работы новой системы.
Цифровой рубль — не вклад и не инвестиция
За последние годы россияне привыкли, что деньги на банковском счете могут приносить доход: проценты по вкладам, накопительным счетам, бонусные программы. Но с цифровым рублем эта логика не работает — проценты на него не начисляются, ровно как и на наличные, лежащие в кошельке.
В Центробанке подчеркивают, что цифровой рубль — лишь новая форма национальной валюты, а не инструмент для получения прибыли:
«Цифровой рубль — это не инструмент для инвестиций. Он нужен для платежей и переводов и используется так же просто, как обычные наличные», — отметил регулятор.
По сути, цифровой рубль встраивается между двумя привычными форматами — наличными банкнотами и безналичными банковскими средствами. От наличных он берет простоту и отсутствие доходности, а от безнала — скорость, удобство и бесконтактность.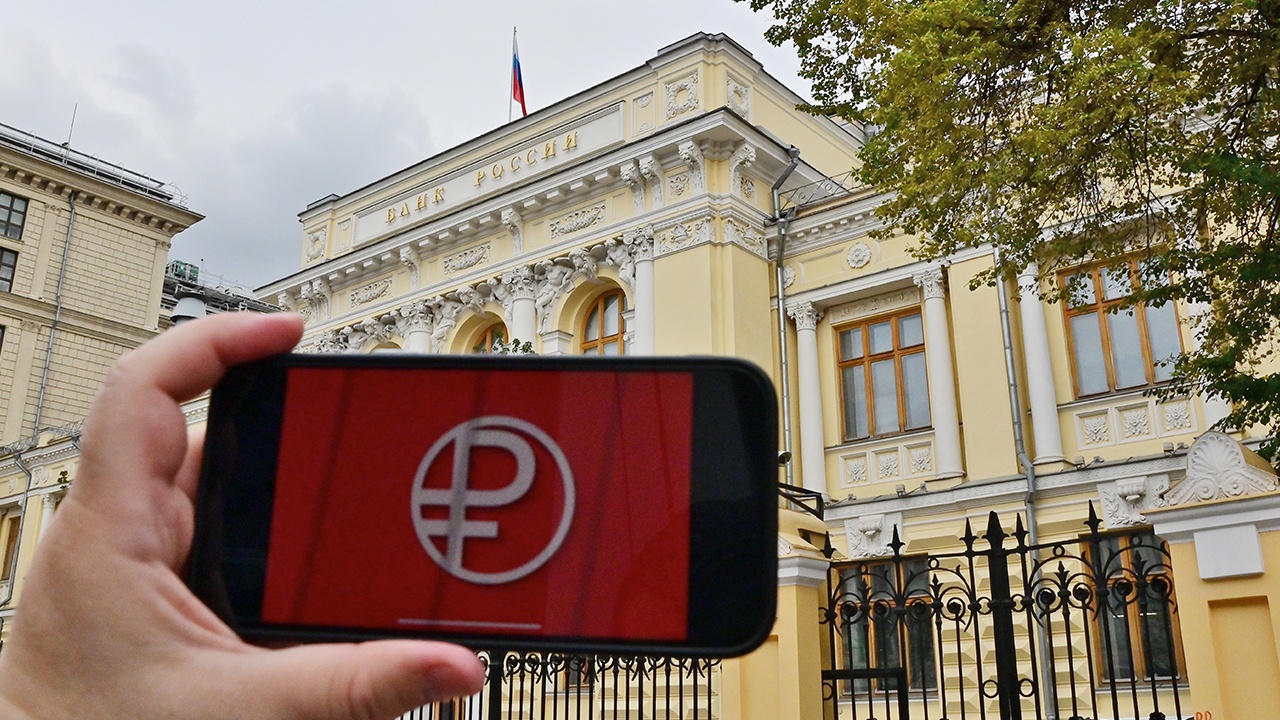
Цифровой кошелек — в вашем привычном банковском приложении
Хотя цифровые рубли будет выпускать и учитывать исключительно Банк России, доступ к цифровым кошелькам предоставят коммерческие банки. Это сделано специально, чтобы пользователи не сталкивались с новым интерфейсом, новым сервисом или новой регистрацией.
«Мы интегрируем цифровой рубль в те банковские приложения, которыми россияне давно пользуются. Это позволит сделать процесс внедрения максимально незаметным и удобным», — пояснили в ЦБ.
Фактически человек просто увидит в своем банковском приложении еще один счет — цифровой кошелек, где смогут храниться цифровые рубли.
Как будет работать “обналичивание” цифровой валюты
Один из наиболее обсуждаемых вопросов — как перевести цифровые рубли в обычные наличные. И здесь есть важный нюанс: прямого обмена «цифра → кэш» не будет.
Чтобы получить бумажные купюры, цифровые рубли сначала нужно перевести на обычный банковский счет — то есть превратить их в безналичные. А уже затем можно снять наличные в кассе. Однако некоторые банки могут брать комиссию, особенно если зачисленные средства еще не «полежали» на счете установленный срок.
Поэтому ЦБ советует внимательно читать договор:
«Как только вы переводите цифровые рубли на обычный банковский счет, они становятся безналичными, а правила снятия регулируются вашим банком», — пояснили в регуляторе.
Бесплатные операции для граждан и добровольное использование
Важно, что переход на цифровой рубль для населения и бизнеса будет полностью добровольным. Никаких административных мер — обязательных платежей, ограничений или требований — вводить не планируют.
По замыслу регулятора, цифровой рубль должен «прижиться» естественным образом:
-
для бизнеса привлекателен будет формат низких комиссий,
-
для граждан — бесплатные переводы и простота пользования.
Эксперты ожидают, что цифровой рубль станет удобной альтернативой для повседневных операций: оплаты услуг, переводов между людьми, расчетов с предприятиями.
Что это значит для будущего платежей в России
Цифровой рубль — не заменитель привычных денег, а расширение существующей экосистемы. Он открывает путь к более быстрым и безопасным платежам, не требующим банковских карт или наличных. В перспективе он может стать основой для новых сервисов — моментальных госвыплат, автоматических платежей «умных» устройств, безопасных сделок между гражданами.
Но главное — цифровой рубль не ломает текущую финансовую систему, а аккуратно дополняет ее, предлагая удобный инструмент для тех, кто ценит простоту, прозрачность и отсутствие комиссий.
2026 год может стать началом новой эпохи повседневных расчетов — эпохи, где цифровая наличность станет такой же привычной, как пластиковая карта или мобильное приложение.
Подписка на СуперИнвестор.Ru:


Популярное за неделю
- Другое
- Крупные торговые сети в России намерены заморозить цены на социально значимые продукты
- ABBYY: Государство — это хорошо
- Зачем сейчас покупать облигации
- Чем девальвация отличается от инфляции?
- Как получить миллиарды из воздуха
- Началось
- Рой или Антибулочник
- Кто на самом деле владеет Яндексом?
- Невкусная конфета от БКС
Рецензии
- Дж. Сигел «Долгосрочные инвестиции в акции»
- Р.Алибер, Ч.Киндлбергер «Мировые финансовые кризисы. Мании, паники и крахи»
- Ник Лисон «Как я обанкротил Бэрингз»
- Софья Макеева «Down шифтинг»
- Кр.Бакли и Дж.Тирни. «Господь – мой брокер»
- Айн Рэнд. «Капитализм: Незнакомый идеал»
- Все рецензии