
-
Рубрики
-
Справка
-
Сайты
- Банки.Ru
- Trading Russian
- Рейтинг инвест-блогов
- Русский трейдер
- Сообщество трейдеров
- Журнал идей для бизнеса
- Как разбогатеть на ПИФах
-
Пресса
- Радио Бизнес&FM
- Ведомости
- Коммерсант
- РБК-ТВ
-
Биржи
- РТС
- ММВБ
-
Нас читают
-
Партнёры

134,5 миллиарда долларов на двоих
Опубликовано 15 июня 2009 в События | 13 комментариев
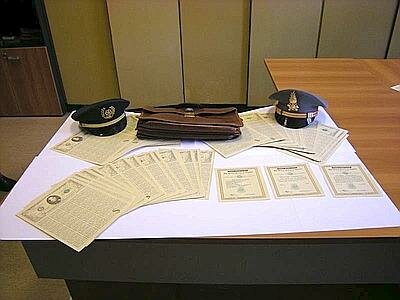
Странная история в последние дни постепенно расползается по страницам газет и форумам. Об этом уже написали Bloomberg, FT и другие авторитетные издания. Но массовой новость пока не стала. Что крайне удивительно, учитывая масштаб происходящих событий. Причём, масштаб этот велик, несмотря на то, реально всё это или, как сейчас говорят, фейк.
Впрочем, не буду больше тянуть. В пятницу стало известно, что в начале июня на итало-швейцарской границе (точнее в городке Кияссо на территории Швейцарии, хотя Блумберг утверждает, что это Италия) итальянская полиция (не спрашивайте меня, что она делала в другой стране) задержала двух японских туристов. Уж не знаю, чем эти ребята не понравились итальянцам, но их обыскали по полной программе. Подозреваю, что это не просто так — Швейцария сейчас в Шенгене, и чтобы нарваться на обыск в поезде, надо или очень постараться, или заранее быть под пристальным наблюдением. Обыск увенчался успехом.
Инвестиции для начинающих за 10 шагов
Опубликовано 11 июня 2009 в Ликбез, Переводы | 11 комментариев
Текст подготовлен на основе презентации Learn To Invest In 10 Steps
Шаг 1: Приведите свои финансы в порядок
Переходить к инвестициям, не проверив состояние своих финансов, это всё равно что прыгать в глубокий омут, не умея плавать. Рост стоимости жизни, платежи по кредитным картам и просто кредитам могут сожрать всё, что вы запланировали отложить на инвестиции. К счастью, инвестиции не требуют огромной стартовой суммы, но всё же надо иметь что-то, что можно инвестировать.
Шаг 2: Изучите базовые принципы
Вам не надо быть финансовым экспертом, чтобы начать инвестировать. Но вы должны выучить базовую терминологию, чтобы принимать решения, основанные на правильно понимаемой информации. Выучите, в чём разница между акциями и облигациями, ПИФами и депозитами. Вы также можете изучить некоторые экономические теории, например, вопросы оптимизации портфеля, диверсификации и рыночной эффективности. Читая книги, написанные успешными инвесторами, а также просматривая полезные сайты для начинающих, вы набираете отличные стартовые очки.
Шаг 3: Поставьте цель
После того, как вы определились со своим инвестиционным бюджетом и набрались первоначальных знаний, самое время поставить цель инвестиций. Несмотря на то, что все инвесторы хотят заработать денег, у них есть разные цели и потребности. Цели зависят от вашего возраста, взглядов на жизнь и рабочей биографии. 35-летний бизнесмен и 75-летняя вдова имеют совершенно разные потребности и понимание того, сколько надо денег, и что с ними делать.
Шаг 4: Определите допустимый для себя риск
Как сильно расстроит вас резкое падение стоимости ваших инвестиций? Перед тем, как решить, какие именно инвестиции вам подходят, вам надо понять, насколько большой риск вы готовы принять на себя. Что вам больше нравится — гонять на спортивной машине или читать, лёжа в гамаке в своём саду? Отношение к риску обычно сильно зависит от возраста, доходов и финансовых целей. Одно дело — выиграть на бирже, чтобы купить новую плазму (а если нет — то и не жалко), другое — накопить на пенсию.
Шаг 5: Найдите свой стиль инвестирования
В зависимости от отношения к риску определите, будете вы консервативны или агрессивны. Самые консервативные инвесторы держат 70-75% своих сбережений в низкорискованных активах, например, гособлигациях, а остальное вкладывают в «голубые фишки». С другой стороны, самые агрессивные инвесторы на 80-100% капитала покупают акции.
Макропруденциальное отрывание ног банкирам
Опубликовано 10 июня 2009 в События, Ссылки | Комментариев нет
С нескрываемым наслаждением и удивлением следил в последние дни за историей со стресс-тестированием российских банков. Сколько эмоций, сколько громких заявлений, сколько еще более громких опровержений этих заявлений! А лексика! А уровень скандалящих сторон! Сплошное, понимаешь, удовольствие, если наблюдать со стороны. Но если задуматься, то все это выглядит крайне печально.
5 июня первую порцию на вентилятор в рамках «стресс-тест-гейта» набросил президент банка «ВТБ» Андрей Костин. В интервью зарубежному информационному агентству он заявил, что Центробанк уже провел стресс-тесты российских банков, но не спешит публиковать результаты, опасаясь «негатива». Заявление большого удивления не вызвало, ибо предынфарктное состояние многих кредитных учреждений не то что не секрет, но даже уже и не новость. ЦБ по идее должен бы это дело отслеживать, а значит, проводить стресс-тесты и иметь их результаты на руках. Иначе это уже не Центробанк, а непонятно что на палочке. Что касается нежелания раскрывать эти самые данные по стресс-тестам, то тут тоже удивляться не приходится: загонять проблему внутрь, пока она окончательно не созреет, — наш национальный вид спорта. Думаю, многие хорошо помнят выражение «островок стабильности» и видят то, к чему привели докризисные надежды на «пронесет».
Фраза Костина, быть может, осталась бы замечена только финансовыми журналистами, но на следующий день ее отпиарил замглавы Банка России Алексей Улюкаев, сообщив, что ЦБ никаких стресс-тестов не делал, а «ситуация в банковской системе вполне удовлетворительная». Простого опровержения Улюкаеву показалось мало, и он решил усилить пиар-эффект, выдав перл в лучших традициях нынешнего премьера: «А Костину надо оторвать ноги». За такую вкусняшку информагентства не ухватиться не могли, и фраза пошла в народ.
Читать полностью
В каждом деле нужен опыт, чтобы зря не тратить сил… С сыном шутит дядя Стёпа: - Штангу дома не забыл?
Опубликовано 10 июня 2009 в Ликбез, Экономика | Комментариев нет
Few Milesaway, автор блога TradingRussian,
специально для СуперИнвестор.Ru
Два американских университетских профессора проанализировали гипотетическую прибыль, которую извлёк бы инвестор, два с половиной года слепо и дотошно претворявший в жизнь советы гуру Джима Крамера из популярнейшей программы Mad Money телекомпании CNBC по покупке и продаже акций, и сравнили её с процентными изменениями основных фондовых индексов за тот же период.
Опубликованные в Financial Services Review результаты можно назвать благоприятными для Крамера, которому приходится вот уже несколько месяцев отбиваться от множества телекритиков, обвиняющих его в том, что роль пифии оказалась ему не по зубам. С июля 2005 года по декабрь 2007-го крамеров портфель принёс бы прибыль в 31,7%, а американский фондовый индекс S&P500 за это же время вырос на 18,7%. Впрочем, исследователи утверждают, что при использовании более комплексной модели, учитывающей различные факторы риска, всё выглядит не так радужно: в 2006 году Крамер выступил чуть хуже рынка, в 2007 году – чуть лучше, а его «рекомендации по акциям нельзя назвать ни исключительно удачными, ни чрезвычайно плохими».
Никому не хочется прожить жизнь вдали от опытного поля, не ставя смелых экспериментов, не участвуя в какой-никакой научно-исследовательской работе. Так и мы. Вот и загорелись лихорадочно глаза 6 апреля этого года, когда в Нью-Йорке было 4 часов 17 минут пополудни, а BusinessWeek опубликовал на своём интернет-сайте список рекомендуемых инвесторам американских компаний, рост цены акций которых должен, по мнению журнала, опередить в будущем рост рынка акций в целом.
Сбудутся ли предсказания BusinessWeek, мы в ближайшее время узнать не сможем. Придётся ждать. Бытует, конечно, среди инвесторов мнение, что компаниям, благожелательно упоминаемым в таком весьма достойном издании, очень часто потом ничего хорошего на деле не светит. Проверить это спорное мнение на примере акций, появившихся в списке 6 апреля, мы будем способны лишь через годы, что вовсе не означает, будто весь тот долгий срок следует спокойно сушить вёсла.
Почему бы, например, уже сегодня не проверить опытным путём на том же примере другую интересную и широко распространённую гипотезу, утверждающую, что положительное упоминание в популярных у инвесторов средствах массовой информации приводит к такому росту интереса публики, который позволяет рассчитывать на прибыль значительно выше средней, если вы купили акции одним из первых, кому попалась на глаза рекомендация, и просто продали их через месяц или два? Полчаса займёт у нас эксперимент, зато радостное ощущение собственного участия в исследовательской деятельности останется с нами, пытливыми, надолго.
Теория и практика среднесрочного портфеля
Опубликовано 8 июня 2009 в Ликбез, Портфель, Ссылки | Один комментарий
Сначала — практика. Ещё в четверг избавился от акций ФСК ЕЭС, РусГидро и Вимм-Билль-Данна. Каждая бумага принесла прибыль примерно по 25% от средней цены покупки, на данном этапе этого вполне достаточно. В портфеле осталось всего семь бумаг и наличные на 72% общего объёма. Пока портфель держится «в плюсе», т.е. его стоимость на данный момент немного выше, чем сумма инвестированных в него летом прошлого года (и в дальнейшем) средств. Посмотрим, как будет развиваться ситуация дальше.
Что касается теории, то рекомендую почитать статью Виктора Рубана «Метод усредненного равномерного инвестирования» в журнале Biztimes.ru. Виктор рассказывает именно о той стратегии, которой я старался придерживаться при управлении своим виртуальным портфелем.
Статью есть за что критиковать, она слишком пафосна, а значит, в отдельных моментах не совсем верна. Разберём ошибки.
-
Подписка
- RSS
- В LiveJournal
- В Яндекс.Ленте
- В Google.Reader
- По e-mail
- Через Twitter
-
Портфель
-
Перехват: >>