Богатые должны платить меньше
Опубликовано 23 Авг 2011 в Ссылки | Комментариев нет
Свежая колонка на Банках.ру
Одним из самых громких событий прошедшей недели стала статья Уоррена Баффета в New York Times, в которой он просит правительство повысить налоги на богатых — таких, как он сам. Знаменитый инвестор и один из самых богатых людей мира в качестве аргумента в пользу ненормальности американской системы налогообложения приводит данные по доле доходов, которую он и его более «бедные» сотрудники платят в виде налогов. По данным Баффета, он в прошлом году заплатил государству 17,4% своего дохода, а его подчиненные — от 33% до 41%.
Ужас. Очевидная и явная несправедливость, которую немедленно надо исправить. Правда, почему-то не с помощью снижения налогов на «бедных», а с помощью повышения налогов на «богатых». Впрочем, это не так важно, потому что, как достаточно быстро выяснили экономисты, Баффет то ли искренне заблуждается, то ли ломает комедию.
Дело в том, что сотрудники компании платят налоги из зарплаты, то есть из стоимости только что созданной ими ценности — их труда. Баффет же основную часть налогов платит из дивидендов и прибыли от продажи ценных бумаг. Эти деньги «по дороге к Баффету» уже не раз облагались различными корпоративными налогами. И только после того, как государство состригло с них все, что хотело, они попали на счет инвестора. И после этого еще раз были обложены налогом в размере 15%. Как подсчитал Wall Street Journal, в конечном итоге Баффет заплатил примерно 45% от дохода, который получил бы «до налогов». То есть больше, чем его сотрудники.
Читать заметку полностью
Как «глава секты» управляет миллиардами – 2
Опубликовано 22 Авг 2011 в Переводы, Персона | Комментариев нет
Продолжение истории о Рэе Далио — главе крупнейшей в мире компании по управлению хедж-фондами Bridgewater Associates. Начало.
Источник: The New Yorker
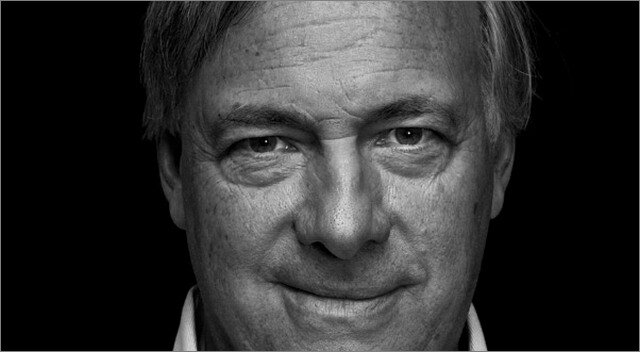
Рэй Далио. Фото: furmanfoto.com
Философия торговли
Далио действительно управляет компанией совсем не так, как это принято на Уолл-Стрит. Его фонд ежедневно продает и покупает сотни различных инструментов из самых разных стран, от японских облигаций до фьючерсов на медь и экзотических валют вроде бразильского реала. Но в отличие от коллег-управляющих, Далио не сидит сутками перед монитором, не отслеживает тренды и вообще не особо любит изменчивый и непредсказуемый рынок акций (хотя в 12 лет начинал именно с него), предпочитая валюту и рынок облигаций. Причина проста. При покупке и продаже бумаг Далио больше опирается не на инсайд и не на торговых роботов, а на интеллект – собственную «философию» и глубину применяемого им экономического анализа.
Философия главы Bridgewater заключается в следующем. Себя самого он описывает как агностика и «гиперреалиста». Это значит, что почти всё в мире он пытается рассматривать как механизм или систему связей. А единственная вещь, в которую он по-настоящему верит, это то, что все социальные системы подчиняются законам природы и живут циклами, и все индивидуумы получат воздаяние или, наоборот, будут наказаны, в зависимости от того, следуют ли они этим законам, или, напротив, игнорируют их.
Как «глава секты» управляет миллиардами – 1
Опубликовано 22 Авг 2011 в Переводы, Персона | Комментариев нет
Ранее СуперИнвестор.Ru рассказывал о крупнейших хедж-фондах Европы. Самая большая управляющая компания хеджей в нашей части света – Man Investments — контролирует чуть больше $34 млрд. Но по сравнению с американскими гигантами она не так уж велика. Мировой лидер этого рынка – Bridgewater Associates, работающая под руководством удивительного и весьма необычного инвестора — миллиардера-философа и почти сектанта Рэя Далио.
В июле нынешнего года журнал The New Yorker подготовил большой материал об этом человеке, перевод которого с дополнениями из других источников предлагает СуперИнвестор.Ru.
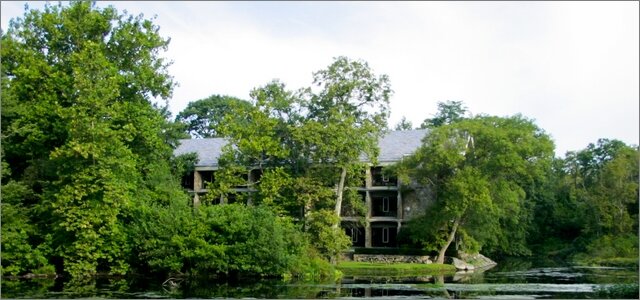
Офис компании Bridgewater. Источник: Wikipedia
Рэй Далио (Ray Dalio) – основатель крупнейшей в мире управляющей компании хедж-фондов Bridgewater Associates с активами на $94 млрд. Этот человек настолько необычен для мира финансов, что его редко называют «экономистом». В компании к нему обращаются как к «ментору», поклонники его теорий называют Далио «философом», а недоброжелатели открыто говорят об основателе и главе Bridgewater как о сектанте, который жестоко издевается над персоналом и морочит молодежи неокрепшие мозги.
Покупаем то, что упало сильнее
Опубликовано 22 Авг 2011 в Портфель | Комментариев нет
Высокая волатильность на рынках сохраняется, поэтому говорить о текущем состоянии нашего виртуального инвестиционного портфеля всё ещё бессмысленно. Надо подождать стабилизации ситуации, выхода цен акций на новые уровни и определения дальнейшего направления движения.
Пока же с помощью сервиса Fincake.Ru, где мы и ведём наш портфель, посмотрим, к чему привело падение котировок отдельных бумаг на момент завершения торгов в пятницу 19 августа 2011 года.
Этот простой анализ позволит сформировать базу для принятия решений о дальнейших действиях — как тем инвесторам, что вовремя вышли из бумаг и сейчас готовятся вернуться на рынок, так и тем, кто перетерпел падение и намерен усреднить цены имеющихся у них акций на нынешних весьма привлекательных уровнях. Как упоминалось в прошлой публикации, мы виртуально «вернём» часть выведенных ранее из портфеля средств, купив бумаги на 100 тыс. рублей. А вот как эти деньги распределить — и поговорим ниже.
Зачем вам валюта?
Опубликовано 18 Авг 2011 в Ликбез, Экономика | 9 комментариев
Александр Зотин в своей заметке хорошо обрисовал текущую ситуацию: «спасительных» или «твёрдых» валют сейчас просто нет. С одной стороны, объективная экономическая ситуация в развитых странах не позволяет надеяться на усиление местных валют. С другой — правительствам этих стран нет никакого резона укреплять свои валюты, нанося ущерб экспортёрам. А золото и серебро жестоко переоценены.
Однако, когда нет хорошего выбора среди очевидных альтернатив, можно попробовать посмотреть менее очевидные. В первую очередь, это самостоятельные (не привязанные к другим) валюты небольших, но крепко стоящих на ногах стран. Например, та же чешская крона. Второй вариант — валюты, имеющие сильную политическую поддержку. Намёк: весной 2012 года в России «выборы», а обрушить рубль и лишить «избирателей» накоплений — не лучший способ провести «выборы» спокойно.
Кроме того, важно помнить, что покупка той или иной валюты — не самоцель. Мы не едим деньги, не одеваемся в деньги, не ездим на деньгах и не живём в деньгах. Деньги — лишь промежуточный агент в обмене труда на блага (товары и услуги). Поэтому идея «запасать деньги» сама по себе представляется довольно странной. Что же делать, когда деньги становятся самым ненадёжным товаром?
Куда бежать из доллара и евро?
Опубликовано 18 Авг 2011 в События, Экономика | Комментариев нет
Александр Зотин, специально для СуперИнвестор.Ru
Потеря доверия инвесторов к доллару и евро и очевидная слабость двух мировых валют пока остаются в тени текущей турбулентности на фондовых рынках. Меж тем, валютная составляющая нынешнего обвала тоже весьма любопытна.
Хотя, то, что мы видим, ещё нельзя назвать валютным кризисом, серьёзные сомнения в стабильности мирового валютного тандема евро-доллар заставили многих инвесторов диверсифицировать свои активы в другие валюты (японская иена, швейцарский франк, сингапурский доллар и т.п) или в не приносящие никакого процента непроизводительные активы вроде золота и серебра.
Всё это, разумеется, привело к всплеску цен «альтернатив» относительно доллара и евро. Но насколько эти альтернативы хороши?
Куда приводят прогрессивные налоги
Опубликовано 17 Авг 2011 в Ликбез | 6 комментариев
Тема «справедливого» налогообложения в очередной раз становится актуальной — как на Западе, испытывающем большие проблемы с наполнением госбюджетов, так и в России, к этим проблемам готовящейся.
Естественно, изо всех щелей снова вылезли сторонники прогрессивного налогообложения. То есть налоговой системы, при которой рост доходов человека приводит к росту доли этих доходов, отдаваемой государству. Например, с каждых следующих заработанных за месяц 10 тыс. рублей вы должны платить больше, чем с предыдущих. Это почему-то называется «справедливостью»: мол, богатые должны «делиться» деньгами с бедными — не непосредственно, а через государственный бюджет, который обеспечивает «справедливое» распределение уплаченных доходов.
На самом деле, скрытая цель прогрессивного налогообложения — вовсе не «более справедливое» пополнение бюджета, а выравнивание реальных доходов людей. При этом конечный пункт пути, по которому идут сторонники прогрессивного налогообложения — полностью государственная система распределения благ, в том числе зарплат. Если вы видите человека, выступающего за введение прогрессивной шкалы налогообложения, знайте: перед вами коммунист.
Облигации глазами специалиста – 5
Опубликовано 17 Авг 2011 в Ликбез, Облигации | 2 комментария
Подходит к концу цикл заметок о рынке облигаций. Ранее его автор рассказал нам о появлении реального рынка облигаций в России; объяснил, чем облигации лучше акций и других инструментов фондового рынка для осторожного инвестора; научил читателей «обыгрывать» индекс и получать доходность выше изначально ожидаемой; показал на примерах, как анализировать облигации и реагировать на их первичное размещение.
В последней части цикла речь пойдёт об операциях репо, опасности выстраивания «пирамиды репо» и о том, что рынок облигаций — не для тех, кто хочет по-быстрому получить много денег.
Сергей Поляков, компания «АКСИОМА», специально для СуперИнвестор.Ru
Значительно повысить доходность по портфелю позволяют операции репо. Что это такое? Предположим, инвестор купил облигации с доходностью 8% годовых. Для того, чтобы повысить доходность операции, он продает эти облигации другому участнику (как правило, крупному банку) с обязательством обратного выкупа.
Облигации глазами специалиста – 4
Опубликовано 16 Авг 2011 в Ликбез, Облигации | 4 комментария
Ранее мы вспомнили времена, когда никаких облигаций на российском рынке практически не было, узнали теоретические основы привлекательности покупки этих ценных бумаг, научились сопоставлять риск и доходность, а также поняли, с помощью каких операций можно «обыгрывать» индекс.
Пора изучить основы анализа облигаций: как определить, что одна бумага привлекательнее другой, если выпустившие их компании одинаково надёжны, но работают в принципиально разных отраслях? Кроме того, в этой заметке автор рассказывает о преимуществах и недостатках участия инвестора в первичном размещении облигаций.
Сергей Поляков, компания «АКСИОМА», специально для СуперИнвестор.Ru
Львиная доля времени уходит на поиск эмитентов и ценных бумаг, недооцененных рынком. В этом заключается основная цель – продать из портфеля бумагу, которая исчерпала свой рост и, в лучшем случае будет вести себя «вместе с рынком», и взамен купить бумагу с «апсайдом», то есть имеющую потенциал роста «лучше рынка».
Облигации глазами специалиста – 3
Опубликовано 16 Авг 2011 в Ликбез, Облигации | 2 комментария
В первой части своего рассказа об облигациях Сергей Поляков вспомнил времена, когда такого рынка в России ещё вообще не существовало. Во второй — объяснил, чем вложения в облигации лучше других инвестиций для осторожного участника рынка, и ввёл понятие «кредитное качество».
На этот раз мы узнаем, как соотносятся риск и доходность на рынке облигаций, а также на конкретных примерах разберём способы получения дохода, значительно большего, чем обычные единицы процентов годовых, которые, казалось бы, приносят вложения в облигации.
Сергей Поляков, компания «АКСИОМА», специально для СуперИнвестор.Ru
Возникает вопрос: какую доходность по портфелю считать хорошей? Одно время некоторые банки привлекали клиентов рекламными буклетами, рассказывающими о доходности за прошедший квартал в 70-80% годовых. Человек непосвященный может подумать: зачем мне вкладывать деньги в облигации, если банк «Х» обещает 80% годовых?

Подписка на журнал
- RSS
- В Яндекс.Ленте
- В Google.Reader
- По e-mail
- Через Twitter
Портфель
Здесь нет рецептов
Страница Натальи ЦветковойРубрики
Ваши объявления
СуперИнвестор.Ru рекомендует:
-

Отличное он-лайн приложение для планирования дел и учёта времени.
Рецензии СуперИнвестор.Ru:
- Софья Макеева Down шифтинг
- Кр.Бакли и Дж.Тирни. «Господь – мой брокер»
- Айн Рэнд. «Капитализм: Незнакомый идеал»
- Тьфу-инвестирование, или алчность на грани слабоумия Обзор книг Майкла Льюиса
- Как не лопнуть от оптимизма Обзор книг с критикой фондового рынка
- Нейтан Льюис. «Золото: деньги прошлого и будущего»
- Елена Чиркова. «Анатомия финансового пузыря»
- Инвестиции без оглядки на хомячков: книги Баффета, о Баффете и о его инвестициях
- Питер Бернстайн. Фундаментальные идеи финансового мира: Эволюция
- Дж. Коллинз «От хорошего к великому»
- Р. Шиллер, Дж. Акерлоф «Spiritus Animalis, или Как человеческая психология управляет экономикой и почему это важно для мирового капитализма»
- К. Рейнхарт, К. Рогофф «На этот раз все будет иначе. Восемь столетий финансового безрассудства»
- Е. Чиркова «История капитала»
- Крез «Я – аферист. Признания банкира»
- Н. Фергюсон «Восхождение денег»
- «Мудрость Большого Бизнеса. 5000 цитат о бизнесе, менеджменте и финансах»