Как поздравить женщину-экономиста с 8 марта
Опубликовано 7 марта 2012 в Экономика | Комментариев нет
Идя, как обычно, против течения, СуперИнвестор.Ru делает восьмимартовский подарок не женщинам, а мужчинам. Мужики, мы прекрасно понимаем ваши проблемы в том случае, если ваша пара – не девочка-цветочек, радующаяся плюшевым медвежатам и замёрзшим розочкам, а умная и самостоятельная женщина – аналитик фондового рынка, финансовый журналист или экономист на крупном предприятии, обладающая чувством юмора. Угодить такой – задача сложная.
Но теперь жить вам станет немного проще. Если с материальным подарком вы как-нибудь определитесь сами, то порадовать избранницу забавной картинкой мы вам поможем. Выберите из опубликованных ниже рисунков и графиков тот, который вам больше всего подходит, распечатайте его в виде открытки или обычной бизнес-графики и незаметно подложите в какие-нибудь документы вашей половины. Эффект будет неописуемый. Удачи!
Акции против инфляции: поле битвы – Россия
Опубликовано 6 марта 2012 в Ликбез, Экономика | 2 комментария
В предыдущей заметке мы рассмотрели вопрос соотношения роста цен акций на длительных промежутках времени и инфляции для американского рынка. Как выяснилось, если брать очень длинные периоды — скажем, 20 лет, – и строго следовать индексу, то акции действительно могут защитить от обесценивания денег.
Российский фондовый рынок в более-менее приличном виде существует меньше 20 лет, поэтому исследовать столь длинные отрезки времени просто невозможно. Однако, в любом случае, интересно посмотреть, что происходило с ценами акций и инфляцией за это время.
В качестве ориентира возьмём индекс ММВБ, который рассчитывается с сентября 1997 года. В своей не очень долгой истории он пережил и падение до 18,5 пунктов, и рост почти до 1970 пунктов. Инфляция за эти годы тоже была очень разной — когда 6%, а когда и все 84% годовых. Тем интереснее результат исследования.
Акции против инфляции: поле битвы – США
Опубликовано 5 марта 2012 в Ликбез, Экономика | 3 комментария
Многие начинающие инвесторы объясняют своё решение начать вкладывать деньги в акции желанием защитить сбережения от инфляции (точнее, роста потребительских цен).
Наиболее разумные при этом понимают, что с учётом высокой волатильности (то есть сильного колебания цен) акций, говорить о какой-либо «защите» можно только на длинных промежутках времени. И только в случае покупки сильно диверсифицированного портфеля или инструмента, завязанного на широкий индекс акций.
Однако, не стоит слишком сильно верить в силу антиинфляционной защиты, которую могут дать акции. Биржевой мир в последние годы очень изменчив, колебания цен намного сильнее, чем раньше, и ваш доход даже на длинном промежутке времени может оказаться меньше инфляции. И всё же, что говорит исторический опыт о борьбе с ростом цен? Рассмотрим этот вопрос подробнее на примере американского рынка.
Путь инвестора: боль, терпение, сопротивление
Опубликовано 2 марта 2012 в Ликбез | 6 комментариев
Джереми Грэнтем — основатель и старший инвестиционный стратег управляющей компании GMO LLC, расположенной в Бостоне. Он известен свой способностью распознавать «пузыри», надувающиеся на тех или иных рынках.
Так, в конце 1980-х Грэнтем не вкладывал деньги в японские акции и недвижимость, понимая, что они переоценены. То же самое произошло и с пузырём на рынке интернет-компаний в конце 90-х. В 2007 году он предупреждал о грядущем сдутии всемирного пузыря, предрекая падение нормы прибыли корпораций, крушение рынка недвижимости в США и рост платы за риск.
Инвестиционная философия Грэнтема основана на представлении о «норме», существующем объективном тренде роста рынка акций, к которому рынок возвращается после всех взлётов и падений. Поэтому, по его мнению, во время слишком бурного роста цен надо опасаться столь же бурного их падения, а во время глобального пессимизма и дешевизны активов, покупать акции в расчёте на возврат к «норме». В своём свежем письме инвесторам он очень откровенно говорит о качествах, которыми должен обладать инвестор.
Чуровские графики Арсагеры
Опубликовано 29 Фев 2012 в Ликбез, Ссылки | 4 комментария
УК Арсагера исподтишка бросила камень в огород СуперИнвестор.Ru, опубликовав в своём корпоративном блоге заметку про «настоящий» размер фондового рынка России. Если целью публикации было желание получить от нас бесплатную ссылку, то цель достигнута, ссылка — выше.
Наше издание в тексте прямо не упомянуто, но если вспомнить, что именно у нас в последнее время появлялись исследования реального положения дел на российском рынке акций, а сотрудники Арсагеры — наши постоянные внимательные читатели, то адресат текста вполне понятен.
Во всём остальном никакого смысла эта заметка не несёт. Впрочем, её удобно использовать для демонстрации того, как компании применяют полуправду для доказательства сомнительных тезисов и привлечения клиентов. Давайте разберём использованные в заметке приёмы пропаганды и агитации, чтобы в дальнейшем на них не попадаться.
Последний свободный рынок России
Опубликовано 27 Фев 2012 в Второй эшелон, Ликбез, Ссылки | 9 комментариев
На днях попался на глаза интересный анализ рынка акций потребительских компаний. Точнее, не совсем анализ, а, скорее, описание. Почитайте тоже, там есть на что обратить внимание и есть из чего сделать выводы. Серьёзно, заметка весьма разумная и полезная для частных инвесторов.
Я же хотел бы обратить внимание на один аспект, который, как мне кажется, упущен автором, что повлияло на его выводы и предложения (какие именно — раскрывать не буду, там всё это лучше изложено).
Мне представляется, что российский потребительский рынок, в отличие от некоторых других секторов экономики, находится на очень раннем этапе развития. И воспринимать его стоит именно с этой точки зрения: даже крупнейшие отечественные компании, несмотря на — как нам кажется — долгую историю роста, до сих пор не то что не «взлетели», но даже ещё не вырулили на взлётную полосу. Они маленькие, дешёвые и очень перспективные.
Сколько должен стоить Яндекс?
Опубликовано 24 Фев 2012 в Ликбез | 6 комментариев
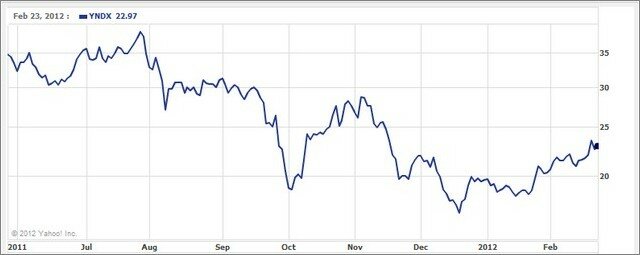
Вопрос, вынесенный в заголовок, в общем-то, подразумевает ровно один ответ: столько, сколько за него готовы заплатить. В нашем случае речь идёт о цене акций, поэтому полный ответ звучит так: «ровно столько, сколько сейчас стоят акции на бирже».
Но смысл заголовка, конечно, немного иной: «сколько должны стоить акции Яндекса, чтобы разумный частный инвестор был готов их купить»? Ответ на этот вопрос, во-первых, не так прост, как на предыдущий, а во-вторых, далеко не так однозначен. Понятно, что инвесторы по-разному оценивают перспективы компании, имеют разные представления о достаточной для них прибыли от владения акциями, собираются держать купленные акции разное время и т.д.
СуперИнвестор.Ru предлагает свой подход к определению справедливой (приемлемой) цены акций Яндекса и готов помочь частным инвесторам определиться с их личным ответом на этот вопрос, использовав довольно простую формулу.
Последние капли Балтики
Опубликовано 21 Фев 2012 в События | Комментариев нет
Российские инвесторы готовятся оплакивать ещё одну существенную потерю. Компания Carlsberg, владеющая подавляющей частью акций пивовара «Балтика», намерена довести свой пакет до 100% и убрать бумаги Балтики с биржи. Почему же вчера цены на акции компании взлетели на 13,8%?
Резкий рост котировок вызван предположениями трейдеров относительно цены выкупа. В сообщении Carlsberg сказано, что она «не превысит» 1550 рублей за акцию. Напомним, что до сообщения бумаги торговались на уровне 1200-1230 рублей при микроскопических оборотах (около 1000-1300 бумаг в день).
Объявление верхней планки цены вызвало прилив оптимизма: котировки подскочили до 1400 рублей, а объём торгов — до 51 тыс. акций. В течение дня совершались разовые сделки на 1000-2000 акций, то есть больше, чем раньше торговали за весь день. Оправдано ли такое оживление?
Госкомцен на рынке денег
Опубликовано 17 Фев 2012 в Ссылки | Комментариев нет
Свежая колонка на Банках.ру
Процентная ставка по кредиту — это всего лишь цена денег. Вы покупаете деньги и платите за это продавцу. Деньги — такой же товар, как любой другой. Да, обладающий не совсем обычными для товара свойствами, но, тем не менее, принципиально не отличающийся от хлеба, машины, земли или золотой цепочки. Для экономистов такой подход очевиден, чего не скажешь о многих обывателях и правительствах. Для этих двух категорий людей деньги — нечто загадочное и сакральное, требующее особого отношения и регулирования.
В очередной раз убедился в этом, читая новости про желание антимонопольщиков ввести понятие «ростовщический процент» и ограничить деятельность организаций, выдающих «слишком дорогие» кредиты и займы. Заменим слово «кредиты» на слово «товар» и получим, что чиновники хотят явным образом ограничивать цену товара, обращающегося на свободном рынке. То есть создать своего рода Госкомцен, который будет решать, по какой цене предприниматель должен продавать свой товар.
В отличие от разного рода монополий — как естественных, так и не очень — относительно которых ограничение цен на товары или услуги можно хоть как-то понять, финансовые и микрофинансовые организации — субъекты совершенно нормального, конкурентного и бурно развивающегося рынка. Со своей спецификой, со своими не всегда приятными потребителями и ещё менее приятными продавцами. Но этот рынок легальный, свободный и в основе своей (продажа денег) вполне этически приемлемый.
Читать заметку полностью
Бюджет семейки дядюшки Сэма
Опубликовано 14 Фев 2012 в События, Экономика | Один комментарий
В понедельник президент США Барак Обама опубликовал предложения по бюджету страны на 2013 год. На данный момент очевидно, что в таком виде бюджет принят не будет — республиканцы уже высказали множество претензий. Тем не менее, ориентиры заданы, их уже можно рассматривать как реальные цифры, по крайней мере, в определённом приближении.
В околофинансовой прессе и блогах есть популярное развлечение — переводить различные экономические показатели на «приземлённый», понятный каждому уровень. Триллион долларов в кубометрах денег; ВВП, приходящийся на каждого жителя страны; затраты на очередную бредовую программу правительства, выраженные в больницах, которые могли бы быть построены на эти деньги, и т.п.
Сделаем то же самое для бюджета США, произведя нехитрую операцию: от всех чисел отрежем восемь нолей. Это приведёт показатели бюджета в привычный и американцам, и нам масштаб, который можно ощутить, исходя из своего жизненного опыта. Картина получается, прямо скажем, весьма впечатляющая.

СуперИнвестор.Ru рекомендует:
-

Отличное он-лайн приложение для планирования дел и учёта времени.