Как в РБК легализовали наркотики
Опубликовано 2 июня 2011 в События, Экономика | 5 комментариев
Вопрос «Что курят в РБК?» давно потерял актуальность. Судя по тем текстам, что доходят до меня по ссылкам от френдов в различных соцсетях (ну не читать же РБК самому?), трава там уже пройденный этап. Ребята сидят на намного более тяжёлых веществах. В общем-то это понятно и объяснимо: чтобы сотворить «креатив», который будет массово цитироваться в блогах и других СМИ, надо иметь заведомое преимущество перед аналогичным «как бы СМИ», а в них вещества – тоже дело обычное. Вот и крутятся как могут.
Ирония-иронией, но сегодняшний материал, обильно цитируемый многими блогерами и изданиями, наводит именно на такие мысли. Речь, конечно, о заметке про то, что «Глобальная комиссия ООН пришла к выводу, что легализация наркотиков во всем мире и прекращение уголовного преследования наркоманов будут более эффективны, чем война против распространения наркотических веществ» (ссылки не будет).
Если не поверить РБК и копнуть чуть глубже, то, конечно же, выяснится, что ООН никакую комиссию не создавала, что реально действующая «Глобальная комиссия по наркополитике» не выступает за повальную легализацию наркотиков, а всеобщее возмущение блогеров — это просто способ привлечь некоторое количество хомячков на сайт РБК. Тем не менее, сам доклад Комиссии и сделанные в нём выводы действительно интересны и важны, в том числе с экономической точки зрения.
Хайек против Кейнса: второй раунд
Опубликовано 1 июня 2011 в Ликбез | Комментариев нет
Отличный проект Econstories.tv выложил недавно второй клип, в котором в доступном и весьма занимательном виде поясняется разница во взглядах классиков экономики Фридриха Хайека и Джона Мейнарда Кейнса. Да ещё и с учётом текущих реалий.
Интернет-журнал СуперИнвестор.Ru рад предложить своим читателям этот клип с переведёнными на русский язык субтитрами (спасибо Андрею Климову). Клип будет полезен для всех, кто интересуется историей экономических учений и современной экономикой.
Чтобы включить субтитры после старта в правой нижней части ролика нажмите кнопку СС.
Есть ли жизнь без Центробанка?
Опубликовано 1 июня 2011 в Ликбез, Экономика | 5 комментариев
На основе материалов MoneyWeek
Люди, которые хоть немного увлекаются историей экономики, прекрасно знают, что Центральный банк, в задачу которого входит эмиссия денежной массы и регулирование денежно-кредитной политики в стране, – относительно недавнее изобретение. Первая такая структура появилась на свет лишь в конце XVII века, в 1694 году, когда был основан Банк Англии, а в США, к примеру, Федеральная резервная система до сих пор не является полноценным ЦБ.
Недавний кризис снова поднял перед экономистами вопрос: а нужны ли вообще Центробанки современной экономике? И не проще было бы ликвидировать этот избыточный институт и отказаться от изжившей себя структуры?
Колумнист Money Week, выпускник Кембриджа и редактор «экономического» подразделения издательства Random House Саймон Уилсон (Simon Wilson) утверждает, что со временем это вполне может произойти, и вспоминает, что жизнь в эпоху free banking в разных странах была очень даже неплохой.
Триллер от Шиллера
Опубликовано 31 мая 2011 в Экономика | Один комментарий
Известный экономист Роберт Шиллер на днях напомнил публике об идее новых ценных бумаг, появившейся у него несколько лет назад. С тех пор он, похоже, только укрепился в мысли о правильности своих наработок и продолжает их пиарить и развивать на фоне различных событий в мире.
Идея заключается в том, что государства могли бы выпускать не облигации, по которым приходится платить стабильный процент, да ещё и возвращать занятую сумму, а что-то похожее на привилегированные акции. Как известно, в бизнесе выпуск акций — самый дешёвый способ получения капитала на рынке: вырученные за них средства возвращать не надо, а дивиденды зависят от успешности работы компании.
Государства, в отличие от акционерных обществ, лишены возможности столь выгодно привлекать средства, по крайней мере, формально. (В реальности, с точки зрения государства, госдолг мало чем отличается от финансирования за счёт акций: предыдущие выпуски облигаций почти всегда погашаются за счёт новых, а задача государства — только платить проценты). Именно с этой несправедливостью и призваны бороться придуманные Шиллером бумаги, которые он называет «триллы».
Как уменьшить динозавра
Опубликовано 27 мая 2011 в Ссылки | Комментариев нет
Свежая колонка на Банках.ру.
Недавно наш постоянный автор Максим Осадчий в своём неповторимом метафоричном стиле предрёк российским государственным банкам-гигантам судьбу вымерших динозавров. Сравнение во многом справедливое и логичное. Однако, на мой взгляд, Максим не учёл один важный момент, благодаря которому по крайней мере Сбербанк может не только выжить в конкурентной среде, но и добиться серьёзных успехов на радость акционерам и клиентам.
В подавляющем большинстве случаев аналитики рассматривают российские компании исключительно в контексте российского же рынка. В лучшем случае, учитывается некое «внешнее воздействие», которое может оказывать заграница на наш бизнес: нефтяные цены, спрос на металл, изменение структуры поставок газа в Европу, колебания курсов валют и т. п. На все эти факторы отечественный бизнес не может или почти не может влиять, они для него что-то вроде погоды для человека, выходящего на улицу. Если за окном дождь, то хочешь — не хочешь, а зонтик брать надо, иначе промокнешь и заболеешь.
Но ситуация меняется. Совсем недавно, скажем, Вымпелком был такой же «домашней» компанией, монстром из «большой тройки» — со всеми плюсами минусами олигопольного положения. Но теперь это международный бизнес для которого Россия — лишь один из многих (хотя пока и самый важный) рынок. Вряд ли можно подозревать современный Вымпелком в обрастании жиром, почивании на лаврах или шантаже властей с целью получения монопольных преимуществ. Компания вышла на международный рынок, для которого она — крупная, но не гигантская рыба. Ей придётся быть очень активной и умной, чтобы выживать в мире, населённом намного более сильными и опытными хищниками.
Читать заметку полностью
Яндекс получил оценку. Пора продаваться?
Опубликовано 26 мая 2011 в События, Экономика | 8 комментариев
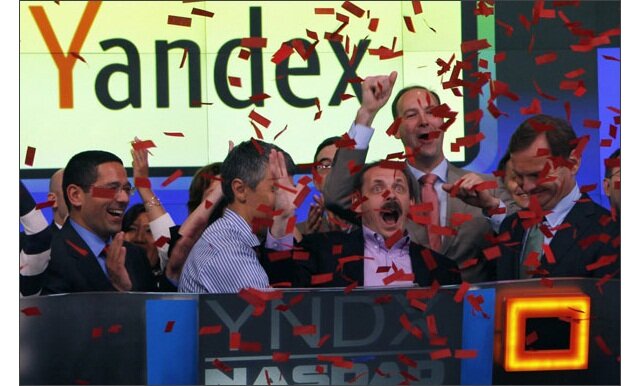
Фото: Reuters
“Такие бумаги можно покупать только под действием сильных наркотиков. Или для того, чтобы перепродать через месяц”, – начальник аналитического отдела УК “Уралсиб” Александр Головцов, Интерфакс.
В реальном мире цены и деньги реальны. В виртуальном — похоже, виртуальны. Яндекс разместился по очень высокой цене $25 за акцию, после чего ещё подорожал: на вчерашнее закрытие бумаги компании стоили $35 или $11 млрд за всю компанию. Вряд ли кто-то из серьёзных и даже не очень серьёзных инвесторов сомневается, что эта цена крайне далека от объективной стоимости бизнеса Яндекса. Но люди всё равно покупают эти акции. Зачем?
Давайте посчитаем «с конца». $11 млрд капитализации означает, что инвесторы рассчитывают на то, что Яндекс уже в ближайшем будущем будет зарабатывать примерно $0,5-1 млрд чистой прибыли в год (или намного больше в отдалённом будущем). Это, соответственно, примерно 15-30 млрд рублей (текущий же прогноз – 3,3 млрд руб. в 2011 г. и 5,9 млрд руб в 2012 г.).
Вся аудитория рунета — 60 млн человек, включая несовершеннолетних пользователей и тех, кто раз месяц заходит в почтовый ящик. Получается, что Яндекс должен собирать 250-500 рублей в год чистой прибыли с каждого рунетчика. Понятно, что компания обслуживает не 100% аудитории, то есть необходимая для оправдания такой капитализации прибыль выше обозначенной в разы. А выручка — в разы выше прибыли. В конечном итоге, Яндекс должен собирать порядка 2-4 тыс. рублей с каждого пользователя (а их десятки миллионов) в год. Вы верите в достижимость этих параметров?
Показательная неделя
Опубликовано 25 мая 2011 в Портфель, Ссылки | Комментариев нет
События, произошедшие на российском фондовом рынке в последние дни, стали отличной иллюстрацией сразу к нескольким особенностям определения цен на акции, о которых СуперИнвестор.Ru писал ранее.
Главными неудачниками в нашем среднесрочном виртуальном портфеле за время, прошедшее с предыдущей заметки, стали привилегированные акции Сургутнефтегаза (-14%) и бумаги Холдинга МРСК (-11,1%). Лучше других выглядели акции Соллерса (+2,5%), Черкизово (+2,4%) и Северстали (+2,3%). В целом портфель потерял 2,9% стоимости, едва удержавшись выше отметки 900 тыс. рублей.
«Виновников» падения котировок акции можно назвать сразу несколько. Это и настроение инвесторов, и влияние внешних факторов, и общая ситуация в экономике, и действия MSCI, и рекомендации солидных аналитиков, и решения самих компаний. Рассмотрим каждый такой случай подробнее.
Как заместитель министра глупость написал
Опубликовано 23 мая 2011 в Ссылки, Экономика | 2 комментария
На фото: Станислав Воскресенский на Пионерской вечеринке от радиостанции Business FM. Источник: Guzei.com
Станислав Воскресенский, заместитель министра экономического развития РФ, опубликовал в Ведомостях крайне забавный (то есть настолько грустный, что уже просто смешно) текст про экономическую политику после 2012 года.
Текст совершенно беспомощный, бессвязный, наполненный ложными данными и нелогичными выводами. Тем не менее, уверен, что он будет вызывать восхищение у либеральной общественности из-за некоей «новизны мысли» и «смелости».
Понятно, что ни новизны, ни смелости, ни банальной логики там и рядом не лежало. Адекватные люди в 34 года не работают замминистрами экономики — им стыдно входить в эту банду и участвовать в распиле финансовых потоков — что напрямую, что в качестве обслуживающего персонала, создающего дымовую завесу для распильщиков. Тем не менее, дабы несколько сбить пафос при дальнейшем обсуждении текста, попробуем его препарировать и проанализировать в традиционном для СуперИнвестор.Ru духе.
Александр Лебедев про атаку на свой банк
Опубликовано 19 мая 2011 в События | Комментариев нет
Сложно сказать, насколько можно верить данному видеоматериалу. Точно не на 100% – у каждого автора подобных роликов есть свои интересы, желание что-то выпятить, а что-то скрыть. Да и личность главного героя ролика не вызывает особо тёплых чувств – слишком много мутного в его прошлом. Но, тем не менее, эта запись – отличная иллюстрация происходящих сегодня в стране событий. Хотя бы поэтому её стоит посмотреть.
Чем хорош квалифицированный инвестор?
Опубликовано 18 мая 2011 в Ликбез | Комментариев нет
Материалы предоставлены Олегом Скапенкером, ИК «Первый доверительный управляющий»
Разница между тем человеком, который от случая к случаю вкладывает в ценные бумаги небольшие сбережения, и тем, кто каждый день совершает на рынке операции на десятки и сотни тысяч долларов, может быть не только в объеме средств, но и в статусе. Один из них может называть себя «квалифицированным инвестором» и подтвердить это звание документом, а другой так и останется «неквалифицированным» несмотря на то, что годами работает на рынке.
Что же нужно для того, чтобы стать «квалифицированным» инвестором в России, и какие преимущества сегодня дает этот статус? Начнем с того, что отечественный фондовый рынок и его контроль организованы так, чтобы свести к минимуму риски, с которыми инвестор сталкивается при совершении тех или иных операций. Именно с этим желанием «убрать» риски связано жесткое регулирование многих процессов – например, эмиссии ценных бумаг, их реклама и раскрытие информации о производимых операциях. Нравится нам это или нет, но инвестор в России часто до сих пор воспринимается как «недееспособный», не способный рассчитать риски человек. Что конечно же неправда в случае опытных и грамотных игроков фондового рынка.
Чтобы дать таким любящим риск игрокам больше свободы и избавить их от лишних затрат, в 2007 году в России появился институт квалифицированного инвестора. Таким инвестором может быть признано как физическое, так и юридическое лицо: главное, чтобы этот инвестор обладал достаточными знаниями и навыками работы на фондовом рынке, а его статус был признан профессионалами – брокерами, доверительными управляющими и управляющими компаниями акционерных инвестфондов и паевых инвестиционных фондов и тому подобными структурами.

Подписка на журнал
- RSS
- В Яндекс.Ленте
- В Google.Reader
- По e-mail
- Через Twitter
Портфель
Здесь нет рецептов
Страница Натальи ЦветковойРубрики
Ваши объявления
СуперИнвестор.Ru рекомендует:
-

Отличное он-лайн приложение для планирования дел и учёта времени.
Рецензии СуперИнвестор.Ru:
- Софья Макеева Down шифтинг
- Кр.Бакли и Дж.Тирни. «Господь – мой брокер»
- Айн Рэнд. «Капитализм: Незнакомый идеал»
- Тьфу-инвестирование, или алчность на грани слабоумия Обзор книг Майкла Льюиса
- Как не лопнуть от оптимизма Обзор книг с критикой фондового рынка
- Нейтан Льюис. «Золото: деньги прошлого и будущего»
- Елена Чиркова. «Анатомия финансового пузыря»
- Инвестиции без оглядки на хомячков: книги Баффета, о Баффете и о его инвестициях
- Питер Бернстайн. Фундаментальные идеи финансового мира: Эволюция
- Дж. Коллинз «От хорошего к великому»
- Р. Шиллер, Дж. Акерлоф «Spiritus Animalis, или Как человеческая психология управляет экономикой и почему это важно для мирового капитализма»
- К. Рейнхарт, К. Рогофф «На этот раз все будет иначе. Восемь столетий финансового безрассудства»
- Е. Чиркова «История капитала»
- Крез «Я – аферист. Признания банкира»
- Н. Фергюсон «Восхождение денег»
- «Мудрость Большого Бизнеса. 5000 цитат о бизнесе, менеджменте и финансах»