Инвестирование и игра на бирже — не одно и то же
Опубликовано 20 июня 2011 в Ликбез | Комментариев нет
Люди, начинающие некое дело или уже погрузившиеся в него, часто совершают одну и ту же ошибку: не пытаются понять, в чём на самом деле заключается смысл их занятия. Впрочем, часто бывает и наоборот: люди только и об этом и думают, забывая о самом деле. Новички-инвесторы в первую очередь мечтают о прибыли от своих вложений, но совершенно не задумываются, откуда она берётся. А зря.
Речь о том, что есть два типа участия в фондовом рынке: «инвестирование» и «игра». Их ни в коем случае нельзя путать — это чревато потерей ориентации, метанием, принятием хаотичных решений и, в конечном итоге, убытками. Впрочем, столь простая истина доступна многим, и вряд ли кого-то удивляет.
Намного интереснее и важнее понимание того, что на самом деле скрывается под этими казалось бы очевидными определениями. Участники торгов на бирже обычно разделяют инвестирование и игру по чисто количественным показателям: торгуешь редко — значит, инвестор. Часто — игрок/спекулянт. С плечом — игрок, «на свои» – инвестор. Но все эти понятия субъективны, каждый может воспринимать их по-своему. При этом есть одно объективное и коренное отличие, которое совершенно точно определяет, кто вы — инвестор или игрок.
Инвестировать как девчонка
Опубликовано 17 июня 2011 в Ликбез | Комментариев нет
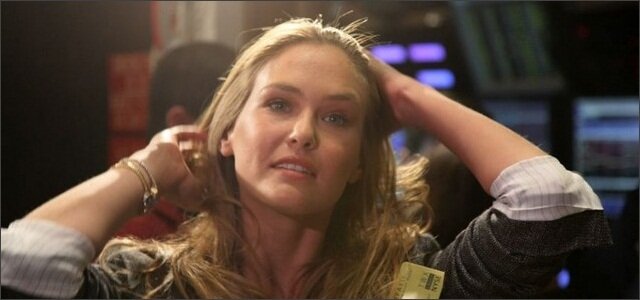
На фото: израильская модель Бар Рефаэли на Нью-Йоркской фондовой бирже. Источник: socialitelife.com
В мужском мире выражение «как девчонка» носит откровенно негативный характер. «Ты ведёшь себя как девчонка!». И всё, будь добр — вытирай слёзы, прекращай переживать, делай морду кирпичом и продолжай с тупым упрямством совершать глупости. «Он водит машину как девчонка!». Делать нечего — газ в пол, рулём туда-сюда (окружающим уже страшно), на машине боевые царапины.
Но в мире инвестиций мужские понты и представления о «гордости» и «чести» (именно в кавычках) разбиваются о простой факт: деньги на счёте. Ты можешь сколько угодно торговать внутри дня, куря пачку за пачкой, грязно матерясь и с ненавистью глядя на очередную пиццу. Но если твой счёт при этом тает, «мужской» стиль поведения может принести разве что моральное удовлетворение.
Плохая новость для male chauvinist pig: женщины в среднем инвестируют лучше. Свежее исследование Barclays Capital и Ledbury Research показало, что у женщины больше шансов получить прибыль на финансовых рынках, чем у мужчины. Попробуем проанализировать, почему это так, и понять, не пора ли надеть платье перейти на женский способ инвестирования.
Футбол и биржа
Опубликовано 16 июня 2011 в Ликбез | Комментариев нет

Новость о том, что великий английский футбольный клуб Manchester United может стать публичной компанией, удивит разве что новичков фондового рынка. Старожилы и финансовые историки прекрасно помнят, что эта команда уже торговалась на бирже с 1991-го по 2005-й гг.
История отношений фондового рынка и футбольного бизнеса уходит корнями в начало 80-х годов прошлого века. Она знала и периоды бурного роста числа публичных клубов, и времена их массового ухода с биржи. Акции многих нынешних футбольных АО подешевели с момента размещения в разы, а других — были выкуплены за огромные суммы частными фондами.
Вполне возможно, что со временем мы увидим в списке биржевых котировок тикеры SPRK, ZEN или CSKA — на российских или иностранных биржах. Тем интереснее уже сейчас вспомнить, как развивалась торговля футбольными акциями в прошлом, и понять, что происходит с этим рынком сейчас.
С чем сравнивать доходность портфеля?
Опубликовано 16 июня 2011 в Портфель | 2 комментария
За время, прошедшее с предыдущего обзора ситуации в нашем виртуальном среднесрочном портфеле, который ведётся с помощью сервиса Fincake.ru, рынок подрос. Портфель тоже потяжелел — на 2% – почти на 20 тыс. рублей. Это чуть хуже, чем рост индекса ММВБ за тот же срок (+2,8%), но тоже достаточно неплохо.
Безусловным лидером в портфеле стали бумаги ФСК, подорожавшие на 11,8%. Хорошую прибавку к инвестсчёту дали и бумаги Холдинга МРСК (+7,4%), Галс (+6,5%), привилегированные акции Сургутнефтегаза (+5%). Худшими стали акции Черкизово (-4,1%) и Новатэка (-3,8%).
Кстати, об индексах и сравнении показателей доходности вашего портфеля, инвестиционных фондов и прочих структур с индексами. Есть один простенький приём, с помощью которого управляющие ПИФов, инвестконсультанты и отдельные хвалящиеся своими успехами инвесторы сознательно или нет обманывают читателей и клиентов.
Не стоит бояться покупать иностранные акции
Опубликовано 13 июня 2011 в Ликбез, Переводы | 4 комментария
Продолжаем тему сбережений и инвестиций в различных валютах, затронутую в предыдущей заметке
Осторожные инвесторы, особенно те, кто при помощи фондового рынка зарабатывают себе на пенсию, как правило предпочитают покупать бумаги компаний, номинированные в валюте своей страны. В крайнем случае — в «твердых» и общепризнанных валютах, например в долларах США.
Но нередко именно такой консерватизм мешает им получать доход: акции, номинированные в «твердых» валютах, приносят меньший доход, чем акции компаний из Японии, Китая или развивающихся стран.
Колумнист MoneyWeek Бенгт Саленсминде (Bengt Saelensminde) советует инвесторам не быть излишне консервативными и не держаться за «родные» акции. Фондовый рынок сегодня стал по-настоящему глобальным, поэтому не стоит отвергать бумаги таких компаний, как Samsung и ему подобных, только потому, что они номинированы не в привычной валюте.
Валютные сбережения снова актуальны
Опубликовано 10 июня 2011 в Ссылки, Экономика | Комментариев нет
Свежая колонка на Банках.ру
Старая инвестиционная мудрость гласит: сберегай деньги в той валюте, в которой будешь тратить. Понятное дело, что это касается более-менее приличных валют — сбережения из зимбабвийских долларов годны разве что на растопку печки, которая в Зимбабве всё равно не нужна. Но изменившаяся реальность ставит под сомнение этот, казалось бы, незыблемый постулат. И дело не в первой части фразы (о валюте), а во второй (о потреблении).
Современный житель развитой страны ежедневно потребляет далеко не только местные товары. Все мы тратим деньги на одежду из Турции, Малайзии или Белоруссии, обувь из Китая или Италии, электронику из того же Китая, Японии или Индонезии, мебель из Вьетнама (вы же не думаете, что Икея производит свои шкафы в Швеции?), овощи из Испании и Германии, мясо из Аргентины, бытовую химию из Польши… Список можно продолжать очень долго. Часто мы это делаем даже неосознанно: покупая колбасу производства известного российского мясокомбината, вы практически наверняка будете есть мясо южноамериканских коров.
Легко догадаться, что закупщики всех этих товаров платят за них вовсе не рублями. А движения курсов валют, которые в последние годы стали весьма сильными, в долгосрочной перспективе перекладываются на покупателя. То есть того самого потребителя, который держит свои деньги в рублях, потому что платить за колбасу и рубашку он собирается рублями. Возникает очевидное противоречие: избавляясь от валютных рисков, человек именно валютные риски на себя и берёт.
Читать заметку полностью
Profits-schmofits
Опубликовано 9 июня 2011 в События | 3 комментария
Выражение, вынесенное в заголовок, появилось в одной заметке, посвящённой предстоящему IPO компании Groupon. Автор такими словами иронично передаёт представления инвесторов, жаждущих купить акции модного сайта, а также продавцов, стремящихся избавиться от них. Действительно, причём здесь вообще какая-то прибыль-шмибыль.
Подумаешь, у компании больше полумиллиарда долларов накопленных убытков, постоянно растущие опережающими темпами издержки на привлечение новых клиентов и неустойчивый коэффициент конвертации подписчиков в покупателей. Глупости какие. Зато уверенно растёт придуманный хитрыми менеджерами показатель Adjusted Consolidated Segment Operating Income — прибыль, которую Groupon получил бы, если бы не тратил деньги на маркетинг, поглощения и часть выплат компенсаций сотрудникам.
Западные финансовые блогеры и даже журналисты солидных изданий в пребывают «в восторге» от такой инновации в бухучёте. Учитывая, что именно гигантские расходы на маркетинг и скупку аналогичных сервисов и обеспечивают приток потенциальных покупателей, эти расходы — и есть основные бизнес-затраты компании. Как покупка сырья для завода, только «сырьём» здесь становятся подписчики, в процессе «переработки» (и 80%-й усушки) превращающиеся в покупателей купонов на скидки. Другие же цифры — не искажённые инновационной бухгалтерией, несколько ужасают. Разберём пример Групона подробнее, чтобы в будущем более адекватно оценивать перспективы компаний «новой экономики».
Рейтинг королей наличности
Опубликовано 8 июня 2011 в Ликбез, События | 2 комментария
Политика «количественного смягчения» (проще говоря, раздачи денег) в США и опасения компаний по всему миру относительно будущего привели к любопытным результатам. Бизнес старается обезопасить себя от возможных потрясений самым простым способом — накоплением денежных запасов.
Деньги хранятся в виде наличных на счетах, «денежных эквивалентов» – легко продаваемых ценных бумаг со стабильной стоимостью (депозитные сертификаты, гособлигации и т.п.), а также краткосрочных финансовых инвестиций. В случае нового кризиса и падения притока денег компания может быстро и безболезненно превратить накопления в наличные, чтобы оплачивать текущие расходы.
Некоторые компании довели свои «кубышки» до гигантских размеров — намного больших, чем надо с т.з. безопасности. Они готовятся к поглощениям конкурентов, расширению своего бизнеса или просто не видят возможности эффективно вложить деньги. Целый ряд американских и других корпораций накопили на своих счетах более $10 млрд каждая. Эти неработающие деньги составляют существенную часть стоимости компаний. Интернет-журнал СуперИнвестор.Ru предлагает вашему вниманию рейтинг «королей наличности» по состоянию на весну 2011 года.
Как фирма из приключенческого романа превратилась в крупнейшего торговца сырьем
Опубликовано 7 июня 2011 в Переводы, Персона | Комментариев нет
Зерно, сталь, марганец, уголь, сахар, спирт, соевые бобы, пальмовое масло и многие другие виды сырья. Что их объединяет? Одно название: Noble Group. Компания, основанная в 1986 году британским трейдером Ричардом Элманом, сегодня превратилась в одного из главных торговцев сырьевыми товарами в мире.
Её офисы и предприятия открыты в 38 странах мира, от Гонконга и Австралии до Бразилии и Индонезии, а с учётом постоянно растущего спроса на сырьё в Китае, Индии и других бурно развивающихся странах, где работает Noble, фирма выглядит одной из наиболее перспективных с точки зрения частного инвестора. Не случайно её акции за последние шесть лет подорожали более чем на 100%.
Когда австрало-американский писатель Джеймс Клавелл в начале 60-х годов начал сочинять многотомную «Азиатскую сагу» о Гонконге и азиатском рынке, он не предполагал, что страницы его исторической книги вновь станут реальностью. Но через четверть века после выхода первого романа серии это произошло. Британскому трейдеру Ричарду Элману так понравилась выведенная Клавеллом в романе «Благородный дом» торговая фирма Noble House, что в середине 80-х он взял это название для своей собственной компании и стал заниматься почти тем же, чем и герои саги — торговать сырьём на азиатских рынках.
Странные привилегии Сбербанка
Опубликовано 3 июня 2011 в Портфель | Один комментарий
Российский фондовый рынок, как и наш виртуальный среднесрочный инвестиционный портфель, продолжает болтаться около одних и тех же уровней. Индекс ММВБ с начала мая ходит вокруг отметки 1600 пунктов, то поднимаясь до 1650, то снижаясь до 1570. Портфель, который мы держим на сайте Fincake.ru, ведёт себя очень похоже. Правда, в отличие от индекса, в абсолютном выражении стоимость портфеля всё-таки подросла — но в основном за счёт внесения «свежих» денег. Ведь наступило начало очередного месяца, а значит, пора перевзвесить акции.
Нами были куплены 7 акций Лукойла на 12340 руб., 1200 акций Силовых машин на 10194 руб., 3000 акций Холдинга МРСК на 11160 руб. и 30 акций Соллерса на 15750 руб. Небольшая сумма осталась в деньгах — за счёт того, что акции покупаются лотами, и потратить все деньги до рубля сложно.
Однако, самое интересное происходило не на бирже и не в портфеле, а в Сбербанке, который буквально сегодня, в пятницу, провёл годовое общее собрание акционеров. Вообще, традиция проводить годовое собрание в середине следующего за отчётным года представляется несколько странной. Какой смысл узнавать о достижениях прошлого года, когда уже известны данные за первый квартал нынешнего? Тем более, что все цифры прошлого года уже давно заложены в цену акций. Поэтому интерес сегодня вызвали не данные из прошлого, а намёки руководства на будущее. В первую очередь это касается привилегированных акций банка.

Подписка на журнал
- RSS
- В Яндекс.Ленте
- В Google.Reader
- По e-mail
- Через Twitter
Портфель
Здесь нет рецептов
Страница Натальи ЦветковойРубрики
Ваши объявления
СуперИнвестор.Ru рекомендует:
-

Отличное он-лайн приложение для планирования дел и учёта времени.
Рецензии СуперИнвестор.Ru:
- Софья Макеева Down шифтинг
- Кр.Бакли и Дж.Тирни. «Господь – мой брокер»
- Айн Рэнд. «Капитализм: Незнакомый идеал»
- Тьфу-инвестирование, или алчность на грани слабоумия Обзор книг Майкла Льюиса
- Как не лопнуть от оптимизма Обзор книг с критикой фондового рынка
- Нейтан Льюис. «Золото: деньги прошлого и будущего»
- Елена Чиркова. «Анатомия финансового пузыря»
- Инвестиции без оглядки на хомячков: книги Баффета, о Баффете и о его инвестициях
- Питер Бернстайн. Фундаментальные идеи финансового мира: Эволюция
- Дж. Коллинз «От хорошего к великому»
- Р. Шиллер, Дж. Акерлоф «Spiritus Animalis, или Как человеческая психология управляет экономикой и почему это важно для мирового капитализма»
- К. Рейнхарт, К. Рогофф «На этот раз все будет иначе. Восемь столетий финансового безрассудства»
- Е. Чиркова «История капитала»
- Крез «Я – аферист. Признания банкира»
- Н. Фергюсон «Восхождение денег»
- «Мудрость Большого Бизнеса. 5000 цитат о бизнесе, менеджменте и финансах»