
То, что я хочу сказать сейчас, не имеет прямого отношения к инвестициям. Но если вспомнить одну из максим Баффета «инвестируй в ту компанию, услугами которой ты с удовольствием пользуешься», то можно сказать, что одной такой потенциальной компанией для меня стало меньше. Пробизнесбанк пока не проводил IPO и в ближайшее время, вероятно, не будет. Но если когда-нибудь он решится на этот шаг, то покупать его акции не надо. Как и пользоваться его услугами уже сейчас.
Когда весной 2005 года я открывал там счёт, то это был отличный небольшой банк с почти семейной атмосферой. Операционистки меня быстро запомнили, приветствовали и даже иногда немного нарушали процедуры, чтобы более оперативно и качественно оказать мне услуги. Полагаю, что подобное отношение было и к другим клиентам, благо тогда их было довольно мало.
Но со временем, как известно, всё портится. Сначала с подозрительной частотой начал меняться персонал в отделении. Потом увеличилось время ожидания в Центре телефонного обслуживания. Появились длинные очереди. «Испортился» валютный курс (для меня это достаточно важно). Потом «молча» меня подключили к сервису смс-оповещения. Ребят не смутило, что ни одного моего российского сотового телефона они не знают, а чешский был введён неправильно, потому что в форме ввода телефона на сайте не хватает цифр (в Чехии номера длиннее, чем в России). Этот сервис стоит 60 руб. в месяц. Мелочь, но неприятно чисто по факту — с какой радости я должен платить за сервис, который мне не нужен и который я не заказывал. Позвонил, поругался, отключили. (Попутно, кстати, интересно, сколько людей не узнали об этом вовремя и заплатили банку пару-тройку сотен рублей? И стоило ли падение доверия к банку этих нескольких сот тысяч рублей?).
Но это мелочи — ради удобного интернет-банкинга (что для меня критично) можно было потерпеть небольшие трудности. Но через какое-то время начались серьёзные неприятности.
Объявление:
Бизнес-журнал BizTimes - большое количество статей по экономике, маркетингу, управлению, инвестированию и бизнесу вообще. Возможность продвижения своих проектов через добавление статей.
Наконец-то появилось более-менее полное изложение истории с аферой Бернарда Мэдоффа, как говорят, крупнейшей в истории финансового мира. Напомню, бывший председатель совета директоров NASDAQ применил классическую схему по выплате дохода старым клиентам за счёт денег новых. На эту элементарную разводку попались очень солидные компании и люди, в результате чего общий ущерб по операциям Мэдоффа составил что-то порядка $50 млрд долларов. Самое смешное, что сам мошенник заработал по сравнению с этими деньгами всего ничего: на момент вскрытия аферы его состояние составляло $200-300 млн.
Раз уж пошла речь об аферах и разводках, расскажу о ещё одном забавном бизнесе. Внешне тут всё вполне благопристойно и, похоже, законно. Но по сути это — совершенно шикарная игра на человеческой глупости и жадности. ЖЖ-юзер mi-b рассказал про интернет-аукцион, основанный на принципе платных бидов. Попробую изложить ситуацию попроще, чтобы красота этой простой схемы стала понятна всем. Не буду вдаваться в подробности конкретно этого аукциона, важен принцип.
Итак, интернет-аукцион swoopo.com. От обычных он отличается тем, что когда вы делаете ставки, то платите за сам этот факт. Скажем, на торги выставлен айфон стоимостью $230. Администрация аукциона начинает торги с цены $0. Вы можете сделать стандартную ставку $0,15 — ни больше, ни меньше по правилам ставить нельзя. Но фишка в том, что за право сделать эту ставку вы безвозвратно платите $0,75, которые заранее внесли на свой счёт. На первые ставки даётся довольно много времени, но самое интересное начинается ближе к концу, когда заранее установленный срок аукциона начинает истекать.
Основная торговля разворачивается после того, как до «как бы конца» (позже объясню, почему как бы) остаётся секунд 15-20. В этот момент важным становится второе правило: каждая ставка продлевает время аукциона до 15 секунд (в некоторых случаях также до 20 секунд, в некоторых — до 10 секунд, но для понимания принципа давайте считать, что до 15). То есть, если вы делаете ставку за 8 секунд до конца, то счётчик обратного отсчёта времени «сдвигается» на отметку 15 секунд. И так — каждый раз при новой ставке. При активной торговле и достаточно дорогом товаре отметка «15 секунд» может висеть едва ли не часами. Скажем, если перед этим цена того самого айфона дошла до $20, то чтобы подняться до $200, участникам надо сделать 1200 ставок, а это может занять часа полтора.
 Михаил livearoundme Кондратенко,
специально для СуперИнвестор.Ru
Главный вопрос, который сейчас задают себе все аналитики, бизнесмены и инвесторы — «Где же дно кризиса?». Давайте попытаемся «нащупать» ответ на него.
Дно любого экономического кризиса всегда приближено к той точке, в которой восстанавливается доверие к инвестированию, в самом широком смысле этого слова. То есть тогда, когда банки начинают кредитовать бизнес, население инвестирует в депозиты, акционеры наращивают портфели акций.
Так где же находится эта самая точка? Как обнаружить предпосылки к возобновлению экономического роста? Чтобы разобраться с этими вопросами, давайте попробуем развить метафору Андрея Илларионова, которую он дает для понимания макроэкономической ситуации в своем онлайн-интервью Коммерсанту:
Вопрос:
Куда же делись деньги?
Ответ:
Если по полю крестьянина ударяет засуха, то его урожай может "сгореть". Если в дом ударит молния, то он может сгореть. Если инвестиции сделаны в поле со сгоревшим урожаем, в дом, сгоревший от удара молнии, то что происходит с такими деньгами?
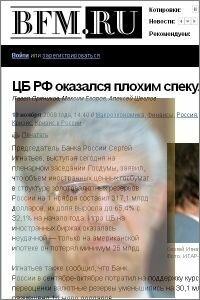
Хотел написать совсем о другом, но придётся отложить заготовленную заметку. Есть более срочный повод.
Я как-то довольно осторожно отнёсся к появлению портала bfm.ru. Хотелось верить, что получится хороший ресурс, но какие-то сомнения всё-таки были. В редакции довольно мало известных мне людей (а финансово-журналистский рынок я всё-таки более-менее знаю), а те что есть вызывают большие вопросы. Чтобы не было потом разных обвинений и инсинуаций, скажу, что предлагал Антону Носику свои услуги в качестве удалённого автора, но даже ответа не получил. Собственно, это понятно: кто я такой против гигантов финансовой журналистики типа Пряникова (кто знает - поймёт).
Некоторое время практически не заходил на сайт, только забросил в rss-ридер ленту финансовых новостей. Лента как лента, новостей мало, но всё основное есть. А тут вот заглянул в авторские статьи. Остатки волос встали дыбом.
Разберём заметку «ЦБ РФ оказался плохим спекулянтом». Авторы: Павел Пряников, Максим Егоров, Алексей Щеглов. Собственно, там и одному обозревателю делать почти нечего, но втроём сочинять такой бред, наверное, веселее. Допускаю, что текст со временем может быть поправлен или удалён, поэтому сохранил скриншот.
Недавно я уже писал про удивительные события вокруг немецкого автопроизводителя Volkswagen. Тогда эта компания на несколько часов стала самой дорогой в своей отрасли в мире. Ещё более заметное событие произошло на днях, когда Volkswagen неожиданно вырвался на первое место по капитализации среди вообще всех публичных компаний мира, обойдя гигантов-нефтяников, банки и прочие Майкрософты с Гуглами.
Конечно, это событие вызвано не фундаментальными причинами — компания как работала, так и работает, а сугубо техническими. Как и в прошлый раз резкий рост стоимости акций VW произошёл из-за массированного закрытия коротких позиций хедж-фондами. Но теперь стали известны новые подробности этой операции, которая наверняка войдёт в историю биржевой торговли. Оказывается, безумные скачки капитализации VW были не случайными. Их устроил основной акционер концерна — небезызвестная компания Porsche (точнее Porsche Automobil Holding SE). История эта сегодня описывается в нескольких газетах и блогах, я же попробую собрать наиболее полное и понятное объяснение произошедшему.

 Евгений Сендерович
инвестиционный консультант,
специально для СуперИнвестор.Ru
Сегодня продолжим тему облигаций (начатую в здесь) и вновь построим заметку в виде ответов на вопросы, которых накопилось немало после первой статьи. Кроме того, дам несколько практических советов и расскажу вам об интересных возможностях, которые нам предоставляет этот финансовый инструмент.
Во времена кризиса облигации особенно актуальны, потому-что вложения в акции, особенно на перспективу всего несколько месяцев, сейчас рискованны, несмотря на сильную недооцененность по фундаментальным показателям, а доходность по депозитам не превышает инфляцию.
Какие дополнительные расходы ждут инвестора - брокерская комиссия, комиссия биржи и т.п.? Примерные проценты и суммы.
Рассмотрим ситуацию на примере среднего брокера по уровню тарифов и средней суммы вложений.
Замечательная история произошла вчера с акциями немецкого автоконцерна Volkswagen. Если вы посмотрите на их график, то сильно удивитесь: солидная немецкая корпорация показала в течение дня сначала рост почти на 50%, а потом такое же падение, а закончила торги в небольшом минусе. На пике цены немецкий концерн обошёл по капитализации японскую Toyota — крупнейшего в мире автопроизводителя. Что же это было?

О психах вокруг нас
Опубликовано 14 Авг 2008 в Ликбез
 Вот не люблю я писать «мотивирующие» заметки, но иногда приходится — уж очень показательный случай произошёл. Так и просится в качестве примера для иллюстрации некоторых мыслей.
Есть один ЖЖ-юзер (ссылку не буду ставить, обойдётся). Человек серьёзно болен: у него острый патриотизм мозга в сочетании с бредовыми социалистическими идеями. При этом он — известный экономический журналист и даже большой начальник над журналистами.
Сегодня ночью данный юзер в приступе патриотической лихорадки выдвинул прекрасное предложение: бойкотировать американские товары. Мол, США виноваты в осетинской трагедии. Силами своего блога он призвал ВСЕХ (именно так, заглавными буквами) россиян последовать его примеру. Это, прямо скажем, уже бред мессианства в чистом виде.
Всё бы ничего, но в предложении есть одна маленькая оговорочка: отказываться от вражеских товаров надо «Когда возможно, разумеется». И в последующем диалоге выясняется, что автор чем не пользовался раньше, тем пользоваться не будет, а чем пользовался — тем будет, ибо отказ от компьютера, бензина («Лукойл» более чем на 20% принадлежит американцам) и прочего разного подпадает под оговорку. Ну, разве что кока-колу лишний раз не выпьет. То есть наш «мессия», как это обычно с такими и бывает, стремится ограничить в чём-то свою паству, не ограничивая при этом себя. А заодно попиарить свой ЖЖ. «И вот всё у них так» (с).
Когда я раньше ловил его на явной и откровенной лаже в вопросах экономики и бизнеса, это ещё было не так неприятно — все ошибаются. Но теперь этот человек может заразить своим управляемым безумием кого-то из пяти сотен читателей своего блога. Это уже намного печальнее.
К чему это я.
Что такое волатильность и чего от неё ждать
Опубликовано 22 июля 2008 в Ликбез
 В последние месяцы аналитики, говоря о состоянии рынка, часто используют слово «волатильность». То «на следующей неделе рынок останется волатильным», то «ожидается повышенная волатильность» и т.п. И не очень понятно, что это даёт инвестору — хорошо это или плохо. Попробуем разобраться.
Волатильность имеет как минимум два основных значения: математическое и «житейское». Математическая волатильность — вещь довольно сложная, здесь я её описывать не буду. Желающие могут почитать о ней, но предупреждаю: надо знать, что такое среднеквадратичное отклонение и не пугаться дробей с корнями.
С «житейским» вариантом волатильности всё проще. Под ним обычно понимается «размах колебаний» бумаги или индекса. Скажем, если в течение недели акция двигалась в пределах плюс-минус 2% от цены закрытия пятницы, то это невысокая волатильность. А если то падала на 10%, то росла на 15%, то волатильность — очень высокая.
Пара слов в защиту усреднения
Опубликовано 17 июля 2008 в Ликбез
 Тактика усреднения при убытке — одна из самых противоречивых и ругаемых идей на фондовом рынке. Считается даже, что усреднение — одна из главных ошибок начинающих инвесторов. И часто это бывает именно так. Но есть ситуации, когда усреднение «работает». Пока меня не забросали банановой кожурой, попробую пояснить, что я имею в виду.
Но сначала — определение. Представьте, что вы купили какие-то акции в надежде, что они вырастут. А они решили, что расти не хотят, и упали. Что делать? Вариант первый — ничего, можно расслабиться и подождать роста. Второй вариант — зафиксировать убыток и поискать более выгодный объект для покупки. Третий — купить ещё. Если вы купите те же акции по новой, более низкой цене, то получите больший пакет по меньшей средней цене, чем было изначально. Если акции продолжают снижаться, вы покупаете ещё, снова снижая среднюю цену. Это и называется «усреднение». Вы надеетесь на то, что рано или поздно акции начнут расти, а ваш счёт быстро вернется в изначальное состояние, а потом и хорошо подрастёт.
Эта «гениальная» идея приходит в голову практически всем начинающим инвесторам, и многие теряют на этом приличные деньги. Но не все и не всегда.
 В комментариях к одному из предыдущих материалов читатель по имени Андрей заметил, что я как бы противоречу сам себе. С одной стороны, говорю о справедливой цене акций Сбербанка, которая намного (на 30-40%) выше текущей. В другой — соглашаюсь с Владимиром Миловым в том, что нефть сильно переоценена, и должна быть дешевле. Мол, если нефть действительно подешевеет, то весь российский фондовый рынок рухнет процентов на сорок, вместе со Сбербанком и прочими компаниями.
Итог у него такой:
По моему, тут что-то одно — или Вы верите в дорогую нефть, и тогда, скажем, Сберу расти и расти, или Вы верите в “Милова”, и тогда сейчас все и так переоценено, можно смело выходить (ну или попробовать поймать еще одну-две спекулятивных волны).
Я считаю, что читатель не прав сразу по нескольким причинам. Но сначала давайте обратимся к практике. Банально посмотрим на графики нефти, индекса ММВБ и нескольких российских акций. Для удобства сравнения я перевел цены акций в проценты изменения. На графике отражен период с 11 сентября 2007 года по 3 июля 2008 года. То есть как раз время сильных колебаний, время роста нефти, финансового кризиса и т.п.

Есть такая штука, как российские «облигации третьего эшелона». Это облигации обычно небольших и не очень известных компаний, у которых нет очень богатых хозяев и бизнес которых обычно не сверхдоходен и не слишком стабилен. Доход по таким бумагам относительно высокий — 15-16% годовых, иногда и побольше. При этом объективный риск не слишком велик — компании прибыльны, работают в своей сфере по несколько, иногда много, лет, имеют сложившийся рынок сбыта. И если не происходит какого-то неожиданного кризиса, свои долги они отдают спокойно: платят проценты, исполняют оферты (т.е. периодически выкупают некоторую часть собственных облигаций у инвесторов заранее), погашают облигации в конце срока или перекредитуются. Рынок таких облигаций стабилен — дефолтов (т.е. отказов исполнять обязательства) практически не было, за всю историю - буквально пара случаев.
Но в последнее время появилось сразу несколько компаний подряд, задержавших платежи. Полноценного и окончательного дефолта и банкротства ни по одной из них пока нет, это просто задержки и откладывания выплат на несколько дней. Но инвесторы напряглись.
 Сначала объявление. На сайте СуперИнвестор.Ru произошел глобальный редизайн, изменилось расположения многих заметок. Поэтому все ссылки, содержащие слово /blog, сейчас не работают. Если вы переходите по ссылке и видите страницу с грустной собачкой, сотрите в адресной строке /blog и нажмите ввод. Практически наверняка это приведет вас на нужную страницу. Зато теперь доступ практически ко всем материалам и разделам сайта можно получить со стартовой страницы.
В поисках интересных инвест-блогов встретил записки Дмитрия Шишкина «Опыт инвестора», в которых он рассуждает о вопросах, связанных с инвестициями и управлении личными деньгами. Блог, насколько я понимаю, не очень популярен, а зря — на фоне безрадостной пустыни в этом секторе голос спокойного и разумного человека очень ценен.
Но это не помешает мне поспорить с одной из его заметок «Цена учитывает все» (название дано, как я понимаю, с некоторой иронией). В ней Дмитрий утверждает (с массой доказательств и ссылкой на авторитет Баффета, все как положено), что рынок далеко не всегда учитывает все факторы и «назначает» справедливую цену на акции. Мол, именно этим и пользуются те, кто зарабатывает на бирже. В общем, это не открытие. Но Дмитрий, как мне представляется, делает одну существенную ошибку: несмотря на то, что сам несколько ранее объяснял читателям разницу между инвесторами и спекулянтами, в данном случае он смешивает эти понятия.
Модельные портфели – способ поиска свежих идей
Опубликовано 19 июня 2008 в Второй эшелон, Ликбез, Ссылки
 Алексей Сорокин,
автор блога «Инвестиции для новичков»
Давно хотел показать один «хинт». Не знаю почему, но довольно мало моих знакомых используют модельные портфели при принятии решений относительно фондового рынка. Что такое модельный портфель? Допустим, вы аналитик, эксперт по фондовому рынку или профессиональный управляющий. Вам нужно показать, что ваши идеи работают. Для этого заводится виртуальный портфель ценных бумаг с определенными правилами расчета. Вы публикуете данные о виртуальных покупках и продажах, как-то их обосновывая. Если на виртуальном счете по итогам продолжительного периода (года, нескольких лет) «заработана» солидная сумма, то можно надеяться, что в дальнейшем и на реальном торговом счете будет прибыль, а не убытки. Эти открытые виртуальные портфели часто называют модельными портфелями. Давайте подробнее рассмотрим некоторые из них.
 На днях мне встретилось весьма интересное интервью одного из очень известных «инвест-авторов» в США Тейлора Лэримора. Он — последователь «школы Богла», и, собственно, один из ее главных «евангелистов». Джон Богл считается автором такого крупного явления на фондовом рынке, как индексные взаимные фонды (по-русски — индексные ПИФы), т.е. инвестиционные фонды, которые покупают акции ровно в тех пропорциях, в которых они представлены в том или ином индексе (Dow, S&P500, РТС, ММВБ, MSCI и т.д. О том, как подсчитываются российские индексы можно почитать здесь). Джон Богл в свое время основал компанию Vanguard, которая стала одним из крупнейших управляющих взаимными фондами.
С мыслями и выводами Лэримора можно не соглашаться, тем более, что как человек увлеченный, он слишком фокусируется на своих идеях. Но в любом случае, как мне представляется, интервью 84-летнего инвестора с более чем 50-летним стажем на рынке заслуживает прочтения. Особенно поучителен его ответ по поводу нынешнего финансового кризиса. Перевод интервью - ниже.
Подписка на СуперИнвестор.Ru:


