

Название фильма Repo Men ("Потрошители") не имеет отношения к операциям РЕПО. Но при неумелом использовании этот финансовый инструмент может выпотрошить ваш брокерский счёт. Источник фото: Кинопоиск.
Сбербанк на днях запустил новую услугу в рамках брокерского обслуживания своих клиентов — сделки РЕПО с физическими лицами. Не сказать, что это дело очень уж нужное и полезное, но в качестве дополнительной возможности для инвесторов — почему бы и нет?
Сделки РЕПО — это фактически (именно фактически, не юридически) операции займа под залог ценных бумаг. То есть если вы держите брокерский счёт в Сбербанке, на котором есть акции, то вы можете получить под них определённую сумму денег на довольно хороших условиях.
Естественно, вся суть в деталях — не все акции Сбер примет от вас в РЕПО, не всю стоимость этих акций вы сможете получить деньгами, за предоставление денег вам придётся заплатить и т.д. Вот о тонкостях мы и поговорим. Это полезно не только для клиентов Сбербанка, но для всех инвесторов — наверняка подобные предложения появятся и других брокеров, а у кого-то уже и есть.
Курс по личным финансам и инвестициям
Опубликовано 19 марта 2012 в Ликбез
Предлагаем вам посмотреть запись трёх часовых семинаров Олега Цымбалова, посвящённых управлению личными финансами и инвестированию. Семинары проводились в Высшей школе экономики в Москве в конце февраля — начале марта нынешнего года.
В первой части Олег рассказывает о том, как создать личный капитал, как сформулировать свои финансовые цели, определить размер личного резервного фонда и и составить финансовый план. Вторая часть посвящена разбору рисков и доходности основных инвестиционных инструментов, принципам подбора подходящих вам инвестиций и предупреждению ошибок начинающих инвесторов. Из третьей части вы узнаете, как вкладывать деньги по всему миру, управлять инвестпортфелем и избегать лишних расходов на посредников.
В предыдущей заметке мы рассмотрели вопрос соотношения роста цен акций на длительных промежутках времени и инфляции для американского рынка. Как выяснилось, если брать очень длинные периоды — скажем, 20 лет, - и строго следовать индексу, то акции действительно могут защитить от обесценивания денег.
Российский фондовый рынок в более-менее приличном виде существует меньше 20 лет, поэтому исследовать столь длинные отрезки времени просто невозможно. Однако, в любом случае, интересно посмотреть, что происходило с ценами акций и инфляцией за это время.
В качестве ориентира возьмём индекс ММВБ, который рассчитывается с сентября 1997 года. В своей не очень долгой истории он пережил и падение до 18,5 пунктов, и рост почти до 1970 пунктов. Инфляция за эти годы тоже была очень разной — когда 6%, а когда и все 84% годовых. Тем интереснее результат исследования.
Многие начинающие инвесторы объясняют своё решение начать вкладывать деньги в акции желанием защитить сбережения от инфляции (точнее, роста потребительских цен).
Наиболее разумные при этом понимают, что с учётом высокой волатильности (то есть сильного колебания цен) акций, говорить о какой-либо «защите» можно только на длинных промежутках времени. И только в случае покупки сильно диверсифицированного портфеля или инструмента, завязанного на широкий индекс акций.
Однако, не стоит слишком сильно верить в силу антиинфляционной защиты, которую могут дать акции. Биржевой мир в последние годы очень изменчив, колебания цен намного сильнее, чем раньше, и ваш доход даже на длинном промежутке времени может оказаться меньше инфляции. И всё же, что говорит исторический опыт о борьбе с ростом цен? Рассмотрим этот вопрос подробнее на примере американского рынка.
Путь инвестора: боль, терпение, сопротивление
Опубликовано 2 марта 2012 в Ликбез
Джереми Грэнтем — основатель и старший инвестиционный стратег управляющей компании GMO LLC, расположенной в Бостоне. Он известен свой способностью распознавать «пузыри», надувающиеся на тех или иных рынках.
Так, в конце 1980-х Грэнтем не вкладывал деньги в японские акции и недвижимость, понимая, что они переоценены. То же самое произошло и с пузырём на рынке интернет-компаний в конце 90-х. В 2007 году он предупреждал о грядущем сдутии всемирного пузыря, предрекая падение нормы прибыли корпораций, крушение рынка недвижимости в США и рост платы за риск.
Инвестиционная философия Грэнтема основана на представлении о «норме», существующем объективном тренде роста рынка акций, к которому рынок возвращается после всех взлётов и падений. Поэтому, по его мнению, во время слишком бурного роста цен надо опасаться столь же бурного их падения, а во время глобального пессимизма и дешевизны активов, покупать акции в расчёте на возврат к «норме». В своём свежем письме инвесторам он очень откровенно говорит о качествах, которыми должен обладать инвестор.
УК Арсагера исподтишка бросила камень в огород СуперИнвестор.Ru, опубликовав в своём корпоративном блоге заметку про «настоящий» размер фондового рынка России. Если целью публикации было желание получить от нас бесплатную ссылку, то цель достигнута, ссылка — выше.
Наше издание в тексте прямо не упомянуто, но если вспомнить, что именно у нас в последнее время появлялись исследования реального положения дел на российском рынке акций, а сотрудники Арсагеры — наши постоянные внимательные читатели, то адресат текста вполне понятен.
Во всём остальном никакого смысла эта заметка не несёт. Впрочем, её удобно использовать для демонстрации того, как компании применяют полуправду для доказательства сомнительных тезисов и привлечения клиентов. Давайте разберём использованные в заметке приёмы пропаганды и агитации, чтобы в дальнейшем на них не попадаться.
Последний свободный рынок России
Опубликовано 27 Фев 2012 в Второй эшелон, Ликбез, Ссылки
На днях попался на глаза интересный анализ рынка акций потребительских компаний. Точнее, не совсем анализ, а, скорее, описание. Почитайте тоже, там есть на что обратить внимание и есть из чего сделать выводы. Серьёзно, заметка весьма разумная и полезная для частных инвесторов.
Я же хотел бы обратить внимание на один аспект, который, как мне кажется, упущен автором, что повлияло на его выводы и предложения (какие именно — раскрывать не буду, там всё это лучше изложено).
Мне представляется, что российский потребительский рынок, в отличие от некоторых других секторов экономики, находится на очень раннем этапе развития. И воспринимать его стоит именно с этой точки зрения: даже крупнейшие отечественные компании, несмотря на — как нам кажется — долгую историю роста, до сих пор не то что не «взлетели», но даже ещё не вырулили на взлётную полосу. Они маленькие, дешёвые и очень перспективные.
Сколько должен стоить Яндекс?
Опубликовано 24 Фев 2012 в Ликбез
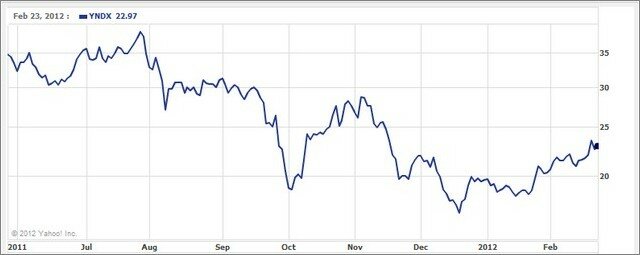
Вопрос, вынесенный в заголовок, в общем-то, подразумевает ровно один ответ: столько, сколько за него готовы заплатить. В нашем случае речь идёт о цене акций, поэтому полный ответ звучит так: «ровно столько, сколько сейчас стоят акции на бирже».
Но смысл заголовка, конечно, немного иной: «сколько должны стоить акции Яндекса, чтобы разумный частный инвестор был готов их купить»? Ответ на этот вопрос, во-первых, не так прост, как на предыдущий, а во-вторых, далеко не так однозначен. Понятно, что инвесторы по-разному оценивают перспективы компании, имеют разные представления о достаточной для них прибыли от владения акциями, собираются держать купленные акции разное время и т.д.
СуперИнвестор.Ru предлагает свой подход к определению справедливой (приемлемой) цены акций Яндекса и готов помочь частным инвесторам определиться с их личным ответом на этот вопрос, использовав довольно простую формулу.
Инвестируйте в иностранные акции и фонды (ETF) с Олегом Цымбаловым и СуперИнвестор.Ru!
Опубликовано 10 Фев 2012 в Ликбез
После практически каждой заметки об инвестициях в зарубежные активы мы получаем комментарии и письма с вопросом: «Как начать инвестировать в акции американских и европейских компаний?».
До сих пор нам было сложно отвечать на эти вопросы: соответствующего опыта у проекта СуперИнвестор.Ru нет, а писать о том, чего не знаем, мы не хотим. Приходилось направлять интересующихся в российские инвестиционные и брокерские компании, что не совсем правильно, так как там у людей свои интересы, сильно отличающиеся от интересов инвесторов.
К счастью, выход нашёлся. Теперь СуперИнвестор.Ru может смело рекомендовать всем, кто интересуется покупкой акций Google, Facebook, BP или паёв биржевых фондов, подробно изучить этот вопрос на семинаре Олега Цымбалова — частного инвестора и профессионального финансиста. Важно, что вы получите не только теоретические знания, но и прямо во время семинара откроете счёт в надёжной иностранной брокерской компании и вскоре сможете сделать свои первые инвестиции. Крупных сумм для этого не потребуется — вы можете начать с небольших денег, чтобы понять, как это всё работает.
Кроме того, в теоретической части семинара Олег объяснит, как правильно формировать свои финансовые цели, поможет составить личный финансовый план каждому участнику, расскажет о видах финансовых активов и поделится собственным многолетним опытом инвестирования.
Семинар состоится в Москве 3 и 4 марта. Программа занятий и все подробности — на нашей специальной странице. Там же вы можете сразу записаться на семинар.

На графике: индекс BDI за последний год. Источник: Bloomberg
У частного инвестора помимо множества прочих проблем есть одна весьма серьёзная, способная здорово испортить результат инвестиций. Это нехватка знаний. Вряд ли многие из нас по-настоящему хорошо разбираются в технологии производства солнечной энергии, методиках подсчёта ВВП или ухищрениях американских статорганов при определении уровня безработицы. Ещё менее вероятно, что есть люди, которых можно считать специалистами по всем вопросам одновременно.
При этом именно «узкие» знания часто оказываются принципиально важными для правильного выбора бумаг в свой инвестпортфель или для разумной реакции на поступающую информацию. Поэтому надо уметь оценивать информацию, исходя из логики, разумных обобщений и интуиции.
Свежие события в мировой экономике дают отличный пример того, как разумное использование базовых экономических знаний помогает правильно понять весьма сложный и «узкий» вопрос, на котором успешно спекулируют многие экономисты и аналитики. Речь — о «катастрофическом падении» индекса Baltic Dry в январе нынешнего года, предсказывающем, якобы, скорый крах мировой экономики.

На картине: Аналитики призывают инвесторов покупать акции, обещая светлое будущее.
Год назад в интернет-журнале СуперИнвестор.Ru была опубликована табличка с рекомендациями ведущих инвесткомпаний и аналитических команд банков на 2011 год. Мы тогда проанализировали множество прогнозных исследований и выявили наиболее перспективные с точки зрения экспертов акции с прицелом на год вперёд.
Подошло время посмотреть, что на самом деле происходило с данными бумагами, и насколько полезны для инвесторов оказались предсказания-рекомендации аналитиков. Мы свели в единую таблицу данные по рекомендованным бумагам, подставили в неё реальные годовые показатели изменения цен акций и посчитали «доходность портфеля» для каждого прогнозиста в отдельности.
Результаты по-настоящему впечатляют. Из семи рассмотренных команд пять продемонстрировали «доходность» порядка минус 34% (плюс-минус три процентных пункта). Советы одной аналитической группы принесли бы инвесторам минус 44%, и лишь одна оказалась намного лучше прочих с результатом минус 23%. Стоит заметить, пожалуй, что индекс ММВБ за прошлый год потерял лишь примерно 17%.
Небоскрёбы жадности
Опубликовано 12 Янв 2012 в Ликбез

На фото: самое высокое здание в мире Burj Khalifa (829 м) на фоне обычных небоскрёбов. Источник: Construction Week Online
Вчера информационные агентства, газеты и интернет-издания выдали сотни, если не тысячи материалов об «открытии» аналитиков банка Barclays Capital. Мол, «учёные экономисты выяснили», что как только где-то строится самый высокий небоскрёб, так вскоре случается кризис, рецессия, депрессия или ещё какая неприятность.
Редакции СуперИнвестор.Ru эта новость показалась странной. Дело в том, что тем, кто интересуется экономикой, данная зависимость известна давно: она проходит по разряду экономических анекдотов вместе с циклом длины юбок или, скажем, «индексом Биг-Мака».
«Анекдотичность» в данном случае не обидное слово. Эти явления существуют и возникают не случайно. Но они — лишь забавное проявление намного более серьёзных и вполне объяснимых процессов в экономике. Тот же «Индекс небоскрёбов» используется для «предсказания» кризисов уже довольно давно, а интерпретация аналитического исследования Barclays как «открытия» - результат уже привычной некомпетентности и лени журналистов. История же на самом деле немного интереснее.
Никому нельзя верить
Опубликовано 28 Дек 2011 в Ликбез
Все мы прекрасно знаем, что инвестиции — дело небезопасное, при неудачном стечении обстоятельств или неправильном расчёте можно потерять часть капитала. Но, как выясняется, опасность может подстерегать там, где её совсем не ждёшь.
На днях один из читателей СуперИнвестор.Ru прислал нам письмо, в котором рассказал, что обнаружил странное поведение сайта некоей инвестиционной компании. При заходе на него с мобильного устройства посетитель автоматически мгновенно перебрасывается на другой сайт и видит сообщение: «Ваша версия браузера устарела, обновите ваш браузер!». И, понятное дело, тут же — ссылка на скачивание «новой версии браузера».
Скачавший «обновление» наивный пользователь во-первых, потеряет деньги, а во-вторых, наверняка установит на своём устройстве выводок вирусов и прочей пакости. Вполне возможно, что из-за этого к злоумышленникам «утекут» пароли и прочая конфиденциальная информация, в том числе и касающаяся инвестиций — например, логин и пароль доступа в торговую систему данной инвесткомпании. История получила продолжение.
Мировой биржевой ландшафт
Опубликовано 21 Дек 2011 в Ликбез
В комментарии ко вчерашней заметке по поводу слияния российских бирж рассерженный читатель заметил, что, мол в мире много разных площадок, в том числе есть достаточно стран, в которых действует одновременно несколько бирж. Конкуренция способствует развитию, снижению тарифов и т.п.
Подобные мысли высказывают многие противники объединения российских рынков. К сожалению для них, чуть более внимательное рассмотрение данного вопроса приводит к заключению, что всё совсем наоборот. Бирж в мире мало, и со временем их будет становиться всё меньше. Зато каждая из них станет огромным единым рынком, предоставляющим инвесторам унифицированный доступ к тысячам инструментов.
Давайте бегло посмотрим на мировой биржевой ландшафт, определим лидеров и складывающиеся тенденции.
На фото: даже ослы понимают, что морковка не всегда полезна. Источник.
С каждой неделей новости рынка коллективных инвестиций становятся чудесатее и чудесатее. Похоже, ситуация с привлечением буратин в ПИФы настолько печальна, что управляющим приходится придумывать всё более простые и привлекательные с виду, но всё более опасные для инвесторов механизмы отъёма денег.
УК Газпромбанка запустила ПИФ «Мировая продовольственная корзина», который, по словам маркетологов, должен вкладывать деньги в портфель, составленный из паёв ETFов, инвестирующих в продовольственные товары.
Это обычная для последнего времени инвест-прокладка для ленивых или совсем бедных пайщиков, которые не хотят покупать паи тех же ETFов напрямую. Но само объявление об открытии этого ПИФа поразило до печёнок даже меня — человека, привыкшего к вранью маркетоидов.
Подписка на СуперИнвестор.Ru:


