
Продолжение истории о Рэе Далио — главе крупнейшей в мире компании по управлению хедж-фондами Bridgewater Associates. Часть 1, часть 2.
Источник The New Yorker
«Талмуд» работника Bridgewater
Рэю Далио, который искренне считает себя философом, чрезвычайно нравится выступать в роли «мыслителя» и просветителя — как и его коллеге Джорджу Соросу. Причем заниматься теоретической экономикой он начал довольно рано, в 26 лет. По окончании колледжа Далио учился в Гарвардской школе бизнеса и понемногу торговал сырьем на фондовом рынке — и для себя, и для сторонних компаний, таких как Shearson Hayden Stone — но из-за своего характера не ужился с начальством.
В 1974 году его выгнали с работы после того, как он привел стриптизёршу на съезд влиятельных аграриев и заплатил ей за то, чтобы та разделась перед публикой. Чопорные южане шутку юного трейдера не оценили, а руководство фонда предпочло избавиться от непредсказуемого работника.
То, что для любого другого брокера стало бы концом карьеры, для Далио стало ее началом. В 26 лет он основал Bridgewater на пару со своим товарищем по игре в регби, увёл в новый фонд часть клиентов от своих бывших работодателей и начал самостоятельное плавание, управляя компанией прямо из своей крошечной квартирки.
Продолжение истории о Рэе Далио — главе крупнейшей в мире компании по управлению хедж-фондами Bridgewater Associates. Начало.
Источник: The New Yorker
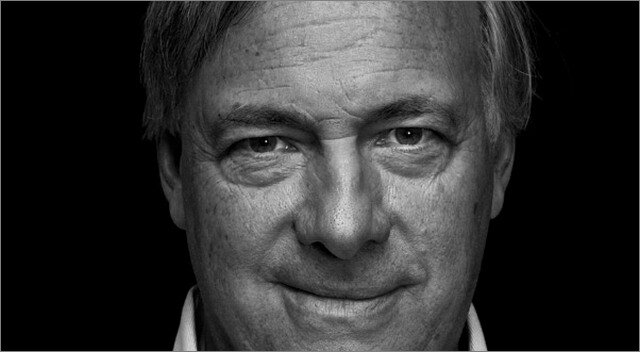
Рэй Далио. Фото: furmanfoto.com
Философия торговли
Далио действительно управляет компанией совсем не так, как это принято на Уолл-Стрит. Его фонд ежедневно продает и покупает сотни различных инструментов из самых разных стран, от японских облигаций до фьючерсов на медь и экзотических валют вроде бразильского реала. Но в отличие от коллег-управляющих, Далио не сидит сутками перед монитором, не отслеживает тренды и вообще не особо любит изменчивый и непредсказуемый рынок акций (хотя в 12 лет начинал именно с него), предпочитая валюту и рынок облигаций. Причина проста. При покупке и продаже бумаг Далио больше опирается не на инсайд и не на торговых роботов, а на интеллект - собственную «философию» и глубину применяемого им экономического анализа.
Философия главы Bridgewater заключается в следующем. Себя самого он описывает как агностика и «гиперреалиста». Это значит, что почти всё в мире он пытается рассматривать как механизм или систему связей. А единственная вещь, в которую он по-настоящему верит, это то, что все социальные системы подчиняются законам природы и живут циклами, и все индивидуумы получат воздаяние или, наоборот, будут наказаны, в зависимости от того, следуют ли они этим законам, или, напротив, игнорируют их.
Ранее СуперИнвестор.Ru рассказывал о крупнейших хедж-фондах Европы. Самая большая управляющая компания хеджей в нашей части света - Man Investments — контролирует чуть больше $34 млрд. Но по сравнению с американскими гигантами она не так уж велика. Мировой лидер этого рынка - Bridgewater Associates, работающая под руководством удивительного и весьма необычного инвестора — миллиардера-философа и почти сектанта Рэя Далио.
В июле нынешнего года журнал The New Yorker подготовил большой материал об этом человеке, перевод которого с дополнениями из других источников предлагает СуперИнвестор.Ru.
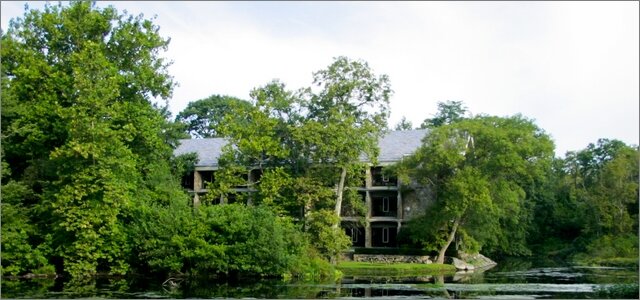
Офис компании Bridgewater. Источник: Wikipedia
Рэй Далио (Ray Dalio) - основатель крупнейшей в мире управляющей компании хедж-фондов Bridgewater Associates с активами на $94 млрд. Этот человек настолько необычен для мира финансов, что его редко называют «экономистом». В компании к нему обращаются как к «ментору», поклонники его теорий называют Далио «философом», а недоброжелатели открыто говорят об основателе и главе Bridgewater как о сектанте, который жестоко издевается над персоналом и морочит молодежи неокрепшие мозги.
Вечером в пятницу 5 августа 2011 года рейтинговое агентство Standard & Poor’s опубликовало историческое решение о понижении долгосрочного кредитного рейтинга США.
Подобные документы обычно содержат не только само решение, но и достаточно полное его обоснование. В опубликованном в пятницу материале компания рассматривает текущее положение в государственных финансах США, политические аспекты, делает прогноз по макроэкономическим факторам, влияющим на ситуацию с государственным долгом США.
Важно, что агентство озвучивает три сценария развития ситуации — оптимистичный, базовый и пессимистичный. Это позволяет инвесторам оценить риски при различных сочетаниях действующих факторов. Интернет-журнал СуперИнвестор.Ru предлагает собственный полный перевод на русский язык текста решения Standard & Poor’s.
Источник: Marketwatch
Как показало исследование Pew Research Center, негры и латиносы стали главными финансово проигравшими группами во время рецессии в США.
Такие результаты показал анализ данных Бюро переписи. Разрыв в богатстве между белыми и двумя основными меньшинствами вырос до максимального уровня за четверть века — с момента начала публикации таких сведений.
Медианное богатство белых домохозяйств на начало 2010 года оказалось в 20 раз больше, чем у негритянских и в 18 раз больше, чем у испаноязычных жителей США.
Редакция интернет-журнала СуперИнвестор.Ru любит не только читать хорошие газеты, журналы, блоги и прочие текстовые источники информации, но и смотреть хорошие фильмы. Конечно, эти фильмы тоже связаны с фондовым рынком, экономикой и инвестициями. А ещё наша замечательная редакция любит делиться своими находками с читателями журнала. Поэтому вряд ли так уж странно и удивительно, что мы не смогли пройти мимо отличного художественного фильма Too Big To Fail и поспособствовали его оперативному переводу на русский язык.
Телевизионный фильм Too Big To Fail («Крах неприемлем: Спасая Уолл-Стрит») канала HBO снят по одноимённому документальному бестселлеру журналиста New York Times Эндрю Росса Соркина. Фильм рассказывает о горячем лете и осени 2008 года — времени, когда вся мировая система была поставлена на грань краха.
Гигантские инвестбанки с Уолл-Стрит лопались один за другим. Правительство США безуспешно пыталось спасти мир от кризиса, по сравнению с которым Великая Депрессия покажется «старыми добрыми временами», а Россия предлагала Китаю за один день уничтожить экономику США.
Продолжаем тему сбережений и инвестиций в различных валютах, затронутую в предыдущей заметке
Осторожные инвесторы, особенно те, кто при помощи фондового рынка зарабатывают себе на пенсию, как правило предпочитают покупать бумаги компаний, номинированные в валюте своей страны. В крайнем случае — в «твердых» и общепризнанных валютах, например в долларах США.
Но нередко именно такой консерватизм мешает им получать доход: акции, номинированные в «твердых» валютах, приносят меньший доход, чем акции компаний из Японии, Китая или развивающихся стран.
Колумнист MoneyWeek Бенгт Саленсминде (Bengt Saelensminde) советует инвесторам не быть излишне консервативными и не держаться за «родные» акции. Фондовый рынок сегодня стал по-настоящему глобальным, поэтому не стоит отвергать бумаги таких компаний, как Samsung и ему подобных, только потому, что они номинированы не в привычной валюте.
Зерно, сталь, марганец, уголь, сахар, спирт, соевые бобы, пальмовое масло и многие другие виды сырья. Что их объединяет? Одно название: Noble Group. Компания, основанная в 1986 году британским трейдером Ричардом Элманом, сегодня превратилась в одного из главных торговцев сырьевыми товарами в мире.
Её офисы и предприятия открыты в 38 странах мира, от Гонконга и Австралии до Бразилии и Индонезии, а с учётом постоянно растущего спроса на сырьё в Китае, Индии и других бурно развивающихся странах, где работает Noble, фирма выглядит одной из наиболее перспективных с точки зрения частного инвестора. Не случайно её акции за последние шесть лет подорожали более чем на 100%.
Когда австрало-американский писатель Джеймс Клавелл в начале 60-х годов начал сочинять многотомную «Азиатскую сагу» о Гонконге и азиатском рынке, он не предполагал, что страницы его исторической книги вновь станут реальностью. Но через четверть века после выхода первого романа серии это произошло. Британскому трейдеру Ричарду Элману так понравилась выведенная Клавеллом в романе «Благородный дом» торговая фирма Noble House, что в середине 80-х он взял это название для своей собственной компании и стал заниматься почти тем же, чем и герои саги — торговать сырьём на азиатских рынках.
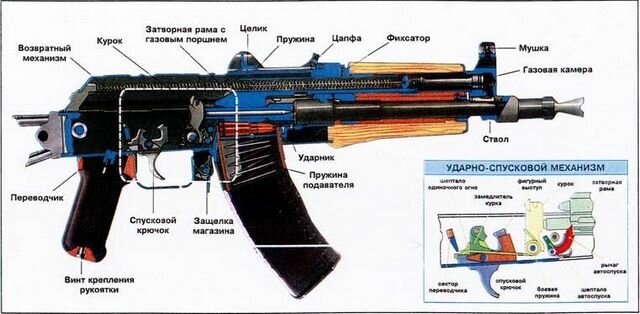
Схема автомата АКС-74У, источник: arms-project.org.ua
Уроженец Израиля и профессор университета Дюк Дэн Ариели (Dan Ariely) уже много лет занимается финансовым бихевиоризмом - исследует психологию людей, которые совершают инвестиции на фондовом рынке. Психолог рассказал SmartMoney, почему инвестор не должен быть оптимистом, объяснил, почему игроки постоянно совершают одни и те же ошибки, а заодно признался, что не случайно весь 2007 год вводил неправильный пароль для своего личного инвест-счета.
Теоретически на финансовый рынок и цену акций должны влиять только экономические факторы. Но на самом деле, мы все прекрасно знаем, как рынок вдруг начинает «штормить» из-за человеческой психологии — из-за того, что толпа вдруг решает, что кризис неминуем и начинает массово продавать акции, или, наоборот, резко скупает какие-то бумаги, искусственно создавая «пузырь», который вскоре с треском лопается. А иногда поведение рынка вообще невозможно предугадать. Кто бы мог подумать, что цены на Уолл-стрит резко взлетят вверх в ответ на кризисы в Японии и на Ближнем Востоке?
Начиная с 80-х годов XX века психологи вплотную заинтересовались образом мыслей игроков Уолл-Стрит и придумали теорию, которая называет поведение массового инвестора «предсказуемо иррациональным». Ариели, который занимается этим вопросом уже более двадцати лет, выделяет несколько черт «предсказуемо иррационального» поведения людей на фондовом рынке.
Компания Яндекс, выходящая на IPO в США, передала в американскую комиссию по ценным бумагам и рынкам документ, в котором подробно описала как свою деятельность, так и ситуацию с ведением бизнеса в России. Раздел, в котором перечисляются страновые риски, поражает своей откровенностью.
С точки зрения разного рода «патриотов», считающих, что нельзя «выносить сор из избы» и «мы тут сами разберёмся со своими проблемами», Яндекс, безусловно, можно считать намного более опасным предателем «интересов Родины», чем всяких Илларионовых и Миловых. Если обычные экономисты, пусть и титулованные и относительно известные, ничем не отвечают за свои слова, кроме репутации (часто довольно сомнительной), то Яндекс отвечает за них каждым заработанным рублём.
В принципе, для людей, ведущих бизнес в России или хотя бы активно интересующихся происходящими событиями, всё изложенное ниже не является новостью. Интересно же то, что эти общеизвестные (но от того не менее возмутительные) факты об условиях своей работы публикует компания, стремящаяся получить деньги от иностранных инвесторов, для которых многие вещи станут откровением.
Оригинальный текст написан на английском языке и весьма велик по объёму (31 страница). СуперИнвестор.Ru предлагает вам сокращённый, но достаточно полный перевод тех разделов документа, что касаются политических и страновых рисков. Нам представляется, что этот текст заслуживает максимально широкого распространения в СМИ и блогосфере, поэтому мы заранее соглашаемся на его перепубликацию в любом издании или блоге.
В британском журнале Money Week вышла очень полезная для начинающих инвесторов заметка на довольно редкую тему. Предлагаем вашему вниманию её перевод и комментарий СуперИнвестор.Ru.
Когда человек решает купить акции, он обычно не испытывает недостатка в советах по поводу того, какие бумаги выбрать, и когда их приобрести. Но если речь идет о продаже, ситуация сразу же становится более запутанной. Ясный совет, когда надо «сливать» бумаги, вам не даст никто. А между тем, инвестору очень важно понимать, когда пришел момент продажи акций и выхода в кэш.
Первая причина, по которой важно вовремя продать бумаги, которые есть у вас на руках, заключается в том, что понесённые потери потом будет очень сложно возместить. Если акции, которые есть у вас на руках, когда-то стоили 1000 фунтов стерлингов, а вдруг их цена падает на 25%, то для того, чтобы ваши вложения окупились, потребуется рост уже в 33%. И чем больше падает цена - тем хуже ваше положение. Резкое одномоментное падение и вовсе может свести на нет всё, что было накоплено за долгие периоды медленного роста.
К примеру, цена вашего портфеля акций когда-то составляла £1000. Потом в течение года она выросла на 10%, а в течение следующего года — еще на 10%, после чего последовало падение на 20%. После первого года роста ваш портфель стоил £1100, после второго — £1210. Но если вы проведете нехитрые подсчеты и вычислите 80% от £1210, то обнаружите, что ваши акции после всех колебаний цен теперь стоят £968, а вовсе не изначальные £1000. Так как же можно свести потери к минимуму или, ещё лучше, избежать возможных убытков?
Интервью Баффета. Часть 5. О филантропии
Опубликовано 7 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1, Об инвестициях - 2,
О макроэкономике
Нaarez: Давайте поговорим о благотворительной деятельности и социальной ответственности бизнеса. В прошлом месяце я читал в Harvard Business Review статью профессора Майкла Портера (Michael Porter), который заявил, что капитализм и ответственность, которую несут компании, нуждаются в пересмотре основных принципов. Например компании должны перестать заботиться только о прибыли и должны начать делиться доходами и всем остальным с сообществом и окружающим миром. Вам не кажется, кто компании должны наконец-то принимать во внимание всех заинтересованных сторон, а не только акционеров?
Баффет: Нет, мы в первую очередь заботимся об акционерах. Но мы также мы показываем акционерам, что они приобретают, если компания, в которую они вкладывают, заботится об обществе. Но вкладывать в такой бизнес или нет — это решение принимают сами инвесторы. Мы, конечно, поддерживаем компании, если они ведут себя социально ответственно. Но если мы говорим о выделении средств акционеров на эти цели — я не думаю, что такая схема работоспособна. Ни в коей мере. Да, часть наших вкладчиков много занимается благотворительностью, и я сам трачу на эти цели часть своих средств. Но я не думаю, что моя задача заключается в том, чтобы брать средства, которые мне доверили инвестировать, и тратить их так, как мне вздумается.
Интервью Баффета. Часть 4. О макроэкономике
Опубликовано 6 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1, Об инвестициях - 2
Нaarez: Давайте поговорим о макроэкономике. Многие люди в мире выражают озабоченность тем, что американский внешний долг составляет уже около $15 триллионов. Как вы оцениваете опасность этого и смотрите ли вы оптимистично на будущее Америки?
Баффет: Экономика Америки и многих других стран обладает большой «упругостью». Что я имею в виду. Конечно, власти любых стран совершают ошибки и будут продолжать это делать. Но наша страна прошла через Гражданскую войну, 15 рецессий, Великую Депрессию, пандемию гриппа и Холодную войну. Безусловно, всегда будут существовать какие-то проблемы. Но также всегда будут открываться возможности. Что действительно важно в отношении Америки — так это то, что в ней живет 309 млн человек. И значительная их часть пытается улучшить свою жизнь и жизни окружающих их людей.
Даже в богатых семьях иногда возникают споры о том, кому достанется большая часть дохода. А у нас в США — очень богатая семья. И в ней тоже могут возникнуть споры: старшим членам хочется получить больше, молодым — тоже, а те, кто находится в самом продуктивном возрасте, разумеется хотят отобрать деньги у тех, кто из-за возраста работает меньше. В общем, торт никогда не будет таким большим, чтобы отрезанная порция удовлетворила каждого. Но к счастью, этот торт постоянно становится больше, и порции тоже растут.
Интервью Баффета. Часть 3/2. Об инвестировании
Опубликовано 5 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1
Нaarez: Компенсации, которые получают ваши управленцы, отличаются от других компаний из «Списка 500», о которых мы читаем в рейтингах журнала Fortune?
Баффет: Мне кажется, у нас существует достаточно разумная политика компенсационных выплат. У нас более 70 разных компаний. Некоторые работают в секторах с большим капиталом, некоторые — нет; некоторые — отлично развиваются; другие, напротив, переживают непростые времена. Некоторые имеют огромный оборот, но низкую маржу, другие — наоборот. У нас никогда не было специалиста по вопросам расчета компенсаций, возможно он был в какой-то нашей дочерней структуре, но у нас — нет. Я на этот вопрос и получаса в год не трачу. Мы работаем с людьми, которые мыслят «по-честному», и у нас существуют разные договоренности с компаниями, потому что они работают в разных секторах, с разными условиями. Но размер компенсации - на самом деле не настолько важный вопрос. Люди хотят, чтобы с ними в первую очередь обходились справедливо. А еще им нравится управлять компанией как собственным бизнесом, им нравится, когда их действия одобряются и ценятся. Все эти вещи тоже важны.
Н: То есть вы не считаете, что в последние 10 лет в США неоправданно выросли размеры компенсаций и бонусов топ-менеджерам, что люди стали получать слишком много, причем часто размер компенсаций никак не соотносится с тем, сколько стоят акции компании на бирже?
Б: От нас ни один человек не ушел к конкуренту за последние 46 лет. Конечно, с несколькими нам пришлось за это время расстаться, но их очень немного. Некоторые наши сотрудники продолжают работать, хотя им уже 80 лет и больше — у нас просто нет автоматического выхода на пенсию по достижении определенного возраста.
Интервью Баффета. Часть 3/1. Об инвестировании
Опубликовано 4 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме
Нaarez: Когда-то вы говорили, что не инвестируете в технологические компании, потому что не можете заглянуть в будущее и не понимаете этот бизнес. Вам не кажется, что игнорируя этот сектор, вы упускаете какие-то возможности?
Баффет: Ну, можно то же самое сказать и о других секторах — о том, что я не могу прогнозировать ситуацию на рынке меди или хлопка. Конечно, было бы неплохо разбираться вообще во всем в мире, но я не собираюсь этого делать. И возможно никто в мире никогда не сможет этого сделать. Конечно, чем больше ты знаешь — тем лучше. Чем о большем количестве бизнесов у вас есть информация — тем больше у вас шансов преуспеть. Особенно по сравнению с теми, кто имеет представление лишь об отдельных секторах.
Что на самом деле важно в инвестировании — так это понимать, в чем ты разбираешься, а в чем — нет. Важно, так сказать, знать «периметр» вашего круга знаний и играть внутри этой очерченной территории, а чем она больше — тем лучше для вас. А если какой-то сектор лежит вне моих познаний, я просто не буду участвовать в игре. Надо смотреть на ситуацию трезво. Если я сяду играть в шахматы с тем двадцатилетним чемпионом из Норвегии (Магнус Карлсен, Magnus Øen Carlsen, самый молодой гроссмейстер, который занял первое место в официальном рейтинге ФИДЕ - в 19 лет и 1 месяц), он обставит меня в три счета, хотя мне уже 80 лет и я вчетверо его старше.
Подписка на СуперИнвестор.Ru:


