
Политика «количественного смягчения» (проще говоря, раздачи денег) в США и опасения компаний по всему миру относительно будущего привели к любопытным результатам. Бизнес старается обезопасить себя от возможных потрясений самым простым способом — накоплением денежных запасов.
Деньги хранятся в виде наличных на счетах, «денежных эквивалентов» - легко продаваемых ценных бумаг со стабильной стоимостью (депозитные сертификаты, гособлигации и т.п.), а также краткосрочных финансовых инвестиций. В случае нового кризиса и падения притока денег компания может быстро и безболезненно превратить накопления в наличные, чтобы оплачивать текущие расходы.
Некоторые компании довели свои «кубышки» до гигантских размеров — намного больших, чем надо с т.з. безопасности. Они готовятся к поглощениям конкурентов, расширению своего бизнеса или просто не видят возможности эффективно вложить деньги. Целый ряд американских и других корпораций накопили на своих счетах более $10 млрд каждая. Эти неработающие деньги составляют существенную часть стоимости компаний. Интернет-журнал СуперИнвестор.Ru предлагает вашему вниманию рейтинг «королей наличности» по состоянию на весну 2011 года.
Хайек против Кейнса: второй раунд
Опубликовано 1 июня 2011 в Ликбез
Отличный проект Econstories.tv выложил недавно второй клип, в котором в доступном и весьма занимательном виде поясняется разница во взглядах классиков экономики Фридриха Хайека и Джона Мейнарда Кейнса. Да ещё и с учётом текущих реалий.
Интернет-журнал СуперИнвестор.Ru рад предложить своим читателям этот клип с переведёнными на русский язык субтитрами (спасибо Андрею Климову). Клип будет полезен для всех, кто интересуется историей экономических учений и современной экономикой.
Чтобы включить субтитры после старта в правой нижней части ролика нажмите кнопку СС.
На основе материалов MoneyWeek
Люди, которые хоть немного увлекаются историей экономики, прекрасно знают, что Центральный банк, в задачу которого входит эмиссия денежной массы и регулирование денежно-кредитной политики в стране, - относительно недавнее изобретение. Первая такая структура появилась на свет лишь в конце XVII века, в 1694 году, когда был основан Банк Англии, а в США, к примеру, Федеральная резервная система до сих пор не является полноценным ЦБ.
Недавний кризис снова поднял перед экономистами вопрос: а нужны ли вообще Центробанки современной экономике? И не проще было бы ликвидировать этот избыточный институт и отказаться от изжившей себя структуры?
Колумнист Money Week, выпускник Кембриджа и редактор «экономического» подразделения издательства Random House Саймон Уилсон (Simon Wilson) утверждает, что со временем это вполне может произойти, и вспоминает, что жизнь в эпоху free banking в разных странах была очень даже неплохой.
Чем хорош квалифицированный инвестор?
Опубликовано 18 мая 2011 в Ликбез
Материалы предоставлены Олегом Скапенкером, ИК «Первый доверительный управляющий»
Разница между тем человеком, который от случая к случаю вкладывает в ценные бумаги небольшие сбережения, и тем, кто каждый день совершает на рынке операции на десятки и сотни тысяч долларов, может быть не только в объеме средств, но и в статусе. Один из них может называть себя «квалифицированным инвестором» и подтвердить это звание документом, а другой так и останется «неквалифицированным» несмотря на то, что годами работает на рынке.
Что же нужно для того, чтобы стать «квалифицированным» инвестором в России, и какие преимущества сегодня дает этот статус? Начнем с того, что отечественный фондовый рынок и его контроль организованы так, чтобы свести к минимуму риски, с которыми инвестор сталкивается при совершении тех или иных операций. Именно с этим желанием «убрать» риски связано жесткое регулирование многих процессов – например, эмиссии ценных бумаг, их реклама и раскрытие информации о производимых операциях. Нравится нам это или нет, но инвестор в России часто до сих пор воспринимается как «недееспособный», не способный рассчитать риски человек. Что конечно же неправда в случае опытных и грамотных игроков фондового рынка.
Чтобы дать таким любящим риск игрокам больше свободы и избавить их от лишних затрат, в 2007 году в России появился институт квалифицированного инвестора. Таким инвестором может быть признано как физическое, так и юридическое лицо: главное, чтобы этот инвестор обладал достаточными знаниями и навыками работы на фондовом рынке, а его статус был признан профессионалами – брокерами, доверительными управляющими и управляющими компаниями акционерных инвестфондов и паевых инвестиционных фондов и тому подобными структурами.
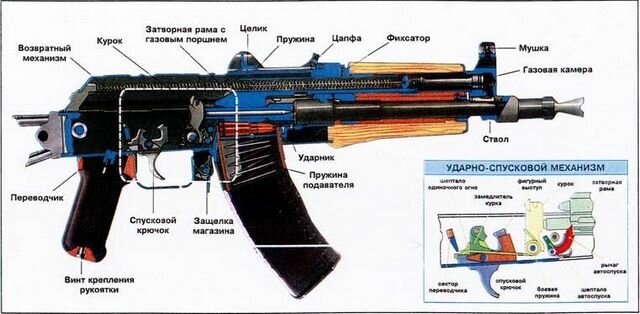
Схема автомата АКС-74У, источник: arms-project.org.ua
Уроженец Израиля и профессор университета Дюк Дэн Ариели (Dan Ariely) уже много лет занимается финансовым бихевиоризмом - исследует психологию людей, которые совершают инвестиции на фондовом рынке. Психолог рассказал SmartMoney, почему инвестор не должен быть оптимистом, объяснил, почему игроки постоянно совершают одни и те же ошибки, а заодно признался, что не случайно весь 2007 год вводил неправильный пароль для своего личного инвест-счета.
Теоретически на финансовый рынок и цену акций должны влиять только экономические факторы. Но на самом деле, мы все прекрасно знаем, как рынок вдруг начинает «штормить» из-за человеческой психологии — из-за того, что толпа вдруг решает, что кризис неминуем и начинает массово продавать акции, или, наоборот, резко скупает какие-то бумаги, искусственно создавая «пузырь», который вскоре с треском лопается. А иногда поведение рынка вообще невозможно предугадать. Кто бы мог подумать, что цены на Уолл-стрит резко взлетят вверх в ответ на кризисы в Японии и на Ближнем Востоке?
Начиная с 80-х годов XX века психологи вплотную заинтересовались образом мыслей игроков Уолл-Стрит и придумали теорию, которая называет поведение массового инвестора «предсказуемо иррациональным». Ариели, который занимается этим вопросом уже более двадцати лет, выделяет несколько черт «предсказуемо иррационального» поведения людей на фондовом рынке.
«Мы с вами находимся на улице, на которой только что ничего не произошло». Эта фраза из программы «6 кадров» прекрасно иллюстрирует ситуацию на российском фондовом рынке в последние дни. Цены бумаг как-то хаотично растут и снижаются, в целом оставаясь примерно на прежних уровнях. То ли спекулянты и инвесторы ещё не вернулись из краткосрочных майских отпусков, то ли и правда, следуя рыночной поговорке, «продали в мае и ушли».
Соответственно, и с нашим виртуальным среднесрочным портфелем на сайте Fincake.Ru ничего серьёзного не происходит. Часть бумаг за прошедшие с прошлой публикации дни заметно подешевела: Лукойл (-4,7%), МТС (-4,5%), Черкизово (-3,1%); часть — заметно подорожала: Магнит (+3,2%), Холдинг МРСК (+2,2%), Норникель (+2%); часть болтается «около ноля». В целом, портфель чуть прибавил в цене, но настолько мало, что проще сказать, что остался на прежних уровнях.
Чтобы было чем занять голову в отсутствие новостей и движений на фондовом рынке, подумайте над вопросом, который задаёт один из пользователей форума Банков.ру (там же и хорошая дискуссия на этот счёт). Вопрос — о сути понятия «инвестиции» и неоднозначной интерпретации этого термина. Мне кажется, что проблема непонимания вызвана смешением различных по сути процессов и понятий в одном слове.
В британском журнале Money Week вышла очень полезная для начинающих инвесторов заметка на довольно редкую тему. Предлагаем вашему вниманию её перевод и комментарий СуперИнвестор.Ru.
Когда человек решает купить акции, он обычно не испытывает недостатка в советах по поводу того, какие бумаги выбрать, и когда их приобрести. Но если речь идет о продаже, ситуация сразу же становится более запутанной. Ясный совет, когда надо «сливать» бумаги, вам не даст никто. А между тем, инвестору очень важно понимать, когда пришел момент продажи акций и выхода в кэш.
Первая причина, по которой важно вовремя продать бумаги, которые есть у вас на руках, заключается в том, что понесённые потери потом будет очень сложно возместить. Если акции, которые есть у вас на руках, когда-то стоили 1000 фунтов стерлингов, а вдруг их цена падает на 25%, то для того, чтобы ваши вложения окупились, потребуется рост уже в 33%. И чем больше падает цена - тем хуже ваше положение. Резкое одномоментное падение и вовсе может свести на нет всё, что было накоплено за долгие периоды медленного роста.
К примеру, цена вашего портфеля акций когда-то составляла £1000. Потом в течение года она выросла на 10%, а в течение следующего года — еще на 10%, после чего последовало падение на 20%. После первого года роста ваш портфель стоил £1100, после второго — £1210. Но если вы проведете нехитрые подсчеты и вычислите 80% от £1210, то обнаружите, что ваши акции после всех колебаний цен теперь стоят £968, а вовсе не изначальные £1000. Так как же можно свести потери к минимуму или, ещё лучше, избежать возможных убытков?
Пять принципов Портера-Баффета для инвестиционного анализа отраслей и компаний
Опубликовано 15 Апр 2011 в Ликбез
Использованы материалы MoneyWeek
Инвестиции — это не только сухие цифры и показатели прибыли. Более того, цифры — не всегда главное. Есть ещё много факторов, которые помогают инвестору выбрать «правильную» компанию для вложения денег. Для того, чтобы лучше разбираться в объектах инвестиций, стоит получить хотя бы базовые знания в менеджменте и маркетинге. Это позволит наиболее полно оценивать как саму компанию, в которую вы хотите инвестировать, так и окружающую её среду.
Один из способов такой оценки — использование понятия «защитного рва» вокруг компании, введённого Уорреном Баффетом. Правда, сам Баффет в этой своей теории опирается на работы гарвардского профессора Майкла Портера (Michael E Porter), который в 1979 году разработал Теорию пяти сил, действующих на все отрасли бизнеса. Если рассматривать эти силы или факторы в совокупности, то они позволят определить конкурентные преимущества (или недостатки) бизнеса: чем глубже «ров», тем устойчивее положение фирмы, и тем более вероятно, что ее прибыльности ничего не угрожает.
В переложении для инвесторов теория Портера немного видоизменяется и упрощается: это позволяет быстро и без использования сложных моделей оценивать микросреду с достаточной для понимания ситуации точностью. Итак, рассмотрим пять факторов Портера-Баффета, определяющих глубину «экономического рва», который окружает любую компанию.
Как обманывают на «рынке Forex»
Опубликовано 12 Апр 2011 в Ликбез
Сергей Хестанов,
управляющий директор ООО «Финам-Менеджмент», специально для СуперИнвестор.Ru
Компании, предоставляющие услуги по торговле на рынке Forex часто подвергаются критике и сравниваются с лохотроном. И хотя критика часто (а в России — почти всегда!) бывает справедливой, большая часть обвинений в их адрес на самом деле является несостоятельной.
Напротив, многие схемы, способные нанести серьезный материальный ущерб их клиентам, ускользают от критики. Данная статья — попытка автора рассказать о том, по какой технологии работают компании, предлагающие доступ на Forex клиентам с небольшим (до $1 млн) капиталом.
Прежде всего, необходимо четко различать собственно международный валютный рынок Forex (основной контингент — крупные банки, иногда — Центральные Банки) и те услуги, которые предлагаются гражданам под этим названием. Это параллельные миры, не имеющие между собой ничего общего, кроме названия. Чем же занимаются «форекс-кухни» и «клиринговые дома»?
Что на самом деле показывает список Forbes
Опубликовано 31 марта 2011 в Ликбез

Коллаж: Forbes
В начале марта Forbes по традиции опубликовал список самых богатых людей мира (точнее «Мировых миллиардеров»). Не открою большой секрет, сказав, что исследование Forbes при всей безусловной скрупулёзности и подробности имеет довольно отдалённое отношение к реальности.
Собственно, журнал этого и не скрывает, честно описывая методологию. Если коротко, журналисты используют в том числе косвенные признаки богатства того или иного человека, а также экспертные мнения разного рода специалистов — управляющих состояниями, юристов, аналитиков и т.п. Что сильно снижает точность оценки.
В основе же определения размера состояния персонажей из списка лежит подсчёт стоимости акций, которыми они владеют. Кто-то — основной собственник одной-двух компаний, кто-то — портфельный инвестор, но вряд ли в списке Forbes можно найти человека, который не владеет тем или иным бизнесом или хотя бы акциями различных компаний. В этом, на мой взгляд, заключается намного большая ошибка, чем неточности подсчётов. Принципиальная ошибка, радикально искажающая результаты исследований.
Саймон Кофилд известен в мире инвесторов теорией «Истинной ценности» акций», которая вкратце сводится к тому, чтобы никогда не переплачивать за активы. Несколько лет назад он наотрез отказался от услуг хедж-фондов и взял контроль за вложениями в собственные руки. С тех пор Кофилд не устает разоблачать непрофессионализм и прямой обман управляющих компаний и давать инвесторам советы обходиться без их услуг. Очередную его заметку на эту тему публикует журнал MoneyWeek. Представляем перевод этого текста.
11 лет назад знаменитый и уважаемый среди инвесторов журнал Fortune опубликовал список акций 10 компаний, которые непременно ждет рост в течение ближайших 10 лет, и которые должны составить основу портфеля любого долгосрочного частного инвестора, так называемое «buy-and-forget portfolio» (Портфель «Купи и забудь»). В этом списке были бумаги Enron, Morgan Stanley, Nokia, Nortel, Genentech, Oracle, Broadcom, Schwab, Univision и Viacom.
Многие инвесторы последовали совету Fortune и сформировали свои пакеты согласно рекомендации. Но каково же было их разочарование, когда почти каждая из этих компаний в последующие годы оказалась замешана в каком-либо скандале, а стоимость их акций резко снизилась: инвесторы потеряли примерно 70% вложенных денег.
Стоит ли продавать акции при оферте?
Опубликовано 24 марта 2011 в Ликбез
Олег Скапенкер, ИК «Первый доверительный управляющий», специально
для СуперИнвестор.Ru
В первой заметке мы рассмотрели различные варианты выкупа акций компании её крупным акционером у миноритарных инвесторов. Теперь давайте рассмотрим ситуацию с точки зрения миноритария: принимать ли предложение нового акционера?
Однозначного ответа на этот вопрос нет. Как уже отмечалось, мы рассматриваем ситуацию, которая складывается для владельцев небольших пакетов акций. Следовательно, речи об управлении компанией, или хотя бы влиянии на управление, практически не идёт. Значит, если отбросить крайне редко имеющиеся по отношению к акционерному обществу моральные сопереживания, ответ на вопрос, принимать ли оферту или не принимать, сводится к вопросу о том, выгодно ли реализовывать бумаги по данной цене или же не выгодно.
А какая цена содержится в обязательном предложении о выкупе акций? Это цена определяется в разных случаях по-разному. Рассмотрим вопрос цены подробнее.
Что такое выкуп акций?
Опубликовано 24 марта 2011 в Ликбез
Олег Скапенкер, ИК «Первый доверительный управляющий», специально
для СуперИнвестор.Ru
«А что я могу-то со своими тремя акциями?» Такой вопрос – далеко не редкость, ведь весьма значительная часть владельцев акций в нашей стране – люди с крайне небогатыми познаниями в области финансовых рынков. Акции же, в небольшом, как правило, количестве, им достались в ходе пресловутой приватизации в обмен на так называемые ваучеры. Те, кто не обменял полученные ценные бумаги на продукты или алкоголь, убрали бумажки в дальние ящики комода и забыли о них.
Более или менее активные владельцы малых пакетов акций – их называют миноритариями - годы спустя зарегистрировались в реестрах акционеров. Казалось бы, что толку? Повлиять ни на что нельзя, ведь, как правило, в любом отечественном акционерном обществе контрольный пакет акций принадлежит некому одному лицу, которое и принимает все решения в обществе.
Тем не менее, даже обладая крайне малым пакетом акций, вам есть, на что рассчитывать. Особенно если основной акционер захочет увеличить свою долю или стать единственным владельцем компании.
Источник: SmartMoney.com
Для того, чтобы узнать, какие акции в ближайшие дни ждет рост, не обязательно ходить к гадалкам: гораздо эффективнее изучить статистику запросов в Google, - утверждают Чжи Да и Пенджи Гао из Католического университета Нотр-Дам и их соавтор Джозеф Энгельберг из Университета Северной Каролины (Zhi Da/Pengjie Gao, Notre Dame, Joseph Engelberg, UNC at Chapel Hill), чья работа будет опубликована в The Journal of Finance.
Как утверждает эта троица, информации, которую дает статистика Google, оказывается вполне достаточно для того, чтобы в среднем играть на 10% лучше рынка. Неудивительно, что разработанный учеными метод «поискового инсайда» уже вовсю используется инвестфондами и отдельными трейдерами, а Google даже начал вводить ограничения на предоставление статистики по запросам, которые касаются конкретных акций.
Российский рынок пока не столь развит, а частные инвесторы не так сильно влияют на котировки акций как в США, но рано или поздно подобные методики можно будет использовать и у нас. Поэтому есть смысл заранее познакомиться с технологиями поиска акций-фаворитов с помощью Google.
В комментариях к заметке про плохие результаты управления ПИФами УК «Альфа капитал» один из читателей подсказал забавную тему — новые ПИФы УК «ТКБ BNP Paribas investment partners». Эта УК — странный плод союза бывшего «КИТ финанса», РЖДшного банка ТКБ и управляющей компании российского представительства крупного французского банка.
Вероятно, сложное слияние отнимает так много времени, что у ребят не доходят руки до сайта, который не мешало бы привести в порядок. Открывая закладку с ценами паёв ПИФов, никак не ожидаешь увидеть данные на 31.12.1999 (для только что созданного фонда) или совсем замечательную Структуру активов на 00.00.0000. Но если люди хотят портить о себе впечатление таким образом — флаг в руки.
Недавно эта УК выкатила новую линейку «премиальных» ПИФов с необычными для нашего рынка свойствами. Речь идёт о ПИФе «Азия» и ПИФе «Золото» (по обрывочным данным на сайте, похоже, ещё планируется ПИФ «Латинская Америка»). Они сконструированы совершенно одинаково, поэтому будем говорить об обоих одновременно. Хитрость данных ПИФов в том, что они — никакие не ПИФы.
Подписка на СуперИнвестор.Ru:


