
Мировая экономика: шоу продолжается
Опубликовано 31 Дек 2010 в Экономика
Короткая итоговая колонка на Банках.ру. Публикую полностью, пусть будет.
Школа новой экономики закончилась строго по сценарию голливудского триллера: во время «выпускного бала монстров» наименее симпатичные артисты съедены заживо, но главные герои спасены. Пьяные и довольные все расходятся по домам, не понимая, что самое сложное — взрослая жизнь — ещё впереди.
Попробуем понять, что принесли нам последние годы. Главное экономическое событие десятилетия вряд ли можно привязать к какой-то определённой дате. Да, мы стали свидетелями кратного роста, падения и снова роста цены на нефть. Да, мы увидели, как рушатся монстры — крах одного из ключевых американских (а значит и мировых) банков Bear Stearns произвёл впечатление не только на специалистов, но и на «широкую публику». Да, Китай из потенциально великой державы стал второй экономикой мира с прицелом на первое место. Да, Россия, наоборот, поменяла статус «многообещающей» страны на стыдное положение «виртуального мафиозного государства», что привело к падению интереса к ней инвесторов. Но всё это — лишь частности на фоне попытки изменить дух мировой экономики.
Главным событием стало временное возвращение разума ко всем участникам экономического процесса по всему миру. Потребители поняли, что бесконечно жить в долг невозможно — рано или поздно потеряешь то, что имеешь. Государства осознали, что рост ВВП любой ценой — не главное, а расплата за перегрев «двигателя» экономики может быть страшной. Корпорации почувствовали, что за всё надо платить: сырьё перестало быть легкодоступным, а финансовые ресурсы — почти бесплатными. Инвесторы (включая вкладчиков пенсионных и прочих «надёжных» фондов) собственными счетами и кошельками ответили за самоуверенность и ошибочное мнение о том, что «деревья растут до небес»: рынки вернулись к более естественным уровням, уничтожив существенную часть виртуального богатства «золотого миллиарда».
Долгий спуск с вершины Фудзи – 2
Опубликовано 29 Дек 2010 в Экономика
Александр Зотин, специально для СуперИнвестор.Ru
Окончание. Начало читайте здесь.
Фудзияма долга
Не в состоянии помочь японской промышленности и государство - госфинансы уже давно трещат по швам. Финансирование дефицита госбюджета за счет выпуска гособлигаций не прошло даром. Япония давно уже лидер по долговой нагрузке среди крупных экономик мира (471% ВВП по данным McKinsey Global Institute, госдолг – 197% ВВП). Впрочем, в Японии проблема госдолга отчасти компенсируется значительными госактивами и межведомственной структурой держателей долга. Японский чистый госдолг при учете всех этих факторов по подсчетам MGI снижается до 142% ВВП, что, правда, тоже фантастически высоко для крупной экономики.
Доходы бюджета уже не покрывают не то что все расходы, они не дотягивают даже до недискреционных обязательных расходов на социальное обеспечение (львиная доля - пенсии), образование и обслуживание госдолга. Кстати, даже при сверхнизких ставках по гособлигациям на выплату процентов по ним уже идёт 59% всех доходов бюджета - рекордно высокий показатель для стран ОЭСР.
Но в чем же причина относительной устойчивости Японии, почему при таких кредитных и бюджетных проблемах ее до сих пор не постигла участь Греции или Ирландии? И как долго она ещё продержится?
Долгий спуск с вершины Фудзи – 1
Опубликовано 29 Дек 2010 в Экономика
Александр Зотин, специально для СуперИнвестор.Ru
Визит в сверкающий огнями деловой район Токио Роппонги вряд ли поможет оценить экономические проблемы Японии. Кажется, что всё там хорошо и прекрасно. Однако, численность так называемого японского «прекариата» (будущий пролетариат), то есть временных рабочих без страховок и социального обеспечения, выросла за последние годы до 20 млн человек (34% рабочей силы), уровень бедности достиг 14% (в два раза больше, чем 10 лет назад), а суицид стал основной причиной смерти среди мужчин в возрасте от 20 до 44 лет.
Неприятности в японской экономике начались давно. Развитие страны в 1970-80-е годы во многом напоминало сегодняшнее триумфальное шествие Китая: тогда всем казалось, что вот-вот Япония станет первой экономикой мира, вся планета пересядет на японские Nissan’ы, а летать будет самолетами Kawasaki или Mitsubishi. Но этим прогнозам так и не суждено было сбыться.
Доля Японии в мировой экономике опустилась с пика 1994 года в 18% до менее чем 10%, а госдолг достиг рекордных высот. Главное же, что перспективы Страны восходящего солнца — гораздо более мрачные, чем ее невесёлое настоящее.
Газета Ведомости сегодня «внезапно» озаботилась темой Новатэка и провела собственное расследование, состоящее из двух частей. Расследование получилось интересным, но полученные в его ходе результаты журналист просто не понял (точнее, не поняла).
Первая часть заключается в том, что в Новатэке Ведомостям слили некое «послание», имеющее смысл только как ответ на заметку, опубликованную на СуперИнвестор.Ru. Коротко оно выглядит так: Леонид Михельсон контролирует 27,17% акций. Вторая часть — выяснение, кому сейчас принадлежит одна из компаний, владеющих акциями Новатэка. Каюсь, я должен был это сделать сам, но частично недодумал, частично — пожалел денег. Ведомости обратились к госреестру юридических лиц и узнали, что в октябре нынешнего года ООО «Белона» была продана компании White Seal, которая принадлежит фонду Volga Resources, за которым стоит Геннадий Тимченко.
Попробуем разобраться с актуальными вопросами собственности на акции Новатэка и попытаемся понять, что, собственно, всё это значит, и какие выводы из происходящих событий могут для себя сделать частные инвесторы.
Для начала сенсация. Она будет интересна финансовым журналистам, но вряд ли скажет что-то частным инвесторам. Тем не менее. Сегодня мне стало известно, кому на конец 2009 года принадлежали 9,61% акций компании Новатэк. Естественно, помимо тех владельцев акций, что известны всем. А 9,61% - это, между прочим, 2 млрд долларов на тот момент и больше 3 млрд долларов — сейчас (если акции всё ещё у прежнего владельца, что очень вероятно).
Всем интересующимся известно, что 5,66% акций Новатэка принадлежат кипрскому инвестиционному фонду SWGI Growth Fund Cyprus. На самом деле, на Кипре — только «филиал» основного фонда, который зарегистрирован на Каймановых островах. Мне удалось получить доступ к отчётности этого фонда за 2009 год. Согласно ей, фонду действительно принадлежали 171803583 акции Новатэка на 965,9 млн долларов. Но кроме того, в отчётности указаны ещё и 29185573 глобальные депозитарные расписки на акции Новатэка. Каждая такая расписка эквивалентна 10 акциям. То есть, фактически, фонду принадлежало ещё 291855730 акций Новатэка на 1,9 млрд долларов (при тогдашних ценах на акции).
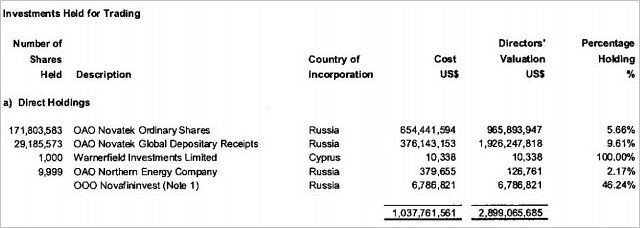
Эти бумаги, в отличие от обыкновенных акций, фонд не показывал в своей отчётности для российских госструктур и акционеров компании. Не очень хорошо получилось, как мне кажется.
Пытливые журналисты из отчётности фонда могут узнать кое-какие интересные имена, данные о том, какие ещё российские компании принадлежат этому фонду и массу занимательной информации — всё ж таки в отчёте аж 49 страниц. Кстати, авторы документа приложили определённые усилия, чтобы избавить его от лишнего внимания: pdf-файл был повёрнут на 90 градусов. Никакой распознаватель текста от Гугла или Яндекса не сможет "прочитать" такой файл и добавить в поисковую базу. Мелочь, конечно, но смешно.
Сенсационная часть на этом закончена, переходим к пятничным развлечениям. Сейчас вы узнаете, как делается бизнес в России. Рассказ, понятное дело, пойдёт о Новатэке и о том, как в нём менялись акционеры в нынешнем году. Поверьте, это тоже весьма занимательно.
О размерах рынка
Опубликовано 14 Дек 2010 в Экономика
Для мелкого частного инвестора даже российский фондовый рынок кажется довольно большим. Сотни ПИФов, десятки ликвидных (в масштабах частника) акций, доступ к облигациям. А при желании можно торговать и фьючерсами (хотя это уже и не инвестиции).
Но человек, который хотя бы краем глаза посмотрел во внешний мир, понимает, что российский рынок — это мелкая лужица на океанском пляже. Океанская волна иногда накатывает и наполняет эту лужицу, делая счастливыми местных мальков и рачков. А иногда океан отступает, и солнце подсушивает нашу среду обитания, приводя её в опасный для жизни вид.
Вскоре на российском рынке должен появиться новый (для нас) инструмент — биржевые фонды, которые в большом мире обычно называются ETF. Отечественным инвесторам и управляющим надо готовиться к переменам: появление у нас биржевых фондов может заметно изменить ландшафт рынка. Наверняка уменьшится число нынешних пайщиков ПИФов, зато придут новые люди, которым по душе прозрачность ETF, отличающая их от весьма мутной индустрии коллективных инвестиций. СуперИнвестор.Ru не раз писал об этом очень интересном инструменте, но сегодня хотелось бы рассказать о том, как выглядит рынок ETF в развитом мире, чтобы оценить масштаб явления.
У меня есть одно труднообъяснимое неприятное свойство (помимо прочих), которое сильно мешает спокойно жить «как все нормальные люди». Не знаю почему, но так сложилось, что во время чтения разного рода текстов (в первую очередь, конечно, заметок в прессе) я замечаю некие смысловые ошибки, которых на первый взгляд в этих текстах нет. Более того, часто бывает так, что формально в тексте всё правильно: все цифры соответствуют реальным, все названия ни разу не вымышлены, но... взгляд спотыкается о какую-то странность, которая при дальнейших размышлениях указывает на то, что автор не очень хорошо понимает, о чём говорит. Или сознательно слегка передёргивает.
Учитывая качество нашей современной прессы, в том числе финансово-экономической, такие «затыки» происходят довольно регулярно. Что вызывает закономерный прилив желчи и желание провести как минимум пятикратную децимацию в рядах экономических журналистов.
На этот раз одна написанная явно «для красоты» фраза из вполне хорошего текста про банковскую систему навела меня на намного более общие рассуждения, которые, надеюсь, могут оказаться полезными пытливому инвестору — читателю экономической прессы. Вот эта фраза: «Из первой тридцатки банков на организованных площадках торгуются только восемь, а всего на ММВБ 13 банков, или менее 1,5% от общего количества, то есть сектор является чемпионом по непубличности».
Сегодня — первое число нового месяца, а значит, в среднесрочном инвестиционном портфеле, который ведётся с помощью сервиса Fincake, очередное пополнение. Внесены свежие 50 тыс. рублей, на которые куплены акции Сургутнефтегаза (привилегированные, на 15 тыс. рублей), Сбербанка (на 10 тыс. рублей), Холдинга МРСК (на 10 тыс. рублей), Новатэка (на 10 тыс. рублей) и Распадской (на 5 тыс. рублей).
Удачным временем покупки сегодняшний вечер явно назвать сложно — некоторые бумаги подорожали на несколько процентов за день, но система есть система. К счастью все эти локальные повышения и понижения цен акций усредняются за счёт большого числа покупок, и не слишком сильно сказываются на конечном результате. Главное, чтобы в среднесрочной перспективе инвестиции оказались фундаментально верными.
Судя по движениям цен бумаг в последние недели, новогоднее ралли можно считать начавшимся. Понятно, что оно может с тем же успехом и завершиться, если произойдёт что-то непредвиденное и плохое. Но пока оптимизм так и прёт: за сегодня индекс ММВБ вырос более чем на 2%. При этом сильно подорожали «тяжёлые» бумаги, имеющие большой вес в индексе — Газпром (более 4%), Сбербанк (почти 2%), Лукойл (более 3%). Индекс ММВБ достиг максимального значения примерно за 2,5 года — 1600 с лишним пунктов. В общем, всё весело. Но если присмотреться внимательнее...
Любитель крупных птиц нетрадиционной окраски и экономический философ-оппортунист Нассим Талеб на днях изложил своё видение будущего в среднесрочной перспективе (25 лет). Это не столько подробная всеобъемлющая работа, сколько перечисление нескольких тезисов без подробных объяснений и доказательств. Изложены они в неповторимом талебовском стиле бормочущего восточного мудреца, считающего, что он умеет говорить по-английски, поэтому точному адекватному переводу поддаются слабо. Тем, кто хорошо знает басурманский язык, советую приникнуть к живительному источнику в оригинале, а нам, несчастным, остаётся лишь постараться понять, что имелось в виду.
Катрены Талеба не внушают оптимизма: по его мнению, мир погрузится в новые Средние века — возникнут города-государства, наука и техника затормозят развитие, на человечество обрушатся пандемии. С другой стороны, этот тренд можно рассматривать как «возврат к норме», когда ВВП создаётся семейными предприятиями, а не мегакорпорациями, а территорией управляет не правительство профессиональных бюрократов, заседающее за тысячи километров, а сами жители. Новый текст Талеба перекликается с его «принципами», опубликованными ранее, поэтому стоит освежить в памяти и их.
Каким будет мир в 2036 году
Как ни парадоксально, но человек может делать долгосрочные прогнозы, основываясь на широкой распространённости ошибочных прогнозов. Система, слишком чувствительная к прогнозам (использующая рычаг, как например банковская система перед кризисом), очень хрупка перед лицом неожиданных событий, «чёрных лебедей». И в конечном счёте разобьётся на осколки. Хотя хрупкие объекты могут существовать долгое время до того момента, когда случится коллапс, в XXI веке достаточно 25-ти лет, чтобы скрытые риски вышли наружу: связность и операционный рычаг заставляют культурные и экономические события развиваться лавинообразно быстрее и глубже. Всё, что хрупко сейчас, будет разбито.
«Мне бы их проблемы», - злобно думал я, читая заметку Андрея Бабицкого на сайте Форбса. Сама заметка имеет сомнительную ценность — логика там настолько натянута, что того и гляди лопнет, а данные несколько не соответствуют реальности. Но статья заставляет задуматься об одной очень интересной вещи.
Оказывается, четыре крупные американские ИТ-компании в общей сложности накопили на своих счетах (и в легко обращаемых в деньги бумагах) более $140 млрд. В кубышке у Apple спрятано $25 млрд, Microsoft распоряжается $44 млрд налички, Cisco зажала от народа $40 млрд, Google сберёг $33 млрд (более полные данные в конце текста). Заметим в скобках, что число $50 млрд для Apple, которое приводится журналистами в подобных сравнениях, относится ко всей сумме инвестиций компании, включая долгосрочные. Правильнее же брать только наличные (Cash And Cash Equivalents) и краткосрочные инвестиции (Short Term Investments).
Проблема в том, что компании не знают, куда деть эти огромные даже по западным меркам деньги. Бизнес развивается и так, покупать по-крупному, в общем-то, нечего, раздавать акционерам жалко. Так куда же девать гигабаксы? У меня есть свой ответ на сей животрепещущий вопрос, но об этом — в следующий раз. Пока же попытаемся понять, почему слишком много денег — это плохо.
Переводя сказанное выше на язык инвестора, сформулируем несколько выводов.
- Представления о нынешней «переоценённости» активов могут оказаться ложными. Просто эти активы надо оценивать не в «потребительских» долларах, а в «финансовых», которые подверглись серьёзной инфляции;
- «потребительский» доллар будет инфлировать под воздействием «просачивания» инфляции с финансовых рынков, но не сейчас и не быстро. Этот процесс будет находиться под контролем ФРС;
Задумаемся над простым вопросом: как называется ситуация, когда дорожает всё вокруг? Правильно: инфляция. Но ведь инфляции нет? Не совсем. Отсутствует потребительская инфляция, то есть те доллары, что лежат в карманах или на личных счетах американцев и жителей других стран, действительно, не теряют в стоимости (не инфлируют).
Но те доллары, которыми оперируют инвестфонды, банки, крупные игроки фондового рынка уже подешевели. Инфляция по ним составляет десятки процентов годовых, они дешевеют на глазах. Но ведь не бывает разных долларов? Получается, что бывает.
Вопрос в том, что будет дальше. Понятно, что «финансовая» или «виртуальная» инфляция будет постепенно просачиваться в реальную жизнь. Если нефть стабильно стоит $90 за баррель вместо $60, то цены на перевозку грузов не могут не вырасти. Не в полтора раза, конечно, и не сразу, но постепенно и понемногу цена будет расти. То же самое с продовольствием, с металлами, с древесиной. Даже с акциями: если при высоких ценах на акции частный инвестор фиксирует прибыль и покупает на неё автомобиль, то «лишние» деньги приходят с фондового рынка в реальную жизнь.
Многие участники рынка уверены, что в большинстве сильно подорожавших в последние месяцы активов надулся большой пузырь, который должен так или иначе лопнуть. Это касается в первую очередь акций (на всех рынках), золота, нефти, продовольствия. Может быть, облигаций.
На мой взгляд, эта версия имеет полное право на существование: уж чего-чего, а пузырей инвесторы и спекулянты видели много. Однако, не стоит отбрасывать и альтернативные варианты объяснения реальности. Один из таких вариантов строится на представлении о том, что доллар (и другие валюты) перестал быть единой денежной единицей. Мы наблюдаем два совершенно разных доллара, которые ведут себя, исходя из разных правил. Попробуем понять, что стоит за этой версией.
Но сначала рассмотрим технологию появления пузыря на фондовом рынке. Её легко проиллюстрировать на простейшем бытовом примере.
Фондовый рынок подвержен моде — как и любой другой вид человеческой деятельности. Мода порождает надувание пузырей, огромные прибыли для тех, кто их создал, и последующее сдутие с попытками оставшихся «в акциях» инвесторов выручить за подешевевшие бумажки хоть что-то. Если раньше «модными» были компании, отрасли или природные ресурсы, то в последние годы капитал «покупает» страны, то есть акции компаний, работающих на тех или иных географических рынках. Самый яркий пример такого совершенно искусственного странового пузыря (или, как ещё говорят, «инвестиционной идеи») - «страны БРИК», придуманные Джимом О'Нилом из Goldman Sachs в 2001 году. Но эта тема, похоже, уже отыграла своё.
Сейчас аналитики-стратеги инвестбанков ищут новые «большие идеи», которые позволят собрать в одном месте средства инвесторов, чтобы успешно перераспределить их в пользу своих компаний. Похоже, что в отраслевом разрезе это будет «новая энергетика» в широком смысле — от атомных, солнечных и ветряных станций до электромобилей, лития и редкоземельных металлов. Со страновыми предпочтениями определённости пока нет — каждый тянет в свою сторону. Кто-то откапывает уже, казалось бы, забытую идею Frontier markets (25-26 развивающихся стран от Аргентины до Нигерии и от Пакистана до Литвы). Кто-то активно утаптывает площадку в Африке («Ренессанс» со своими хозяевами из ЮАР и Китая). Кто-то выступает скромнее и пиарит отдельные страны.
В последнее время при чтении специализированных инвестресурсов в интернете я всё чаще натыкаюсь на предложения инвестировать в одну весьма необычную страну. С одной стороны, мы все её знаем, с другой — мало кто там бывал. Эта страна, как кажется на первый взгляд (впрочем и на второй тоже), находится где-то на окраине цивилизации, хотя формально её положение можно считать одним из самых выгодных в новом «многополярном» мире. При всей очевидной бедности и неразвитости она владеет вторыми (или третьими — данные разнятся) в мире запасами меди и урана и 11-ми — угля. Там есть золото, железная руда, вольфрам и другие очень полезные ископаемые. Наконец, там пишут кириллицей, а сайт национальной биржи имеет довольно неплохую русскую версию. Что же это за страна?
Свежая колонка для Банков.ру.
Похоже, что и участники различных биржевых торгов, и большие начальники, и простые граждане в последние месяцы как-то заскучали. Посткризисная стабильность (пусть и довольно зыбкая) не будоражит кровь, никто не хватает с утра свежую прессу, чтобы узнать, что еще плохого случилось в стране, а финансовые блоги потеряли значительную часть своих читателей. Значит — что? Правильно: пора устроить какую-нибудь заварушку, чтобы люди не расслаблялись, ибо в расслабленном и благодушном состоянии в России жить опасно. Политики занялись увлекательной игрой «уволь Лужкова», а экономические субъекты не смогли придумать ничего интереснее очередной девальвации рубля.
За три дня долларово-евровая корзина подорожала на 1 рубль до 35,67 рубля. Евро, как обычно, прибавил побольше, доллар — поменьше. В общем-то, ничто не предвещало столь резкого изменения валютного курса: нефть дорогая, в стране нет никаких катастроф, валютные резервы у Центробанка в порядке. Тем не менее, то, что происходило на валютном рынке в четверг, а в прессе — начиная с понедельника, можно смело назвать небольшой, но чувствительной паникой. Стоит ли ей поддаваться, пора ли бежать в банк за подорожавшей валютой?
Ситуация, на самом деле, дурацкая. То, что рубль при стабильных ценах на нефть и нейтральной политике ЦБ должен подешеветь в среднесрочной перспективе (к середине зимы), — очевидно. Российская экономика забуксовала, импорт растет, компаниям и банкам вскоре предстоит возвращать иностранные кредиты на 15 млрд долларов, к концу года на финансовую систему традиционно прольется дождь из недорасходованных бюджетных денег. Но прямо сейчас никакой серьезной причины валить рубль ни у кого нет.
Читать заметку полностью
Подписка на СуперИнвестор.Ru:


