
Александр Зотин, специально для СуперИнвестор.Ru
29 июня 2011 года парламент Греции одобрил программу бюджетной экономии на 28,4 млрд евро. Исход голосования открыл дорогу для предоставления очередного (пятого по счету) транша кредита от ЕС и МВФ объемом 12 млрд евро. Не получи Греция этих денег – ей пришлось бы объявлять дефолт по своим долгам уже в следующем месяце.
Казна пуста, а само сиестолюбивое государство вот уже год живет на полном обеспечении от ЕС и МВФ. Продавать свои гособлигации на рынке Греция не в состоянии, а финансировать дефицит бюджета чем-то надо. А значит — полная зависимость от евродоноров.
Можем ли мы рассчитывать, что худшее для Греции и всего Евросоюза позади, а новые меры бюджетной консолидации будут успешными? Вряд ли. Вот уже больше года ЕС и МВФ пытаются отдалить неизбежное – греческий дефолт и девальвацию, сопряженную с выходом страны из еврозоны. Либо, как вариант, фактическую федерализацию еврозоны с переносом бремени греческого долга на более сильных членов валютного союза. Нечто подобное в другой интересной стране за океаном уже происходило. Вспомним былое и попытаемся сравнить происходящие события с тогдашними.
Журнал «Деньги» в номере за эту неделю опубликовал подборку прогнозов ведущих специалистов по фондовому рынку из различных банков и управляющих компаний.
Подборка получилась интересная, но не очень удобно оформленная — обычный текст, не позволяющий с первого взгляда понять, на акции компаний каких секторов делает ставки большинство аналитиков. СуперИнвестор.Ru представил данные «Денег» в удобной для анализа форме — в виде таблицы, с помощью которой легко посчитать сумму предпочтений экспертов.
Проанализируем полученные данные и соотнесём их с акциями, содержащимися в нашем виртуальном среднесрочном портфеле, который ведётся с помощью сервиса Fincake.Ru. Насколько видение простого частного инвестора совпадает с представлениями о рынке профессионалов?
Когда на инвестиционном счёте лежат какие-то жалкие тысячи долларов, возможностей их выгодно вложить не так-то много. Но когда речь идет о миллионах, размышления о том, какие активы купить, способны довести до головной боли даже Уоррена Баффетта, не говоря уже о менее закалённых акулах рынка.
Да, сильные мира сего знают, где лучшие юридические услуги и инвестиционные возможности. И хотя большинство богачей тщательно хранят секрет, где лежат их деньги, их тайны раскрыли Cap Gemini и Merrill Lynch Wealth Management: именно благодаря им можно узнать, куда и в каких пропорциях предпочитают вкладываться сильные мира сего. Доклад о том, где лежат деньги людей, контролирующих 39% мирового богатства, называется World Wealth Report. Он рассказывает о людях, чье состояние превышает $1 млн.
Так куда же предпочитают вкладывать миллионы все эти люди, среди которых — не только сырьевые олигархи?
Мировой фондовый рынок позволяет инвесторам получать доход от вложений в самые удивительные инструменты. Различная экзотика стала доступной благодаря развитию рынка ETF/ETN; покупка фьючерсов и опционов позволяет многократно увеличивать «плечо» инвестиций и получать высокий доход (или полностью терять вложенное); структурные продукты, наоборот, помогают почти гарантированно получить прибыль, пусть и не самую высокую.
Но и старые добрые акции иногда заставляют удивляться даже опытных инвесторов. Сложно представить, каким бизнесом не могут заниматься компании, бумаги которых торгуются на биржах в развитых странах. Желаете поучаствовать в легальной торговле марихуаной — пожалуйста. Хотите получить свою долю от бума зелёной энергетики — сколько угодно. Мечтаете вместе с любимой футбольной командой выиграть Лигу Чемпионов — без проблем.
Компании CCA и GEO group – солидные американские корпорации, ведущие бизнес не только у себя на родине, но и в Австралии, Великобритании, Южной Африке и других странах. Точнее, CCA — только в США, а GEO — во многих странах мира. Их совокупная выручка за 2010 год превысила $2,9 млрд, а общая капитализация на конец июня 2011 года составляет $3,7 млрд. Обе компании оптимистичны в прогнозах: спрос на их услуги постоянно растёт, потребителей с каждым годом всё больше, а посторонних на этот рынок они не пускают, фактически деля его между собой. Эти компании владеют частными тюрьмами, частными лагерями для беженцев и частными психиатрическими больницами.
Свежая колонка на Банках.ру
Старая инвестиционная мудрость гласит: сберегай деньги в той валюте, в которой будешь тратить. Понятное дело, что это касается более-менее приличных валют — сбережения из зимбабвийских долларов годны разве что на растопку печки, которая в Зимбабве всё равно не нужна. Но изменившаяся реальность ставит под сомнение этот, казалось бы, незыблемый постулат. И дело не в первой части фразы (о валюте), а во второй (о потреблении).
Современный житель развитой страны ежедневно потребляет далеко не только местные товары. Все мы тратим деньги на одежду из Турции, Малайзии или Белоруссии, обувь из Китая или Италии, электронику из того же Китая, Японии или Индонезии, мебель из Вьетнама (вы же не думаете, что Икея производит свои шкафы в Швеции?), овощи из Испании и Германии, мясо из Аргентины, бытовую химию из Польши… Список можно продолжать очень долго. Часто мы это делаем даже неосознанно: покупая колбасу производства известного российского мясокомбината, вы практически наверняка будете есть мясо южноамериканских коров.
Легко догадаться, что закупщики всех этих товаров платят за них вовсе не рублями. А движения курсов валют, которые в последние годы стали весьма сильными, в долгосрочной перспективе перекладываются на покупателя. То есть того самого потребителя, который держит свои деньги в рублях, потому что платить за колбасу и рубашку он собирается рублями. Возникает очевидное противоречие: избавляясь от валютных рисков, человек именно валютные риски на себя и берёт.
Читать заметку полностью
Вопрос «Что курят в РБК?» давно потерял актуальность. Судя по тем текстам, что доходят до меня по ссылкам от френдов в различных соцсетях (ну не читать же РБК самому?), трава там уже пройденный этап. Ребята сидят на намного более тяжёлых веществах. В общем-то это понятно и объяснимо: чтобы сотворить «креатив», который будет массово цитироваться в блогах и других СМИ, надо иметь заведомое преимущество перед аналогичным «как бы СМИ», а в них вещества - тоже дело обычное. Вот и крутятся как могут.
Ирония-иронией, но сегодняшний материал, обильно цитируемый многими блогерами и изданиями, наводит именно на такие мысли. Речь, конечно, о заметке про то, что «Глобальная комиссия ООН пришла к выводу, что легализация наркотиков во всем мире и прекращение уголовного преследования наркоманов будут более эффективны, чем война против распространения наркотических веществ» (ссылки не будет).
Если не поверить РБК и копнуть чуть глубже, то, конечно же, выяснится, что ООН никакую комиссию не создавала, что реально действующая «Глобальная комиссия по наркополитике» не выступает за повальную легализацию наркотиков, а всеобщее возмущение блогеров — это просто способ привлечь некоторое количество хомячков на сайт РБК. Тем не менее, сам доклад Комиссии и сделанные в нём выводы действительно интересны и важны, в том числе с экономической точки зрения.
На основе материалов MoneyWeek
Люди, которые хоть немного увлекаются историей экономики, прекрасно знают, что Центральный банк, в задачу которого входит эмиссия денежной массы и регулирование денежно-кредитной политики в стране, - относительно недавнее изобретение. Первая такая структура появилась на свет лишь в конце XVII века, в 1694 году, когда был основан Банк Англии, а в США, к примеру, Федеральная резервная система до сих пор не является полноценным ЦБ.
Недавний кризис снова поднял перед экономистами вопрос: а нужны ли вообще Центробанки современной экономике? И не проще было бы ликвидировать этот избыточный институт и отказаться от изжившей себя структуры?
Колумнист Money Week, выпускник Кембриджа и редактор «экономического» подразделения издательства Random House Саймон Уилсон (Simon Wilson) утверждает, что со временем это вполне может произойти, и вспоминает, что жизнь в эпоху free banking в разных странах была очень даже неплохой.
Триллер от Шиллера
Опубликовано 31 мая 2011 в Экономика
Известный экономист Роберт Шиллер на днях напомнил публике об идее новых ценных бумаг, появившейся у него несколько лет назад. С тех пор он, похоже, только укрепился в мысли о правильности своих наработок и продолжает их пиарить и развивать на фоне различных событий в мире.
Идея заключается в том, что государства могли бы выпускать не облигации, по которым приходится платить стабильный процент, да ещё и возвращать занятую сумму, а что-то похожее на привилегированные акции. Как известно, в бизнесе выпуск акций — самый дешёвый способ получения капитала на рынке: вырученные за них средства возвращать не надо, а дивиденды зависят от успешности работы компании.
Государства, в отличие от акционерных обществ, лишены возможности столь выгодно привлекать средства, по крайней мере, формально. (В реальности, с точки зрения государства, госдолг мало чем отличается от финансирования за счёт акций: предыдущие выпуски облигаций почти всегда погашаются за счёт новых, а задача государства — только платить проценты). Именно с этой несправедливостью и призваны бороться придуманные Шиллером бумаги, которые он называет «триллы».
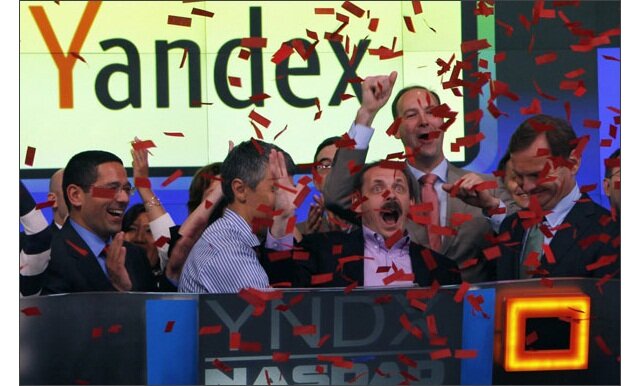
Фото: Reuters
"Такие бумаги можно покупать только под действием сильных наркотиков. Или для того, чтобы перепродать через месяц", - начальник аналитического отдела УК "Уралсиб" Александр Головцов, Интерфакс.
В реальном мире цены и деньги реальны. В виртуальном — похоже, виртуальны. Яндекс разместился по очень высокой цене $25 за акцию, после чего ещё подорожал: на вчерашнее закрытие бумаги компании стоили $35 или $11 млрд за всю компанию. Вряд ли кто-то из серьёзных и даже не очень серьёзных инвесторов сомневается, что эта цена крайне далека от объективной стоимости бизнеса Яндекса. Но люди всё равно покупают эти акции. Зачем?
Давайте посчитаем «с конца». $11 млрд капитализации означает, что инвесторы рассчитывают на то, что Яндекс уже в ближайшем будущем будет зарабатывать примерно $0,5-1 млрд чистой прибыли в год (или намного больше в отдалённом будущем). Это, соответственно, примерно 15-30 млрд рублей (текущий же прогноз - 3,3 млрд руб. в 2011 г. и 5,9 млрд руб в 2012 г.).
Вся аудитория рунета — 60 млн человек, включая несовершеннолетних пользователей и тех, кто раз месяц заходит в почтовый ящик. Получается, что Яндекс должен собирать 250-500 рублей в год чистой прибыли с каждого рунетчика. Понятно, что компания обслуживает не 100% аудитории, то есть необходимая для оправдания такой капитализации прибыль выше обозначенной в разы. А выручка — в разы выше прибыли. В конечном итоге, Яндекс должен собирать порядка 2-4 тыс. рублей с каждого пользователя (а их десятки миллионов) в год. Вы верите в достижимость этих параметров?
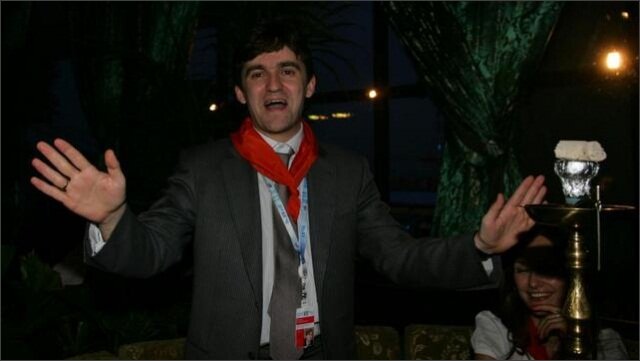
На фото: Станислав Воскресенский на Пионерской вечеринке от радиостанции Business FM. Источник: Guzei.com
Станислав Воскресенский, заместитель министра экономического развития РФ, опубликовал в Ведомостях крайне забавный (то есть настолько грустный, что уже просто смешно) текст про экономическую политику после 2012 года.
Текст совершенно беспомощный, бессвязный, наполненный ложными данными и нелогичными выводами. Тем не менее, уверен, что он будет вызывать восхищение у либеральной общественности из-за некоей «новизны мысли» и «смелости».
Понятно, что ни новизны, ни смелости, ни банальной логики там и рядом не лежало. Адекватные люди в 34 года не работают замминистрами экономики — им стыдно входить в эту банду и участвовать в распиле финансовых потоков — что напрямую, что в качестве обслуживающего персонала, создающего дымовую завесу для распильщиков. Тем не менее, дабы несколько сбить пафос при дальнейшем обсуждении текста, попробуем его препарировать и проанализировать в традиционном для СуперИнвестор.Ru духе.
У Яндекса, как известно, есть «золотая акция», принадлежащая Сбербанку (и дающая тому право ограничивать сделки с бумагами компании). Похоже, что после предстоящего IPO у российского поисковика все акции станут для их владельцев «золотыми», но — в другом смысле. Продавцы акций — нынешние совладельцы компании — смогут озолотиться, получив гигантскую неоправданную прибыль. А для покупателей акции окажутся неимоверно дорогими.
Как сообщают Ведомости, компания для IPO оценена в $6-9 млрд. Во время размещения будет продано 10-20% акций примерно на $1 млрд. Продаваться будут как новые акции (выручка пойдёт на нужды компании), так и существующие (некоторые акционеры «обналичат» свои вложения). Не сомневаюсь, что если не случится чего-то катастрофичного, IPO окажется удачным. Дурных денег в мире много, а сумма, в общем-то, не так велика — Glencore, например, намерен «поднять» на первичном размещении порядка $10 млрд.
Вопрос в том, что будет дальше — как в краткосрочной перспективе, так и — что более интересно — в долгосрочной. Давайте попробуем понять, насколько оправдана такая цена компании.
На этот раз речь не про российские первичные размещения акций — у них своя специфика, цели и задачи. Речь об IPO ключевых, «показательных» компаний, от которых зависят целые секторы мировой экономики. Среди таких компаний ещё довольно много частных, акции которых не торгуются на бирже. И выход на свободный рынок ценных бумаг этих компаний — событие знаковое.
В ближайшее время западный фондовый рынок ожидает именно такое событие — первичное размещение акций компании Glencore. Её часто называют сырьевым трейдером, что не совсем верно. Безусловно, Glencore – крупнейший в мире трейдер, занимающийся торговлей нефтью и нефтепродуктами, металлами и продовольствием. Но кроме того эта компания владеет большими долями в ряде промышленных конгломератов и корпораций стоимостью миллиарды долларов. При этом операционная прибыль «добывается» компанией примерно пополам — от торговли и от производства/добычи сырья.
Glencore собирается получить на первичном размещении за 15-20% своих акций $9-11 млрд. Деньги получит именно компания, а не её нынешние акционеры. Вроде бы стоит порадоваться за компанию и за рынок — ещё одна «голубая фишка» биржам не помешает. А большой объём кэша означает возможность больших покупок, в том числе пакетов акций рыночных компаний, что обычно положительно сказывается на интересах инвесторов. Но не всё так хорошо: для России IPO Glencore может оказаться плохим знаком.
На этой неделе произошло сразу два примечательных события: две компании, громко и активно пиарившие своё первичное размещение акций, отказалась от этой идеи. Дело не в кризисе (какой уж тут кризис — банкам и инвесткомпаниям деньги девать некуда) и не в несчастливом стечении обстоятельств, а в совершенно разумном и рациональном решении инвесторов не поощрять наглость.
Самым громким отказом от проведения IPO стало решение отложить размещение бумаг компании Евросеть. Акционеры сети планировали продать в Лондоне около 40% акций компании примерно на $1,1-1,3 млрд. Из них почти миллиард долларов должен был получить нынешний владелец контрольного пакета акций Александр Мамут, а ещё $140-170 млн — сама компания на развитие бизнеса. По сообщениям прессы, в реальности удалось привлечь акционеров лишь на 8%.
Вторым IPO-неудачником стал Витал Девелопмент Корпорэйшн — российский производитель реагентов для лабораторий диагностики. Питерская компания хотела продать 19,34% акций за 408-612 млн рублей. Инвесторы согласились купить бумаг на 220 млн рублей, т.е. чуть больше половины от размещаемого объёма. Витал решил не позориться и «перенёс» размещение на «вторую половину года».
В последний день марта в виртуальный среднесрочный инвестиционный портфель, который ведётся при помощи интернет-сервиса Fincake.ru, были внесены очередные 50 тыс. рублей, на которые по традиции приобретены «отстающие» акции — те, чья доля в портфеле меньше других. В список покупки попали бумаги Холдинга МРСК, Черкизово, МТС, Русгидро и Галса. Все подробности операций можно посмотреть на специальной странице.
Прошедшая же неделя оказалась довольно хорошей для нашего портфеля. Без учёта дополнительных инвестиций он подорожал почти на 9 тыс. рублей. В лидерах роста цен — префки Сургутнефтегаза (+4,7%), акции МРСК, ФСК, Новатэка и Норильского никеля (от +2,1% до +2,8%). Хуже других выглядели бумаги Силовых машин (-2,8%) и Галса (-1,8%). Остальные акции крутились «около ноля» - от минус полпроцента до плюс полтора процента.
Из важных событий за неделю можно выделить отставку главы регулятора фондового рынка ФСФР Владимира Миловидова и выступление какбыпрезидента России Дмитрия Медведева с его «10 пунктами повышения инвестиционной привлекательности страны». Рассмотрим эти события подробнее.
Развитый рынок товаров и услуг — это рынок брендов. Когда человек переходит от покупки штанов на базаре к выбору брюк в фирменном магазине, он попадает в мир брендов. И многие из нас в конечном итоге составляют свой набор марок, которые потом покупают почти не глядя.
Маркетологи этим, естественно, пользуются, проталкивая под известным брендом совсем посторонние товары. Любишь одежду Gap или Adidas – купи и парфюмерию. Фанатеешь от Ferrari, но не можешь себе её позволить — купи ноутбук того же бренда или хотя бы игрушечную машину ребёнку.
Маркетинговый прогресс в этом деле, похоже, дошёл до предела. Теперь, если ты фанат той или иной компании, тебе предложат проявить свою лояльность, купив её акции. Причём процесс покупки построен так хитро, что покупателю не придётся изучать премудрости фондового рынка, формировать портфель на многие тысячи долларов и даже открывать счёт у брокера.
Подписка на СуперИнвестор.Ru:


