
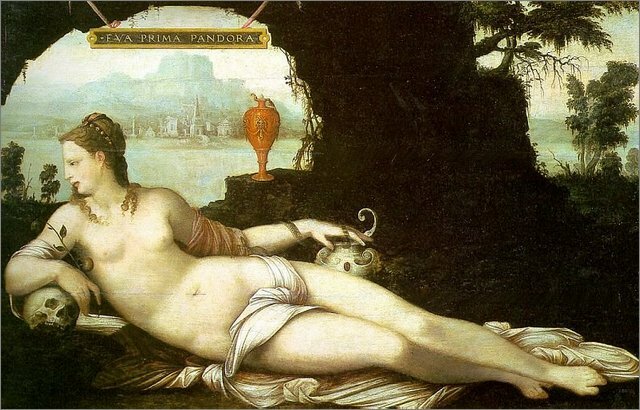
Согласно древнегреческому мифу, зло на землю пришло после того, как любопытная женщина Пандора, не обращая внимания на прямой запрет, открыла большую банку (а не ящик, как обычно говорят) с различными бедами. Ангела Меркель, наверное, не очень похожа на первую женщину, но атака на кипрские банки и вкладчиков, приписываемая ей, может привести к похожим последствиям.
События, происходящие сейчас на Кипре, сами по себе не очень интересны и важны для большинства инвесторов. Экономика Кипра по европейским меркам мала: сумма депозитов, которые пострадают от введения одноразового налога, составляет всего лишь треть от суммы вкладов физлиц в одном Сбербанке. Если бы дело ограничилось только Кипром и только налогом на депозиты, никто бы этого по большому счёту и не заметил (кроме кипрских вкладчиков). Но в реальности проблема намного шире.
Банковские вклады - это последний бастион финансовой системы. При любых потрясениях их стараются трогать в самую последнюю очередь. При оплате долгов банков сначала должны пострадать их акционеры, потом - держатели облигаций (или наоборот, или одновременно), и только когда все эти ресурсы исчерпаны, а долги остались, наступает очередь вкладчиков. При этом во всех цивилизованных странах есть понятие “страхование вкладов” или “гарантия по вкладам”: государство за счёт своих ресурсов выплачивает деньги владельцам небольших депозитов, а остальные получают то, что остаётся после выплат. Но в этот раз европейцы решили пойти против традиций. Чем это опасно?
Эффект анчоуса
Опубликовано 14 Янв 2013 в Экономика

На фото: добыча анчоуса остётся важнейшим занятием для жителей побережья Перу. Источник: AP
Все мы знаем про “эффект бабочки” - когда небольшое воздействие на систему приводит к значимым последствиям, причём часто в неожиданном месте и в неожиданное время. В литературе есть много выдуманных описаний такого эффекта: “И грянул гром” Брэдбери, “Не было гвоздя” Маршака, история про ширину лошадиного крупа и размер разгонных блоков Шаттла. В жизни же всё значительно сложнее: любое крупное событие вызывается массой сложно взаимодействующих факторов, выделить какой-то “изначальный” или хотя бы один из таких трудно или даже невозможно. Тем интереснее реальные исторические примеры, в которых многоступенчатые зависимости (при всех возможных допущениях и упрощениях, конечно) определить всё-таки удаётся. Рассмотрим такой случай.
В 1960-е годы в Перу наблюдался бурный экономический рост, основанный, по большому счёту, на добыче единственного природного сырья - перуанского анчоуса. Это маленькая серебристая рыбка, водящаяся только вдоль побережья Перу (и немного - Чили), добывалась в то время огромных количествах. Холодное течение, несущее свои воды вдоль перуанского берега, создаёт идеальные условия для воспроизводства этой рыбы. За счёт уникальной кормовой базы местные анчоусы вырастают жирными, а также насыщенными аминокислотами, витаминами и прочими крайне полезными (для тех, кто ими питается) веществами.
Интересно, что несмотря на полезность, до недавнего времени люди эту рыбу особо не ели. Лишь после того, как в 2005 году в Перу было решено перенаправить международный спрос на анчоусы в сторону прямого потребления людьми, продажи этой рыбы в магазинах (в основном американских) выросли до вполне приличных показателей. Правда, в США готовые перуанские анчоусы продаются как “перуанские сардины”. Маркетинг такой маркетинг. И всё же, до сих пор напрямую в холодильники поступает не более 1% выловленной рыбы. Что же делают из перуанского анчоуса? И как он повлиял на экономическую историю XX века?
Как сообщают сегодня Ведомости, банк ВТБ в очередной раз “креативит”, выпуская необычный финансовый инструмент. После “вечных” обязательств, евробондов в сингапурских долларах и облигаций с доходностью, привязанной к индексу ММВБ, настала очередь облигаций с доходностью, привязанной к росту цены золота. Если за год и десять дней после выпуска золото не подорожает, инвестор вернёт свой капитал и ещё 0,3%. Если золото подорожает, то инвестор получит прибыль в размере роста цены золота, но не более 21%.
“Облигации” ВТБ - это обычный структурный (или структурированный - кому как нравится) продукт со 100%-й защитой капитала, 100%-м участием инвестора в росте цены актива и ограничением максимальной величины дохода. Такие продукты предлагает едва ли не каждая инвестиционная компания, а при желании инвестор может его сконструировать для себя самостоятельно.
Учитывая относительно небольшой объём выпуска облигаций (1 млрд рублей), речь, скорее всего, идёт о заказе конкретного клиента или небольшой группы клиентов, которые захотели поиграть на золоте, не рискуя при этом потерей инвестиций. В любом случае, для банка большого коммерческого смысла в эмиссии таких бумаг нет. После всех расходов на выпуск бумаг, хеджирование позиций и выплату выигрыша покупателю банк получит в лучшем случае миллион-другой долларов прибыли, что для масштабов его бизнеса - золотая пыль, ведь ВТБ, например, в текущем году получает чистую прибыль примерно $1,5-2 млн в день.
25 крупнейших нефтегазовых компаний мира
Опубликовано 29 Окт 2012 в Экономика
На сайте forbes.com опубликован рэнкинг крупнейших нефтегазовых компаний мира по объёму добычи углеводородов. Рэнкинг интересен именно тем, что в нём приводятся данные по добыче и нефти, и газа, пересчитанные в условные баррели нефти в день. Такой подход даёт возможность сравнить в рамках одного списка компании с разной структурой добычи и понять, какая из них «больше».
Вторая особенность рэнкинга - включение в него не только публичных и частично государственных корпораций, но и полностью государственных, о которых журналисты часто забывают. А ведь именно государственные компании и даже министерства нефти и газа отдельных стран часто добывают нефти и газа больше, чем известные частные гиганты.
В развитии своей добычи углеводородов Россия идёт по гибридному пути: формирование огромных контролируемых государством компаний с многомиллиардными доходами и непрозрачной системой расходов в сочетании с наличием небольшого количества частных инвесторов. При этом тот факт, что часть акций мегакомпаний торгуется на биржах, упрощает для них получение кредитов и оценку своих долей в сделках по обмену акциями типа Роснефть-BP. СуперИнвестор.Ru предлагает перевод рэнкинга, опубликованного на сайте forbes.com, со своими пояснениями и дополнениями.
Финансовые подробности сделки между британской нефтегазовой корпорацией BP и российской Роснефтью, контролируемой правительством (фактически же — Игорем Сечиным), уже хорошо известны из вчерашних и сегодняшних сообщений прессы. Коротко напомним их, чтобы потом перейти к разбору преимуществ и рисков сделки для участвующих в ней сторон.
Итак, BP отдаст Роснефти 50% акций компании ТНК-BP – третьей нефтяной компании в России и одной из крупнейших в мире. В обмен на эту долю англичане получат 18,5% акций Роснефти — частично от неё самой, частично от Роснефтегаза — а также $12,3 млрд минус налоги. Учитывая, что у BP уже есть небольшой пакет акций Роснефти, скорее всего, её пакет в общей сложности составит 20%.
После этого в течение нескольких месяцев Роснефть намеревается выкупить оставшиеся 50% акций ТНК-BP у второго владельца — консорциума AAR, в который входят компании Альфа-групп, Access Industries (Леонард Блаватник) и Renova (Виктор Вексельберг). Предварительно сумма этой сделки оценивается в $28 млрд деньгами. Какие же преимущества и риски несут эти сделки для из участников?
Что общего между японскими акциями и золотом?
Опубликовано 19 Окт 2012 в Экономика
Андрей Тарасов, специально для СуперИнвестор.Ru
За последние сорок лет на фондовых рынках образовалось и исчезло несколько крупных пузырей. Среди них можно выделить два «классических», хорошо известных всем инвесторам, хотя относятся к ним участники торгов по-разному.
Первый из пузырей вырос на японском рынке. Биржевые «аналитики» и спекулянты обычно пугают им долгосрочных инвесторов в акции. Пик японского безумия пришелся на 1988-й год. Про второй пузырь сейчас вспоминают гораздо реже, более того, данный актив преподносится как «лучшая инвестиция настоящего времени». Это, разумеется, золото. Пик золотого пузыря пришелся на 1980-й год.
На сегодняшний момент, если взять общий рыночный консенсус относительно перспектив вложения денег в различные активы, рынок акций Японии и золото окажутся на диаметрально противоположных с точки зрения предпочтений долгосрочных инвесторов полюсах. Именно поэтому мне интересно сравнить динамику цен указанных активов до момента достижения пика пузыря и после того, как он начал сдуваться.
СуперИнвестор.Ru представляет перевод заметки из блога Buttonwood известного журнала The Economist, рассказывающей о новом исследовании инвестиционной стратегии Уоррена Баффета. Саму заметку можно прочитать здесь, а исследование — здесь. Заметим, что исследование, хоть и сложнее для понимания, но намного более интересно, чем статья - для тех, кто хорошо читает по-английски.
Некоторые учёные оценивают Баффета как «статистический выброс» (имеется в виду, что если инвестициями занимаются десятки и сотни тысяч человек, то велика вероятность, что найдётся один, случайно делающий это намного лучше других. Для примера: если подбрасывать одну монету десять раз подряд, то очень маловероятно, что она каждый раз выпадет решкой. Но если одновременно подбрасывать десять тысяч монет, то такой результат для хотя бы одной монеты очень вероятен — СИ). Другие считают, что Баффет имеет уникальные (неповторимые) способности к выбору акций.
Однако, новое исследование учёных Нью-Йоркского университета и управляющей компании AQR Capital Management показало, что есть несколько вполне определённых факторов, позволяющих «Ораклу из Омахи» показывать его удивительные результаты в инвестициях.
Чиновники могут заниматься бизнесом
Опубликовано 20 Сен 2012 в Экономика
Есть некоторые «истины», которые традиционно считаются очевидными и не подлежащими сомнению и переосмыслению. Например, «совершенно очевидно», что чиновники не должны заниматься бизнесом. Наличие у государственного служащего свечного заводика, инвестиционной компании, авторемонтной мастерской или собственного издательского дома, а уж тем более участие в управлении ими, с точки зрения любого здравомыслящего человека — признак коррупции, страшное нарушение писаных и неписаных законов и вообще «такое недопустимо в нормальном государстве».
А, собственно, почему? Во-первых, «чиновник» - понятие крайне растяжимое. Министр финансов в правительстве страны — это чиновник. Но и рядовой сотрудник Управления организационно-протокольного сопровождения деятельности Правительства Самарской области, занимающийся перекладыванием ничего не значащих бумажек и приготовлением кофе для начальства, это тоже чиновник. Правильно ли, что оба этих человека имеют одинаковые ограничения на то, чем им заниматься в свободное от работы время?
Во-вторых, понятие «бизнес» - тоже весьма растяжимое. Если министр финансов владеет частным банком и руководит его работой, это один случай. Если рядовой сотрудник пресс-службы городской администрации по вечерам переводит с китайского инструкции к бытовой технике по заказам с фрилансерского сайта — совсем другое, хотя и это, безусловно, бизнес. Надо ли запрещать такую деятельность?
Российский рынок сдувается
Опубликовано 14 Сен 2012 в Экономика
Интернет-журнал СуперИнвестор.Ru периодически обращается к теме положения дел на Московской бирже «в целом» - с точки зрения объёмов торгов, распределения внимания инвесторов к различным бумагам и прочей подобной информации. На этот раз мы попросили подготовить небольшое исследование известного инвест-блогера и аналитика фондового рынка Максима Чернегу.
Начнём с роли акций на российском фондовом рынке. Ниже представлен график объёмов торгов различными инструментами. Акции — это жирная линия в самом низу.

Какие фонды выгоднее: активные или индексные?
Опубликовано 28 Авг 2012 в Экономика
Андрей Тарасов, специально для СуперИнвестор.Ru
В книге Asset Allocation for Dummies, в качестве подтверждения своих слов о достоинствах индексных инвестиционных фондов по сравнению с активно управляемыми, авторы упоминают исследование Indices Versus Active (SPIVA), которое регулярно выполняет компания Standard & Poor's.
В исследовании сравнивается доходность инвестиционных фондов США, Канады, Австралии, Индии, Японии и даже России с соответствующими биржевыми индексами. В случае с Россией, правда, данные доступны только по 2007 год. Сам отчет можно найти здесь, для США он публикуется раз в полугодие. При этом используется база данных по действующим и уже ликвидированным американским взаимным фондам, которая ведется Центром исследований котировок ценных бумаг (Center for Research in Security Prices, CRSP).
Данные, которые приводятся в отчёте S&P, позволяют сравнивать различные фонды по множеству «срезов», выявляя закономерности и особенности рынка. Это даёт хорошую пищу для размышления инвестору, желающему вкладывать средства на американском рынке с помощью инвестфондов — как активно управляемых, так и индексных. Ниже я приведу несколько сравнительных таблиц из SPIVA для США на конец 2011 года с пояснениями.

На фото: Ажиотаж вокруг акций Manchester United на Нью-йоркской бирже быстро спал. Источник: Telegraph.
Английский футбольный клуб Manchester United (МЮ) провёл первичное размещение акций на Нью-Йоркской бирже 10 августа. С тех пор ничем примечательным эти бумаги не отметились, разве что упорным желанием со стороны инвестбанков поддержать их курс на уровне цены размещения как можно дольше. Но и этот период закончился: вчера цена акций МЮ пробила вниз «железобетонную» отметку $14, упав до $13,77.
Капитализация знаменитого футбольного клуба составляет $2,27 млрд и многим представляется сильно завышенной. Так, американская аналитическая компания PrivCo оценивает справедливую стоимость МЮ всего в $841 млн. Столь низкая величина объясняется в первую очередь очень большим долгом: клуб должен своим кредиторам $683 млн. При этом его годовая выручка пока не достигает даже $500 млн, а EBITDA не дотягивает до $150 млн.
С другой стороны, бизнес манкунианцев бурно развивается: выручка регулярно и ощутимо растёт, количество платящих поклонников не уменьшается. МЮ — по-настоящему глобальный бренд, имеющий фанатов не только в Англии, но и во всей Европе, в Азии, Африке и обеих Америках. Вот о футбольном и околофутбольном бизнесе «Манчестер Юнайтед» мы и поговорим.
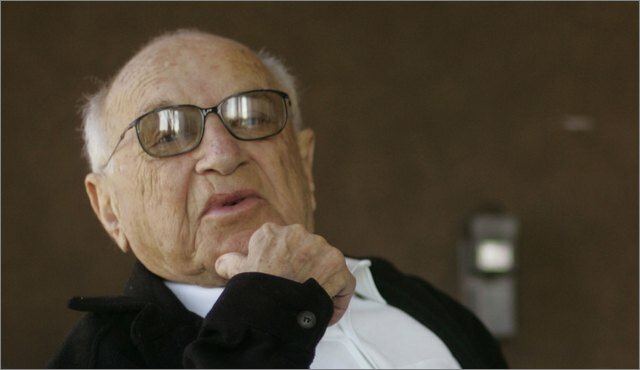
Вчера исполнилось 100 лет со дня рождения Милтона Фридмана — экономиста, лауреата Нобелевской премии, последовательного сторонника свободного рынка и противника кейнсианства.
Фридман умер в 2006 году и не увидел, как к власти в его стране пришёл социалист-популист Обама, как европейские чиновники бюрократическими методами «спасают» больные банки и страны, как в России правительство, отказавшись от свободного рынка и проскочив через госкапитализм, направляет страну в новый феодализм.
Именно на фоне всех этих событий особенно актуальны сейчас мысли Милтона Фридмана, высказанные в его книгах и интервью. Прочитайте эти книги, они помогут вам лучше ориентироваться в экономике и рынках. Пока же СуперИнвестор.Ru представляет собрание цитат Милтона Фридмана, а также созданный при его участии документальный фильм, очень подробно рассказывающий об идеях свободы, свободного рынка и роли государства в нашей жизни. В фильме, помимо учёного, принимают участие его последователи и друзья: Арнольд Шварцнеггер, Рональд Рейган, Джордж Шульц и другие.

Забавная история произошла недавно в Китае. Она хорошо иллюстрирует сразу два экономических закона: неэффективность действий государства и стремление рынка привести неравновесное состояние в равновесие.
Началось всё с того, что в начале июля некий китаец, живущий в Гуанси-Чжуанском автономном районе на юге страны решил искупать свою собаку в реке. В процессе купания он почувствовал, что его руку кто-то больно кусает, и это явно не собака. Оказалось, что в него вцепилась самая настоящая пиранья, которой, вообще говоря, совершенно нечего делать в реке Лю на юге Китая.
Вряд ли кто-нибудь поверил бы его рассказу, но китаец смог поймать рыбу, причём живьём, и отнёс её домой. Естественно, на странное создание пришли посмотреть друзья любителя собак и один из них поплатился за излишнее любопытство: злая и голодная пиранья укусила и его. Происшествие быстро стало известно властям, и те, желая защитить население, начали самую настоящую охоту на пираний, забыв об экономических законах.
Чем полезна дискриминация
Опубликовано 18 июня 2012 в Экономика
Известный ЖЖ-пользователь Анатолий Воробей в присущем ему стиле лёгкой и почти незаметной провокации запустил отличную дискуссию по интересной социально-экономической проблеме — (не)допустимости дискриминации в экономических отношениях и позиции либертарианцев по этому вопросу.
Анатолий использовал риторический приём «диалог с воображаемым собеседником», назвав такого собеседника «либертарианцем» и сделав его заведомым идиотом. Однако, в комментарии к записи пришли настоящие либертарианцы и сочувствующие их идеям, а также настоящие противники этих идей, что сделало дискуссию весьма занимательной и полезной для тех, кто формирует свои представления об окружающем мире.
Я не могу отнести себя к «настоящим» либертарианцам, так как недостаточно подкован в теории, но как человек, опирающийся на здравый смысл и умеющий просчитывать ситуацию немного дальше, чем на шаг, уверен, что, например, табличку на витрине ресторана с текстом «Русским и собакам вход воспрещён» запрещать нельзя.
Чемпионат Европы по футболу — событие большого масштаба, особенно для стран, сборные команды которых принимают участие в турнире. В дни проведения чемпионата резко вырастает телеаудитория, люди много и активно обсуждают матчи, тратя на это не только свободное, но и рабочее время.
Если игры транслируются по телевидению днём, в стране заметно падает производительность труда: многие мужчины (и некоторые женщины) берут отгул или больничный, чтобы поболеть за свою команду. Если матч показывают поздно вечером, то рассчитывать на рабочую активность сотрудников на следующее утро не приходится.
Фондовая биржа — часть нашей жизни и часть экономики, поэтому столь крупные события должны отражаться и на ней. Трейдеры — тоже люди, они стараются освободиться от работы во время важных матчей. Учитывая, что трейдинг — даже корпоративный — не «производство непрерывного цикла», всегда можно оторваться от терминала, а то и просто уйти в короткий отпуск на несколько дней. Если же посмотреть на движения индекса в течение важных футбольных чемпионатов, выяснится ещё одна интересная закономерность.
Подписка на СуперИнвестор.Ru:


