
Пять принципов Портера-Баффета для инвестиционного анализа отраслей и компаний
Опубликовано 15 Апр 2011 в Ликбез
Использованы материалы MoneyWeek
Инвестиции — это не только сухие цифры и показатели прибыли. Более того, цифры — не всегда главное. Есть ещё много факторов, которые помогают инвестору выбрать «правильную» компанию для вложения денег. Для того, чтобы лучше разбираться в объектах инвестиций, стоит получить хотя бы базовые знания в менеджменте и маркетинге. Это позволит наиболее полно оценивать как саму компанию, в которую вы хотите инвестировать, так и окружающую её среду.
Один из способов такой оценки — использование понятия «защитного рва» вокруг компании, введённого Уорреном Баффетом. Правда, сам Баффет в этой своей теории опирается на работы гарвардского профессора Майкла Портера (Michael E Porter), который в 1979 году разработал Теорию пяти сил, действующих на все отрасли бизнеса. Если рассматривать эти силы или факторы в совокупности, то они позволят определить конкурентные преимущества (или недостатки) бизнеса: чем глубже «ров», тем устойчивее положение фирмы, и тем более вероятно, что ее прибыльности ничего не угрожает.
В переложении для инвесторов теория Портера немного видоизменяется и упрощается: это позволяет быстро и без использования сложных моделей оценивать микросреду с достаточной для понимания ситуации точностью. Итак, рассмотрим пять факторов Портера-Баффета, определяющих глубину «экономического рва», который окружает любую компанию.
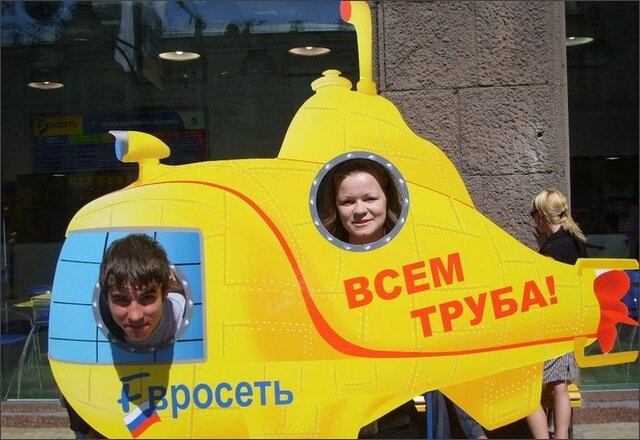
На этой неделе произошло сразу два примечательных события: две компании, громко и активно пиарившие своё первичное размещение акций, отказалась от этой идеи. Дело не в кризисе (какой уж тут кризис — банкам и инвесткомпаниям деньги девать некуда) и не в несчастливом стечении обстоятельств, а в совершенно разумном и рациональном решении инвесторов не поощрять наглость.
Самым громким отказом от проведения IPO стало решение отложить размещение бумаг компании Евросеть. Акционеры сети планировали продать в Лондоне около 40% акций компании примерно на $1,1-1,3 млрд. Из них почти миллиард долларов должен был получить нынешний владелец контрольного пакета акций Александр Мамут, а ещё $140-170 млн — сама компания на развитие бизнеса. По сообщениям прессы, в реальности удалось привлечь акционеров лишь на 8%.
Вторым IPO-неудачником стал Витал Девелопмент Корпорэйшн — российский производитель реагентов для лабораторий диагностики. Питерская компания хотела продать 19,34% акций за 408-612 млн рублей. Инвесторы согласились купить бумаг на 220 млн рублей, т.е. чуть больше половины от размещаемого объёма. Витал решил не позориться и «перенёс» размещение на «вторую половину года».
Как обманывают на «рынке Forex»
Опубликовано 12 Апр 2011 в Ликбез
Сергей Хестанов,
управляющий директор ООО «Финам-Менеджмент», специально для СуперИнвестор.Ru
Компании, предоставляющие услуги по торговле на рынке Forex часто подвергаются критике и сравниваются с лохотроном. И хотя критика часто (а в России — почти всегда!) бывает справедливой, большая часть обвинений в их адрес на самом деле является несостоятельной.
Напротив, многие схемы, способные нанести серьезный материальный ущерб их клиентам, ускользают от критики. Данная статья — попытка автора рассказать о том, по какой технологии работают компании, предлагающие доступ на Forex клиентам с небольшим (до $1 млн) капиталом.
Прежде всего, необходимо четко различать собственно международный валютный рынок Forex (основной контингент — крупные банки, иногда — Центральные Банки) и те услуги, которые предлагаются гражданам под этим названием. Это параллельные миры, не имеющие между собой ничего общего, кроме названия. Чем же занимаются «форекс-кухни» и «клиринговые дома»?
Результаты портфеля за неделю и новые прогнозы
Опубликовано 11 Апр 2011 в Портфель
За прошедшую неделю виртуальный среднесрочный инвестиционный портфель, который ведётся с помощью сервиса Fincake.ru, потерял около 12 тыс. рублей. Жалко, что он пока не достиг отметки 1 млн рублей — осталось-то совсем чуть-чуть. Когда миллион будет вновь пройден (такое уже случалось раньше), придётся вновь задуматься о перераспределении части средств на банковские депозиты. Но, впрочем, подумаем об этом, когда придёт время.
Пока же можно сказать, что на прошлой неделе хуже других выглядели бумаги Холдинга МРСК (-4,5%), Магнита (-3,3%), Черкизово (-2,9%). В положительной зоне закончили неделю акции Новатэка (+1,1%) и Сбербанка (+0,4%). Цены МТС и Русгидро почти не изменились, остальные слегка подешевели.
В целом, рынок вновь движется против логики. Если во время кризиса индексы и котировки акций падали намного быстрее, чем следовало бы исходя из реальных обстоятельств, то сейчас — ровно наоборот. Основные акции (а с ними и индексы) активно дорожают, несмотря на то, что инвестиционный климат признаётся плохим на всех уровнях — от инвесторов до президента. Следует ли в таких условиях инвестировать в Россию? Или пора всё продавать и класть деньги в банк? Или нас ждёт золото, ставящее очередные рекорды? Посмотрим, что говорят аналитики различных компаний по поводу акций, входящих в наш портфель.
Интервью Баффета. Часть 5. О филантропии
Опубликовано 7 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1, Об инвестициях - 2,
О макроэкономике
Нaarez: Давайте поговорим о благотворительной деятельности и социальной ответственности бизнеса. В прошлом месяце я читал в Harvard Business Review статью профессора Майкла Портера (Michael Porter), который заявил, что капитализм и ответственность, которую несут компании, нуждаются в пересмотре основных принципов. Например компании должны перестать заботиться только о прибыли и должны начать делиться доходами и всем остальным с сообществом и окружающим миром. Вам не кажется, кто компании должны наконец-то принимать во внимание всех заинтересованных сторон, а не только акционеров?
Баффет: Нет, мы в первую очередь заботимся об акционерах. Но мы также мы показываем акционерам, что они приобретают, если компания, в которую они вкладывают, заботится об обществе. Но вкладывать в такой бизнес или нет — это решение принимают сами инвесторы. Мы, конечно, поддерживаем компании, если они ведут себя социально ответственно. Но если мы говорим о выделении средств акционеров на эти цели — я не думаю, что такая схема работоспособна. Ни в коей мере. Да, часть наших вкладчиков много занимается благотворительностью, и я сам трачу на эти цели часть своих средств. Но я не думаю, что моя задача заключается в том, чтобы брать средства, которые мне доверили инвестировать, и тратить их так, как мне вздумается.
Деньги некуда девать
Опубликовано 7 Апр 2011 в Ссылки
Свежая колонка на Банках.ру
«Народный капитал» на следующем этапе должен пойти в более рискованные сегменты рынка инвестиций. Оскорбительные 5—6% годовых в банках допустимы только для «неприкосновенного запаса», но не для получения инвестиционного дохода. Вывод вполне очевиден: деньги пойдут в индустрию коллективных инвестиций — в ПИФы и ОФБУ, а частично — и на прямые покупки ценных бумаг на бирже.
Собственно, этот процесс уже идёт. В первом квартале 2011 года в открытые ПИФы (наиболее «народный» сегмент рынка) пришло около 4 млрд рублей «свежих» денег, из которых 1,2 млрд рублей — в смешанные фонды и фонды акций. При этом кварталом ранее из этих двух типов фондов «утекло» около 2,3 млрд рублей.
Конечно, на фоне сотен миллиардов рублей банковских депозитов миллиард чистого притока в рисковые фонды представляется не очень значительным. Но это только начало. Россия сильно отстаёт от соседей по объёмам средств в индустрии коллективных инвестиций: по данным Investment Company Institute, в 2010 году суммарные активы польских паевых фондов составили почти 30 млрд евро, чешских — около 9 млрд евро. В России — только 3 млрд евро. И это при значительно большем населении страны.
Читать заметку полностью
Интервью Баффета. Часть 4. О макроэкономике
Опубликовано 6 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1, Об инвестициях - 2
Нaarez: Давайте поговорим о макроэкономике. Многие люди в мире выражают озабоченность тем, что американский внешний долг составляет уже около $15 триллионов. Как вы оцениваете опасность этого и смотрите ли вы оптимистично на будущее Америки?
Баффет: Экономика Америки и многих других стран обладает большой «упругостью». Что я имею в виду. Конечно, власти любых стран совершают ошибки и будут продолжать это делать. Но наша страна прошла через Гражданскую войну, 15 рецессий, Великую Депрессию, пандемию гриппа и Холодную войну. Безусловно, всегда будут существовать какие-то проблемы. Но также всегда будут открываться возможности. Что действительно важно в отношении Америки — так это то, что в ней живет 309 млн человек. И значительная их часть пытается улучшить свою жизнь и жизни окружающих их людей.
Даже в богатых семьях иногда возникают споры о том, кому достанется большая часть дохода. А у нас в США — очень богатая семья. И в ней тоже могут возникнуть споры: старшим членам хочется получить больше, молодым — тоже, а те, кто находится в самом продуктивном возрасте, разумеется хотят отобрать деньги у тех, кто из-за возраста работает меньше. В общем, торт никогда не будет таким большим, чтобы отрезанная порция удовлетворила каждого. Но к счастью, этот торт постоянно становится больше, и порции тоже растут.
Интервью Баффета. Часть 3/2. Об инвестировании
Опубликовано 5 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме, Об инвестициях - 1
Нaarez: Компенсации, которые получают ваши управленцы, отличаются от других компаний из «Списка 500», о которых мы читаем в рейтингах журнала Fortune?
Баффет: Мне кажется, у нас существует достаточно разумная политика компенсационных выплат. У нас более 70 разных компаний. Некоторые работают в секторах с большим капиталом, некоторые — нет; некоторые — отлично развиваются; другие, напротив, переживают непростые времена. Некоторые имеют огромный оборот, но низкую маржу, другие — наоборот. У нас никогда не было специалиста по вопросам расчета компенсаций, возможно он был в какой-то нашей дочерней структуре, но у нас — нет. Я на этот вопрос и получаса в год не трачу. Мы работаем с людьми, которые мыслят «по-честному», и у нас существуют разные договоренности с компаниями, потому что они работают в разных секторах, с разными условиями. Но размер компенсации - на самом деле не настолько важный вопрос. Люди хотят, чтобы с ними в первую очередь обходились справедливо. А еще им нравится управлять компанией как собственным бизнесом, им нравится, когда их действия одобряются и ценятся. Все эти вещи тоже важны.
Н: То есть вы не считаете, что в последние 10 лет в США неоправданно выросли размеры компенсаций и бонусов топ-менеджерам, что люди стали получать слишком много, причем часто размер компенсаций никак не соотносится с тем, сколько стоят акции компании на бирже?
Б: От нас ни один человек не ушел к конкуренту за последние 46 лет. Конечно, с несколькими нам пришлось за это время расстаться, но их очень немного. Некоторые наши сотрудники продолжают работать, хотя им уже 80 лет и больше — у нас просто нет автоматического выхода на пенсию по достижении определенного возраста.
Интервью Баффета. Часть 3/1. Об инвестировании
Опубликовано 4 Апр 2011 в Переводы
Предыдущие части: О кризисе, О капитализме
Нaarez: Когда-то вы говорили, что не инвестируете в технологические компании, потому что не можете заглянуть в будущее и не понимаете этот бизнес. Вам не кажется, что игнорируя этот сектор, вы упускаете какие-то возможности?
Баффет: Ну, можно то же самое сказать и о других секторах — о том, что я не могу прогнозировать ситуацию на рынке меди или хлопка. Конечно, было бы неплохо разбираться вообще во всем в мире, но я не собираюсь этого делать. И возможно никто в мире никогда не сможет этого сделать. Конечно, чем больше ты знаешь — тем лучше. Чем о большем количестве бизнесов у вас есть информация — тем больше у вас шансов преуспеть. Особенно по сравнению с теми, кто имеет представление лишь об отдельных секторах.
Что на самом деле важно в инвестировании — так это понимать, в чем ты разбираешься, а в чем — нет. Важно, так сказать, знать «периметр» вашего круга знаний и играть внутри этой очерченной территории, а чем она больше — тем лучше для вас. А если какой-то сектор лежит вне моих познаний, я просто не буду участвовать в игре. Надо смотреть на ситуацию трезво. Если я сяду играть в шахматы с тем двадцатилетним чемпионом из Норвегии (Магнус Карлсен, Magnus Øen Carlsen, самый молодой гроссмейстер, который занял первое место в официальном рейтинге ФИДЕ - в 19 лет и 1 месяц), он обставит меня в три счета, хотя мне уже 80 лет и я вчетверо его старше.
В последний день марта в виртуальный среднесрочный инвестиционный портфель, который ведётся при помощи интернет-сервиса Fincake.ru, были внесены очередные 50 тыс. рублей, на которые по традиции приобретены «отстающие» акции — те, чья доля в портфеле меньше других. В список покупки попали бумаги Холдинга МРСК, Черкизово, МТС, Русгидро и Галса. Все подробности операций можно посмотреть на специальной странице.
Прошедшая же неделя оказалась довольно хорошей для нашего портфеля. Без учёта дополнительных инвестиций он подорожал почти на 9 тыс. рублей. В лидерах роста цен — префки Сургутнефтегаза (+4,7%), акции МРСК, ФСК, Новатэка и Норильского никеля (от +2,1% до +2,8%). Хуже других выглядели бумаги Силовых машин (-2,8%) и Галса (-1,8%). Остальные акции крутились «около ноля» - от минус полпроцента до плюс полтора процента.
Из важных событий за неделю можно выделить отставку главы регулятора фондового рынка ФСФР Владимира Миловидова и выступление какбыпрезидента России Дмитрия Медведева с его «10 пунктами повышения инвестиционной привлекательности страны». Рассмотрим эти события подробнее.
Интервью Баффета. Часть 2. О капитализме
Опубликовано 1 Апр 2011 в Переводы
Предыдущая часть: О кризисе
Нaarez: По сравнению с тем, как вы оценивали капиталистическую систему 10 или 20 лет назад, вы нашли у нее какие-то новые недостатки?
Баффет: Нет, я думаю, что капитализм — восхитительная система. И я точно так же думал и 10, и 20 лет назад. Во всех системах иногда случаются кризисы, и во всех можно найти недостатки. Но если вы посмотрите на то, как развивается последние полвека Израиль, на то, что происходит последние два века в США или последние тридцать лет в развивающихся странах — вы увидите, что капиталистическая система прекрасно работает.
Да, у нее случаются кризисы. Да, она не лишена недостатков. Но я лично не знаю лучшей экономической системы и уж точно не знаю системы, которая бы могла сравниться с капитализмом в части качества жизни и других достижений. Я родился в 1930 году, мне уже 80 лет, и за эти 80 лет средние показатели качества жизни в Америке выросли в шесть раз! В средние века требовались сотни лет на то, чтобы качество жизни улучшилось хотя бы на один процент. Когда я появился на свет в 1930 году, в стране начиналась Великая Депрессия. Потом случилась Вторая мировая война, и все выглядело как катастрофа. Но несмотря на все, система продолжала работать и способствовала развитию и реализации человеческого потенциала.
Интервью Баффета. Часть 1. О кризисе
Опубликовано 31 марта 2011 в Переводы
Израильская газета Haaretz опубликовала пространное интервью с Уорреном Баффетом. В нем инвестор №1 в мире рассуждает о недавнем финансовом кризисе, называет виновных, сравнивает кредитное «плечо» с алкоголем и рассказывает, какую шутку они совместно с Биллом Гейтсом любят рассказывать. СуперИнвестор.Ru публикует перевод этого интервью с небольшими сокращениями.
Haaretz: Когда мы в последний раз общались в октябре 2007 года, за четыре месяца до краха Bear Stearns и за десять месяцев до краха Lehman Brothers, вы не видели причин для возможного финансового кризиса...
Баффет: Конечно, я бы хотел предвидеть кризис. Но... Я знал, что на рынке недвижимости надувается пузырь, но не ожидал, что он приобретёт размеры цунами.
Н: Какие главные уроки вы извлекли из финансового кризиса?
Б: Да в общем-то это никакие не новые уроки. Это все старые общеизвестные истины. Никогда не занимайте деньги, если не сможете следующим утром отдать кредитору всю сумму. Не позволяйте рынкам указывать вам, что делать. Всегда играйте в свою игру. Никогда не берите на себя риски, которые слишком велики для вас.
Что на самом деле показывает список Forbes
Опубликовано 31 марта 2011 в Ликбез

Коллаж: Forbes
В начале марта Forbes по традиции опубликовал список самых богатых людей мира (точнее «Мировых миллиардеров»). Не открою большой секрет, сказав, что исследование Forbes при всей безусловной скрупулёзности и подробности имеет довольно отдалённое отношение к реальности.
Собственно, журнал этого и не скрывает, честно описывая методологию. Если коротко, журналисты используют в том числе косвенные признаки богатства того или иного человека, а также экспертные мнения разного рода специалистов — управляющих состояниями, юристов, аналитиков и т.п. Что сильно снижает точность оценки.
В основе же определения размера состояния персонажей из списка лежит подсчёт стоимости акций, которыми они владеют. Кто-то — основной собственник одной-двух компаний, кто-то — портфельный инвестор, но вряд ли в списке Forbes можно найти человека, который не владеет тем или иным бизнесом или хотя бы акциями различных компаний. В этом, на мой взгляд, заключается намного большая ошибка, чем неточности подсчётов. Принципиальная ошибка, радикально искажающая результаты исследований.
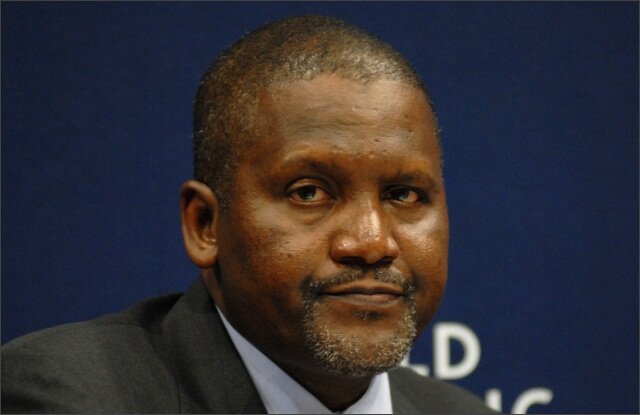
Источник: MoneyWeek, сообщения зарубежной прессы. Фото - Lagos Times
Еще несколько лет назад о нигерийце Алико Данготе (Aliko Dangote) знали лишь знатоки футбола: в прошлом году он считался одним из претендентов на покупку пакета акций лондонского клуба «Арсенал».
Зато в свежем мировом рейтинге миллиардеров Forbes 53-летний чернокожий богач стоит стоит уже на 51-м месте, опережая другого любителя футбола Романа Абрамовича; всего на одно место ниже президента «Лукойла» Вагита Алекперова и на одно место выше основателя Facebook Марка Цукерберга. Совокупное состояние нигерийца, который, кстати, начинал простым трейдером на бирже, оценивается в $13,8 млрд.
Как же заработал свое состояние самый богатый человек Африки, и как ему в этом помогла биржевая торговля?
Рынок приходит в нормальное состояние
Опубликовано 25 марта 2011 в Портфель
Прошедшая удачная неделя принесла в наш виртуальный среднесрочный портфель более 34 тыс. рублей. Как легко убедиться, посмотрев на график на странице портфеля на сайте Fincake.ru, потери от «микрокризиса» отыграны почти полностью. Ещё чуть-чуть и портфель вернётся к рекордным показателям.
Помочь этому процессу может как идущее на рынке восстановление котировок наиболее сильно «просевших» бумаг, так и конец квартала — время, когда крупные участники рынка стараются загнать цены акций повыше, чтобы нарисовать красивую квартальную отчётность.
За неделю сильнее других подорожали бумаги ФСК (+12%) и Силовых машин (+9%). Как уже отмечалось в предыдущих публикациях, падение цен этих акций было слишком сильным и, скорее, эмоциональным, чем разумным. Собственно, рынок расставляет всё по положенным местам. Шесть бумаг из пятнадцати, содержащихся в нашем портфеле, показали доходность 4-5%, ещё шесть — от 0,8% до 1,6% и лишь одна «ушла в минус» - это Черкизово (-1%). Посмотрим, что происходит, и попробуем вычислить, какой потенциал роста имеет наш портфель.
Подписка на СуперИнвестор.Ru:


