
Саймон Кофилд известен в мире инвесторов теорией «Истинной ценности» акций», которая вкратце сводится к тому, чтобы никогда не переплачивать за активы. Несколько лет назад он наотрез отказался от услуг хедж-фондов и взял контроль за вложениями в собственные руки. С тех пор Кофилд не устает разоблачать непрофессионализм и прямой обман управляющих компаний и давать инвесторам советы обходиться без их услуг. Очередную его заметку на эту тему публикует журнал MoneyWeek. Представляем перевод этого текста.
11 лет назад знаменитый и уважаемый среди инвесторов журнал Fortune опубликовал список акций 10 компаний, которые непременно ждет рост в течение ближайших 10 лет, и которые должны составить основу портфеля любого долгосрочного частного инвестора, так называемое «buy-and-forget portfolio» (Портфель «Купи и забудь»). В этом списке были бумаги Enron, Morgan Stanley, Nokia, Nortel, Genentech, Oracle, Broadcom, Schwab, Univision и Viacom.
Многие инвесторы последовали совету Fortune и сформировали свои пакеты согласно рекомендации. Но каково же было их разочарование, когда почти каждая из этих компаний в последующие годы оказалась замешана в каком-либо скандале, а стоимость их акций резко снизилась: инвесторы потеряли примерно 70% вложенных денег.
Стоит ли продавать акции при оферте?
Опубликовано 24 марта 2011 в Ликбез
Олег Скапенкер, ИК «Первый доверительный управляющий», специально
для СуперИнвестор.Ru
В первой заметке мы рассмотрели различные варианты выкупа акций компании её крупным акционером у миноритарных инвесторов. Теперь давайте рассмотрим ситуацию с точки зрения миноритария: принимать ли предложение нового акционера?
Однозначного ответа на этот вопрос нет. Как уже отмечалось, мы рассматриваем ситуацию, которая складывается для владельцев небольших пакетов акций. Следовательно, речи об управлении компанией, или хотя бы влиянии на управление, практически не идёт. Значит, если отбросить крайне редко имеющиеся по отношению к акционерному обществу моральные сопереживания, ответ на вопрос, принимать ли оферту или не принимать, сводится к вопросу о том, выгодно ли реализовывать бумаги по данной цене или же не выгодно.
А какая цена содержится в обязательном предложении о выкупе акций? Это цена определяется в разных случаях по-разному. Рассмотрим вопрос цены подробнее.
Что такое выкуп акций?
Опубликовано 24 марта 2011 в Ликбез
Олег Скапенкер, ИК «Первый доверительный управляющий», специально
для СуперИнвестор.Ru
«А что я могу-то со своими тремя акциями?» Такой вопрос – далеко не редкость, ведь весьма значительная часть владельцев акций в нашей стране – люди с крайне небогатыми познаниями в области финансовых рынков. Акции же, в небольшом, как правило, количестве, им достались в ходе пресловутой приватизации в обмен на так называемые ваучеры. Те, кто не обменял полученные ценные бумаги на продукты или алкоголь, убрали бумажки в дальние ящики комода и забыли о них.
Более или менее активные владельцы малых пакетов акций – их называют миноритариями - годы спустя зарегистрировались в реестрах акционеров. Казалось бы, что толку? Повлиять ни на что нельзя, ведь, как правило, в любом отечественном акционерном обществе контрольный пакет акций принадлежит некому одному лицу, которое и принимает все решения в обществе.
Тем не менее, даже обладая крайне малым пакетом акций, вам есть, на что рассчитывать. Особенно если основной акционер захочет увеличить свою долю или стать единственным владельцем компании.
Развитый рынок товаров и услуг — это рынок брендов. Когда человек переходит от покупки штанов на базаре к выбору брюк в фирменном магазине, он попадает в мир брендов. И многие из нас в конечном итоге составляют свой набор марок, которые потом покупают почти не глядя.
Маркетологи этим, естественно, пользуются, проталкивая под известным брендом совсем посторонние товары. Любишь одежду Gap или Adidas – купи и парфюмерию. Фанатеешь от Ferrari, но не можешь себе её позволить — купи ноутбук того же бренда или хотя бы игрушечную машину ребёнку.
Маркетинговый прогресс в этом деле, похоже, дошёл до предела. Теперь, если ты фанат той или иной компании, тебе предложат проявить свою лояльность, купив её акции. Причём процесс покупки построен так хитро, что покупателю не придётся изучать премудрости фондового рынка, формировать портфель на многие тысячи долларов и даже открывать счёт у брокера.
Вторая сторона сделки
Опубликовано 23 марта 2011 в Ссылки
Свежая и важная колонка на Банках.ру
Отечественные пираты наконец-то выложили на торренты оскароносный документальный фильм Inside Job. Адекватно это название на русский это не перевести, к сожалению. Я бы предложил неожиданный вариант «Внедрение» с аллюзией на работу в «стане противника». В оригинале же название намекает на инсайдерскую торговлю, юридический термин «дело об инсайде», закрытый мир финансовых воротил и на проникновение финансистов в регулирующие органы США. Фильм, как многим уже известно, посвящён закончившемуся (кажется) кризису и описывает современную финансовую систему США в весьма мрачных тонах.
Пересказывать содержание не буду, читатели — люди умные, знают, где нынче берут новинки кинопроката. Посмотреть очень рекомендую — по качеству фактуры ничего близкого пока не снималось: «Уолл-стрит 2» по сравнению с эти фильмом — неумелая детская поделка. Посмотреть кино есть смысл не только людям непосвящённым, но и профессионалам — каких-то серьёзных открытий и инсайдов в нём не наблюдается, но живая реакция непосредственных участников финансовых безобразий на прямые и жёсткие вопросы авторов крайне любопытна. Кто-то начинает огрызаться, кто-то теряется и бубнит что-то нечленораздельное, кто-то врёт в глаза и не стесняется. Психологически фильм очень сильный.
Однако, речь не об этом. Как мне представляется, я нашёл в этом фильме смысл, который в него не вкладывал даже автор. Первый уровень понимания этого кино, заложенный в него изначально, очевиден: «Финансисты — гады, правительство коррумпировано, вся система никуда не годится, да здравствует социализм, Обама нас предал». Юзеры в блогах ведутся «на ура», восхищаясь смелостью режиссёра и возмущаясь засильем богачей. Но ценность фильма в том, что при однозначной идеологической направленности фактура в нём собрана абсолютно точная и показана она без какого-либо передёргивания. И именно этот честный подход создаёт своего рода тест для зрителей на умение мыслить самостоятельно.
Читать заметку полностью
Это текст 2011 года, он уже не очень актуален. Если вы хотите узнать, стоит ли покупать акции Facebook, перейдите, пожалуйста, по этой ссылке.
В советские времена была недобрая традиция — хорошие «дефицитные» товары продавали с «нагрузкой» в виде никому не нужного, но уже произведённого хлама. Хочешь приличную книжку - бери заодно «Решения XXV Съезда КПСС» в нагрузку. Без этого — никак. Брали, куда ж деваться.
Хищные капиталисты из Morgan Stanley не хуже советских завмагов понимают принципы работы с дефицитом. На рынке есть гигантский неудовлетворённый спрос на акции лидеров интернет-рынка — Facebook, Groupon, Twitter, Zynga и других. Это непубличные компании, купить их бумаги на бирже невозможно, а в закрытом режиме продаются только пакеты стоимостью десятки миллионов долларов.
Вполне возможно, что в 2011-2013 гг. произойдёт бум первичных размещений таких бумаг, и каждый желающий сможет прикупить себе немного Facebook по космическим ценам. Но и сейчас, как оказалось, такая возможность есть, правда, придётся взять «в нагрузку» акции ещё нескольких десятков корпораций.
Чёрный лебедь махнул крылом
Опубликовано 18 марта 2011 в Портфель
Среднесрочный виртуальный инвестиционный портфель, который интернет-журнал СуперИнвестор.Ru ведёт при помощи сервиса Fincake.ru, за прошедшую неделю потерял менее 12 тыс. рублей. На фоне происходящих в мире событий это сущие пустяки. Катастрофа в Японии, всколыхнувшая рынки, неадекватные действия властей в России и начавшийся вывод иностранными инвесторами средств с российского фондового рынка создают весьма негативный фон. Очередное «похолодание» на рынке надо пережить, чтобы впоследствии вернуться к росту.
Хуже других на неделе выглядели акции Силовых машин, потерявшие почти 10% стоимости, ФСК (-10%), Галс (-7%), Черкизово (-6%). Силовые машины пострадали из-за опасений инвесторов относительно развития атомной энергетики — компания производит в том числе оборудование для АЭС, и возможное сокращение заказов может негативно повлиять на её показатели. На мой взгляд, реакция слишком сильная — ни Китай, ни Индия, ни Россия не собираются сворачивать ядерные программы (и это правильно), поэтому заказов и в дальнейшем будет достаточно.
На ФСК продолжает давить политика властей: в предвыборный год Медведеву и Путину выгодно демонстрировать «заботу о населении», обрушиваясь с критикой на тарифы на электричество. Если государство предпримет реальные шаги по возвращению к жёсткому госрегулированию тарифов, все достижения реформы энергетики можно будет забыть. Но вполне вероятно, что слова по большей части останутся словами, и положительное отношение инвесторов к энергокомпаниям — как генерирующим, так и передающим электричество, изменится к лучшему. Главное, чтобы оно не изменилось слишком быстро — чтобы мы успели пополнить портфель подешевевшими акциями в начале апреля.
Николь Кидман – наследница крупнейшего инвестора в землю
Опубликовано 18 марта 2011 в Переводы

Источник: MoneyWeek
Мало кто знает, что режиссер Баз Лурман совсем не случайно предложил актрисе Николь Кидман сыграть утонченную леди Сару Эшли в фильме «Австралия». Ведь актриса — не только его любимица: роль богатой аристократки-землевладелицы адекватно отражает нынешнее состояние Кидман.
Согласно данным исследования New Statesman, семья перебравшейся в Голливуд австралийки сегодня является восьмым крупнейшим частным землевладельцем в мире и первым, если не считать монархов. Ее владения простираются по всему Зеленому континенту, а совокупная площадь принадлежащей Кидманам территории превышает площадь 90 государств мира и составляет 24 млн акров или примерно 9,71 млн гектар. Только один из принадлежащих клану участков (на нем расположена крупнейшая в мире скотоводческая ферма Anna Creek), превышает территорию такой немаленькой европейской страны, как Бельгия.
Но самое удивительное в состоянии семьи — то, что основатель династии сэр Сидни Кидман сделал его практически «с нуля». Сын небогатых фермеров-эмигрантов из Аделаиды, родившийся в 1857 году, в 13 лет убежал из дома, чтобы стать погонщиком скота: тогда все его имущество составляла одноглазая кобыла и пять шиллингов. Но вскоре подросток понял, что ему скучно быть простым наемным рабочим и занялся бизнесом. Его первым предприятием стала мясная лавка в Новом Южном Уэльсе. Дела шли неплохо, и вскоре Сидни уже занялся торговлей лошадьми. А в конце XIX века, в 29 лет, он уже приобрел свой первый крупный участок земли в Оуэн Спрингс. С него и началась земельная империя Кидманов.
Я настаиваю на своем праве – не на временной и выборочной вольности, заметьте, полученной мною от власти в результате политических послаблений, а именно на своем абсолютном и неотъемлемом гражданском праве, – решать, что в жизни моей страны хорошо, а что – плевок в мою тарелку, мерзость, тухлятина. Вы называете мой киркегоровский страх и трепет гипертрофированной привередливостью, а я называю их единственно достойным отношением живого человека к политике и культуре, любви и жизни. А то, что вы называете прагматизмом, я называю животной неразборчивостью. Иными словами, свинством.
Андрей Наврозов
Заканчиваем тему ABBYY на страницах интернет-журнала СуперИнвестор.Ru. После того, как генеральный директор компании Сергей Андреев признался в любви государству и сделал открытия в области творческого налогообложения, пришло время поговорить о собственности, инвестициях, Кипре и этике бизнеса применительно к российским условиям.
В целом, в факте регистрации головной компании группы на тёплом острове нет ничего предосудительного: это повышает юридическую безопасность бизнеса и даёт хоть какую-то защиту от отечественного произвола. Но одновременно прятать собственность и лицензии на Кипре и рассуждать о том, что «нами будет гордиться вся страна» как-то не очень логично. Тут уж или крестик, или трусы (с).
Проблема сотрудничества человека или компании с государством в последние месяцы становится всё более значимой в общественном интеллектуальном поле. До людей начинает доходить, что «деньги пахнут», и рано или поздно за взятые у этой власти рубли придётся отвечать. Я очень хочу дождаться момента, когда ABBYY начнёт оправдываться и говорить «мы же не знали, нас не предупреждали...». Знали и предупреждали. И теперь это документально подтверждено.
Проблема не в том, что люди платят мало налогов, а в том, что государство тратит слишком много.
Рональд Рейган, президент США
Сотрудники компании, тратя свою зарплату, тоже уплачивают НДС на большинстве своих покупок.
Сергей Андреев, генеральный директор ABBYY
Продолжаем рассматривать ответы генерального директора компании ABBYY Сергея Андреева на вопросы СуперИнвестор.Ru и пользователей сайта Хабр.
В первой части наших комментариев мы выяснили, что г-ну Андрееву не нужен рынок, не нужна конкуренция, его мечта — получать деньги от государства (т.е. из наших с вами карманов).
На этот раз директор компании выступает в качестве экономиста, претендующего на Нобелевскую премию. Он делает открытия в области налогообложения бизнеса, а мы, по мере скромных сил, ему помогаем.
Самые страшные слова: «Я из правительства, и я здесь, чтобы помочь вам»
Рональд Рейган, президент США
Также совершенно понятно, что при условии правильного выбора адресата поддержки, чем более большими и «нерыночными» будут меры поддержки, тем более существенным будет результат.
Сергей Андреев, генеральный директор ABBYY
Когда я прочитал вторую и третью части ответов генерального директора ABBYY Сергея Андреева на вопросы об участии компании в проекте Сколково, я был разочарован. До этого момента ещё теплилась надежда, что я что-то неправильно понял, что сейчас г-н Андреев развеет все сомнения и расскажет, что ABBYY вовсе не вытащила у граждан России из карманов почти 475 млн рублей, что всё было совсем не так, а предыдущие сообщения оказались просто ошибкой.
Но нет, всё так. И даже хуже. Г-н Андреев показал себя истинным государственником, верным последователем социалистических идей и «умелым» дипломатом, действующим в стиле товарища Громыко. А его компанию вполне устраивает положение подружки вора, которая с удовольствием носит спёртую на днях золотую цепочку. Лучшим же дипломатом без кавычек в этой истории оказался основатель и лидер компании ABBYY Давид Ян. Он поступил мудро: по(д)ставил вместо себя подчинённых отвечать на неприятные вопросы и валяться в грязи, а сам полностью исчез с радаров. Обратите внимание — его в этой истории просто нет. Посмотрите сами в «Новостях» Яндекса: за последний месяц упоминание этого имени связано только со слухами о возможности открытия им ресторанной социальной сети в интернете. Мудрый человек. Прекрасно понимает, что ничего хорошего к его образу почти святого эта история не добавит. Или ему просто стыдно, не знаю.
Ниже — некоторое количество цитат из труда г-на Андреева и мои комментарии к ним. Я выбрал (и, конечно, тенденциозно выдернул из контекста, переврал и неправильно понял) те редкие части текста, что не были посвящены рассказу о великой компании ABBYY, которая в гордом одиночестве тащит на себе российскую науку и снабжает страну валютой.
Инвестиции без оглядки на хомячков
Опубликовано 16 марта 2011 в Книги
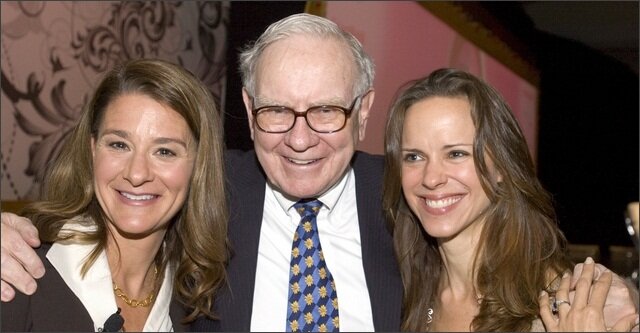
Фёдор Смирнов, специально для СуперИнвестор.Ru. Фото: Fortune. На фото: Мелинда Гейтс, Уоррен Баффет, Дженнифер Баффет (приёмная дочь инвестора).
В сознании человека, хоть немного интересующегося инвестициями, Уоррен Баффет – фигура полумифическая, а значит хрестоматийная, растащенная на цитаты и банальные афоризмы в стиле: «Ты тоже можешь это!». Примерно так размышлял и я, оказавшись перед кипой книг о «величайшем в мире инвесторе». Однако в случае с Баффетом я ошибся ровно наполовину.
Действительно, подробно изложенные принципы инвестирования финансового гуру многим могут показаться слишком очевидными. Ну кто станет спорить с тем, что наемный менеджер должен блюсти интересы собственника? Или что может быть проще, чем инвестировать исключительно в рамках собственной компетенции – в компании с понятной бизнес-моделью?
«Я знал, я знал», - закричали бы большинство нынешних инвесторов после знакомства с философией Баффета, вот только последовательно проводить эти идеи в жизнь получается мало у кого. У Баффета эти самые «правильные» идеи собраны в стройную систему, которую он регулярно доносит до акционеров своей Berkshire Hathaway.
Один день с Юрием Мильнером
Опубликовано 15 марта 2011 в Переводы
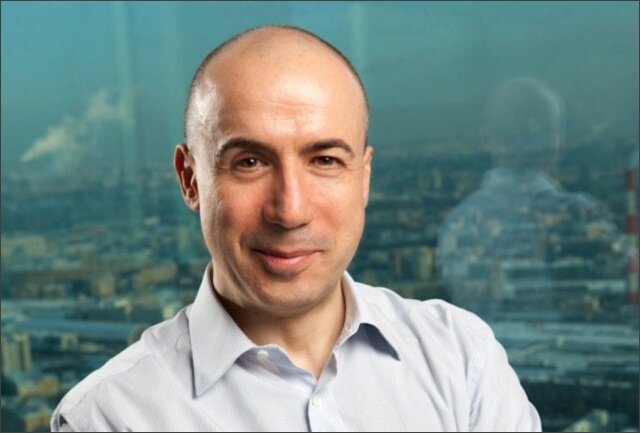
Источник: Forbes, фото Paul Eng (www.pauleng.com)
Журналистка Forbes Парми Олсон (Parmy Olson) провела один день с русским «техно-миллиардером» Юрием Мильнером, совладельцем DST Global и Mail.ru Group. По итогам этой и других встреч она написала статью и рассказала в своем блоге о том, кто вдохновляет 49-летнего предпринимателя, что представляет собой его московский дом, и почему он до сих пор обижен на старшую сестру. Ниже даётся перевод её заметок с сокращениями.
Когда я первый раз брала интервью у Мильнера в январе прошлого года, было очевидно, что бывший физик и только что попавший в список Forbes русский миллиардер был не прочь поразмыслить над ответами. В целом он держался расслабленно, но осторожно, говорил с русским акцентом, но со вполне американскими нотками в голосе, и разговоры о социальных сетях перемежал почти дзеновскими паузами. Все, кто общался с ним, отмечали, что он никогда не рассказывает лишнего ни о своих инвестициях, ни о планах на будущее.
В этот раз я встретилась с Мильнером в Москве и провела с ним почти весь день, пытаясь понять, что представляет собой этот человек, и чем он занимается. Обнаружилось следующее: Мильнер очень скромно одевается (голубая рубашка, темные брюки и свитер на молнии), предпочитает всегда держаться в тени, внешне очень спокоен, но при этом работает, как маньяк, и невероятно сфокусирован на деле. Несмотря на то, что социальные сети — основной объект его инвестиций, в Фэйсбуке у него всего 57 друзей, а в Twitter он вообще не пишет – складывается образ, очень похожий на владельца ночного клуба, который сам никогда не развлекается на танцполе, потому что слишком занят составлением списков гостей и подсчетом выручки.
Как чешские потребители меняют жизнь к лучшему
Опубликовано 14 марта 2011 в Ссылки
Свежая колонка на Банках.ру
Что меня поражает в чехах, так это какая-то детская чистота и наивность в некоторых вопросах. Скажем, чехи уверены, что у них страшно коррумпированное продажное государство. И впрямь, где это видано, по оценке Transparency International, почти каждый пятый госзаказ в Чехии оформляется в обход правил. Почти каждый пятый! Против правил! Ужас. А ущерб для экономики от такой страшной коррупции — аж 3,5 млрд евро в год.
Полагаю, что в рассказы про почти 100%-ную коррупцию и откаты, доходящие до 90% суммы заказа, чехи просто не поверят — для них это из области ненаучной фантастики. Да и то, что президент страны официально признает, что сумма откатов в госзаказах в России превышает 25 млрд евро (а в реальности раза в три больше), вызвало бы у нормального чеха когнитивный диссонанс.
Вспомнил я об этом, получив результаты очередного опроса чешских и словацких интернетчиков, который проводит сайт «Банковские платежи». Уже шестой год подряд чехи голосованием выбирают «самый абсурдный банковский платеж года». В первый раз им заслуженно стала комиссия за поступление денег на счет клиента. Впоследствии чехи признавали самыми абсурдными платежи за ведение счета, за «слишком большой вклад», за снятие денег в банкомате своего банка и за внесение денег на счет через отделение. На этот раз победил платеж за получение собственных денег со счета в отделении своего банка. Хотя, на мой взгляд, что-либо более абсурдное, чем платеж за начисление процентов на счет, придумать сложно (второе место в прошлом году).
Лидер движения за отмену абсурдных банковских платежей с нечуждым для русского человека именем Патрик Нахер, впрочем, считает, что самая глупая комиссия взимается с клиента, когда он просто смотрит в банкомате остаток на собственном счете (второе место в нынешнем году).
Читать заметку полностью
Источник: SmartMoney.com
Для того, чтобы узнать, какие акции в ближайшие дни ждет рост, не обязательно ходить к гадалкам: гораздо эффективнее изучить статистику запросов в Google, - утверждают Чжи Да и Пенджи Гао из Католического университета Нотр-Дам и их соавтор Джозеф Энгельберг из Университета Северной Каролины (Zhi Da/Pengjie Gao, Notre Dame, Joseph Engelberg, UNC at Chapel Hill), чья работа будет опубликована в The Journal of Finance.
Как утверждает эта троица, информации, которую дает статистика Google, оказывается вполне достаточно для того, чтобы в среднем играть на 10% лучше рынка. Неудивительно, что разработанный учеными метод «поискового инсайда» уже вовсю используется инвестфондами и отдельными трейдерами, а Google даже начал вводить ограничения на предоставление статистики по запросам, которые касаются конкретных акций.
Российский рынок пока не столь развит, а частные инвесторы не так сильно влияют на котировки акций как в США, но рано или поздно подобные методики можно будет использовать и у нас. Поэтому есть смысл заранее познакомиться с технологиями поиска акций-фаворитов с помощью Google.
Подписка на СуперИнвестор.Ru:


